未分類
無収入である場合の養育費・婚姻費用の算定と収入認定の基準
養育費や婚姻費用を支払う立場(義務者)にある方が離職や休職等により無収入となった場合、算定の基礎となる「総収入」をどのように扱うかは実務上しばしば争点となります。現在収入がないことを理由に直ちに総収入が0円として計算されるわけではなく、他方で無条件に平均賃金等が当てはめられるわけでもありません。
家庭裁判所の実務においては、無収入に至った経緯や就労が制限される客観的事情の有無などを踏まえ、実収入を基準とするか、あるいは「潜在的稼働能力」に基づいて一定の収入を推認するかが慎重に判断されます。なお、標準算定方式を用いた計算の枠組みなど、算定全般の全体像については、婚姻費用の算定方法で体系的に解説しています。
本稿では、無収入である場合の養育費・婚姻費用の算定において、総収入がどのように認定されるかという法的基準と具体的な判断要素について整理します。
無収入時の養育費・婚姻費用算定における収入認定の原則と例外
養育費や婚姻費用の分担額を算定する際、出発点となるのは当事者双方の「総収入」の確定です。義務者が無収入である場合、原則的な実収入主義と、公平の観点から例外的に認められる潜在的稼働能力の推認という2つの枠組みから収入認定が検討されます。
現に得ている実収入を基礎とする原則と直近年収の扱い
標準算定方式による養育費・婚姻費用の算定では、当事者が現に得ている「実収入」を基礎とするのが原則です。実務上は、直近年度の公的資料を出発点として総収入を認定します。具体的には、給与所得者であれば源泉徴収票の「支払金額」(または課税証明書の給与収入金額)を用い、自営業者であれば確定申告書の売上金額(収入金額)ではなく、「課税される所得金額」に青色申告特別控除や基礎控除等の現実に支出されていない費用(控除額)を加算した金額を算定上の総収入として扱います。
このように直近年度の資料を用いるのは、過去の一定期間における実績が、現在および近い将来の収入見込みに近似しているという経験則に基づいているためです。したがって、直近年度の資料が存在していても、その後に退職や休職、廃業等が生じたことで現在は無収入となっており、直近年収と現在の収入状況が大きく乖離している場合には、直近年収をそのまま算定の基礎とすることは適切ではありません。
このような場面では、現在の実収入である「0円」を基礎とすべきか、あるいは本来の稼働能力を発揮すれば得られるはずの収入(潜在的稼働能力に基づく収入)を認定すべきかという点が主要な論点となります。
潜在的稼働能力に基づき収入が推認される例外的な要件
養育費や婚姻費用は、夫婦間や親子間における「生活保持義務」(自分の生活水準と同程度の生活を相手方にも保障する義務)を根拠としています。そのため、稼働能力があるにもかかわらず働かないことで支払義務を免れようとすることは、受け取る側(権利者)との関係で公平を欠く結果となります。そこで実務上、現実の収入がなくても一定の収入があるとみなす「潜在的稼働能力」という概念が用いられます。
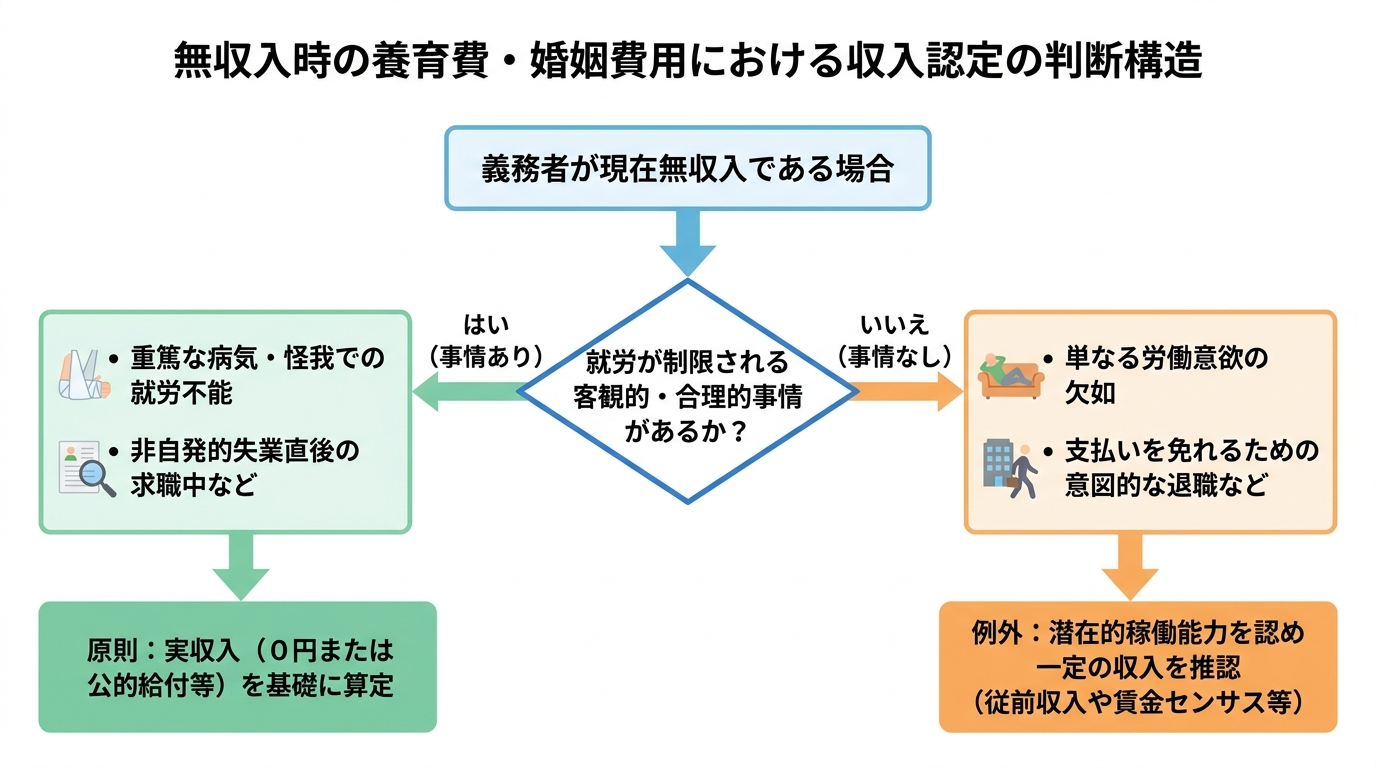
もっとも、無職・無収入であれば自動的に潜在的稼働能力が認められるわけではありません。養育費の算定における裁判実務の判断基準を示した東京高裁平成28年1月19日決定では、義務者の総収入は現に得ている実収入に基づき認定するのが原則としたうえで、例外的に潜在的稼働能力による収入推認が許される要件を次のように整理しています。
すなわち、同決定では「就労が制限される客観的、合理的事情がないのに単に労働意欲を欠いているなどの主観的な事情によって本来の稼働能力を発揮しておらず、そのことが養育費の分担における権利者との関係で公平に反すると評価される場合」に初めて、潜在的稼働能力を発揮したとしたら得られるであろう収入を諸般の事情から推認することが許されると判示されており、この判断枠組みは同じ生活保持義務を根拠とする婚姻費用の分担においても同様に妥当するものと解されています。
義務者が無収入に至った事情別の収入認定と判断要素
潜在的稼働能力の有無およびその程度を判断するにあたっては、義務者が無収入に至った具体的な背景事情が精査されます。家庭裁判所では、退職や休職の経緯、過去の職歴や収入水準、年齢、健康状態、保有資格、現在の求職活動の状況、再就職を困難にする事情の有無などを総合的に考慮して判断を行います。代表的な3つの場面における判断要素は以下のとおりです。
病気や怪我により就労が困難である場合
うつ病や適応障害などの精神疾患、あるいは身体的な病気や怪我によって退職・休職を余儀なくされ、無収入となっているケースです。
この場合、医師の診断書等の客観的資料によって「現在就労不能の状態にあり、かつ相当期間にわたって復職や再就職が見込めないこと」が裏付けられれば、就労が制限される客観的・合理的事情があるものとして、現時点での潜在的稼働能力は否定され、実収入のとおり収入0円と認定される余地があります。
一方で、単に「通院している」「体調が優れない」と主張するのみでは、就労不能の立証としては不十分とされるのが一般的です。実務上は、病名のみならず、具体的な症状、就労制限の程度(全面的な就労不能か、軽作業や短時間勤務なら可能か)、今後の療養見込み期間、勤務先からの休職命令書の有無などが厳密に確認されます。就労不能の状態が一時的なもので近い将来に復職が見込まれる場合や、従前の業務は困難でも他業種での軽作業等が可能と判断される場合には、一定の潜在的稼働能力が認められることがあります。
解雇や倒産などで失業し求職活動中である場合
勤務先の倒産や業績悪化に伴う整理解雇、有期雇用契約の期間満了など、義務者の責めに帰すことのできない非自発的な理由で失業し、無収入となったケースです。
離職理由自体に合理性があり、離職票や解雇通知書、およびハローワーク等での具体的な求職活動の記録によって「働く意欲はあるものの、直ちには収入を得られない客観的事情」が認められる場合、失職後ただちに従前と同等の収入があると推認することは不合理であると判断される傾向にあります(前掲東京高裁平成28年1月19日決定参照)。
ただし、病気等の場合とは異なり心身の稼働能力自体は備わっているため、失業状態が長期化している場合や、自身の経歴・市場価値に見合わない高条件の求人のみに応募して就職先が決まらないような場合には、求職活動の誠実性が疑問視され、統計上の平均賃金等に基づく潜在的稼働能力が認定されることがあります。なお、すでに調停や審判等で支払額が確定した後に失業が生じたケースでは、婚姻費用の減額を求める調停等において、その失業が予測不可能かつ義務者に帰責性のない事情変更にあたるかが審査されることになります。
正当な理由のない退職や意図的な無収入である場合
健康上の問題や会社都合といった合理的な理由がないにもかかわらず自発的に退職した場合や、養育費・婚姻費用の支払いを免れる目的で意図的に無収入(または著しい低収入)となったケースです。
実務の例として、給与の差押え(強制執行)を受けたことや支払義務自体に納得がいかないことを理由に勤務先を退職した事案(福岡家裁平成18年1月18日審判など)では、就労を制限する客観的事情が存在せず、主観的な事情によって稼働能力を発揮していないと評価されます。
このように無収入を前提とすることが権利者との関係で著しく公平に反する場合には、潜在的稼働能力が肯定され、退職前の収入や統計データに基づいた総収入が認定される可能性が高くなります。
無収入時に認定される収入額の算出方法と公的給付の扱い
無収入である当事者に対して潜在的稼働能力が認められた場合、具体的に「いくらの年収があるものとして計算するか」という金額の算出方法が問題となります。また、失業中や休職中に受給する公的給付金の扱いについても正確な理解が必要です。
退職前の従前収入や賃金センサスを用いた収入額の推認
潜在的稼働能力に基づき収入額を推認する際、実務では主に以下の2つの方法が用いられます。
- 退職前の従前収入を基礎とする方法
合理的な理由なく自己都合退職した直後である場合や、特定の専門資格・技能を有しており再就職すれば退職前と同水準の収入を容易に得られると認められる場合などには、退職前に得ていた直近の総収入(従前収入)をそのまま現在の収入として推認することがあります。 - 賃金センサス(賃金構造基本統計調査)を用いる方法
離職から一定の期間が経過している場合や、従前と同条件での再就職が現実的ではないものの一般的な就労は可能と判断される場合には、厚生労働省が実施する統計調査である「賃金センサス」の平均賃金を用いて収入を推認する方法がとられます。
賃金センサスを用いる場合であっても、全労働者の平均値が機械的に当てはめられるわけではありません。本人の性別、年齢階級、学歴、職歴、居住地域の求人状況、健康状態などを考慮し、最も実態に即した区分の数値が参照されます。また、フルタイムでの就労には一定の制約があるものの短時間勤務であれば可能と判断されるような事案では、パートタイム労働者の平均賃金水準を参考に収入が推認されることもあります。
国の統計に基づく職種や雇用形態ごとの賃金水準の調査結果については、厚生労働省が公表している賃金事情等総合調査の統計データ等も参考になります。
失業等給付や傷病手当金を受給している場合の評価
給与収入が0円であっても、離職後に雇用保険の「失業等給付(基本手当)」を受給している場合や、休職中に健康保険から「傷病手当金」を受給している場合があります。これらの公的給付は非課税所得であるため、課税証明書には収入として記載されません。
しかし、養育費・婚姻費用の算定においては、現実に日々の生活費の原資となる収入であることから、これらの給付金も実収入に準じるものとして考慮されるのが一般的です。もっとも、失業等給付や傷病手当金は通常の給与所得とは性質が異なるため、単純に受給月額を12倍して算定表の「給与所得者」の欄に当てはめることは適切ではないとされています。
その理由は主に2点あります。第1に、これらの給付金を受給している期間中は、現実に就労していないため通勤費や被服費などの「職業費」(働くために必要な経費)が支出されておらず、また、前年所得に基づく住民税や休職期間中も発生する健康保険料・厚生年金保険料等の社会保険料といった別途負担すべき公租公課は存在するものの、給付金自体は非課税であり所得税等が課されないため、通常の給与収入を前提として公租公課と職業費を一律に差し引く計算をそのまま適用できないという点です。第2に、給付には受給期間の制限(失業等給付であれば原則90日〜360日程度、傷病手当金であれば通算1年6か月)があり、将来にわたって継続的に得られる収入ではないという点です。
したがって実務では、通常の給与所得者における基礎収入の割合(総収入から公租公課・職業費・特別経費を控除した割合)を機械的に適用するのではなく、職業費が不要である点や実際の公租公課の負担状況を考慮して基礎収入や総収入相当額を算定したり、受給日額や支給期間、給付終了後の復職・再就職の見込み等を踏まえたりするなど、事案に応じた個別的な調整が行われます。
受け取る側が無収入である場合の扱いと算定上の留意点
養育費や婚姻費用の算定では、支払う側(義務者)だけでなく受け取る側(権利者)の収入も計算の基礎となります。最後に、権利者が無収入である場合の収入認定の視点と、実務における客観的資料の重要性について整理します。
権利者が専業主婦等で無収入である場合の判断の視点
権利者が婚姻中から専業主婦(主夫)であったり、別居や離婚に際して退職したりして無収入である場合にも、義務者側から「権利者にも潜在的稼働能力があるはずだ」と主張されることがあります。
権利者の潜在的稼働能力を判断する際には、義務者の場合と同様に年齢や健康状態、職歴などが考慮されますが、とりわけ重視されるのが「子の監護状況」です。例えば、同居して監護している子が乳幼児(実務上は概ね3歳未満が一つの目安とされることが多いものの、個別事情によります)であり付きっきりの養育が必要な場合や、保育園の入所が認められない場合、あるいは子に障害や持病があり日常的な看護を要する場合などには、就労が制限される客観的・合理的事情があるものとして、収入0円と認定されやすい傾向にあります。
これに対し、子が就学年齢に達して手が離れており、権利者自身の健康状態にも問題がなく就労を阻害する要因が乏しいと判断される場合には、パートタイム労働相当(年間100万円〜120万円程度など)の潜在的稼働能力が認定されることがあります。
無収入時の収入認定における客観的資料の重要性
ここまで見てきたとおり、無収入である当事者の総収入をどのように認定するかは、「現在無収入だから一律に0円」「稼働年齢にあるから一律に平均賃金」といった画一的な基準で決まるものではありません。無収入に至った経緯や就労制限の客観的事情、今後の見通しといった個別具体的な事情の評価に大きく左右されます。
| 無収入の背景事情 | 実務上重視される主な客観的資料の例 |
|---|---|
| 病気・怪我による休職・退職 | 医師の診断書(病名、症状、就労可否、療養見込み期間が明記されたもの)、休職発令通知書、傷病手当金支給決定通知書など |
| 解雇・倒産等による失業 | 離職票(離職理由の記載があるもの)、解雇通知書、雇用保険受給資格者証、ハローワークの紹介状や求人への応募履歴など |
| 自営業の廃業・業績不振 | 廃業届の控え、直近数年分の確定申告書・青色申告決算書(収支の推移がわかるもの)、負債状況を示す資料など |
| 子の監護による就労困難(権利者) | 保育園の不承諾通知書(保留通知書)、子の診断書や特別児童扶養手当等の受給証、母子健康手帳など |
家庭裁判所の調停や審判においては、当事者の口頭での説明のみならず、上記のような客観的資料によって就労制限の事情が裏付けられているかどうかが結論を左右します。ご自身の状況においてどのような収入認定が見込まれるか、またどのような資料を準備すべきかについては、個別の事案ごとに専門的な検討が必要となります。
同性間の不倫と慰謝料請求|裁判例の紹介
同性間の関係における慰謝料請求の可否と法的根拠
法律婚の配偶者が同性の第三者と性的関係を持った場合、相手が異性でなくとも、配偶者やその相手方に対して慰謝料請求が認められる可能性があります。
法的な責任追及を検討するにあたっては、民法770条1項1号が定める法定離婚事由としての「不貞行為」への該当性の議論と、民法709条が定める「不法行為」に基づく損害賠償責任の成立という2つの法的構造を整理しておく必要があります。なお、一般的な慰謝料請求の枠組み全体については、不倫慰謝料を請求したいで体系的に解説しています。
「不貞行為」の従来の定義と同性間の性的関係の位置づけ
従来の裁判実務において、「不貞行為」とは「配偶者のある者が、自由な意思に基づいて配偶者以外の異性と性的関係(性器の挿入を伴う性交)を結ぶこと」と解する見解が一般的でした。そのため、いわゆる「性交」が存在しない中で、不貞行為が成立するかには疑問がありました。この点について、近時、「婚姻共同生活の平和の維持という権利又は法的保護に値する利益を侵害する蓋然性のある行為」であるような性交類似行為であれば、同性間の行為であっても「不貞行為」に該当し得ると判断する裁判例が登場しています。
条文の規定内容については、e-Gov法令検索の民法(e-Gov法令検索)から確認できます。
婚姻共同生活の平和を侵害する「不法行為」としての成立
慰謝料請求の直接の法的根拠となるのは、民法709条および710条(不法行為による損害賠償)です。不倫や不貞における慰謝料請求の本質は、夫婦間における「婚姻共同生活の平和の維持という権利または法的保護に値する利益」を違法に侵害したことに対する精神的損害の賠償にあります。
同性間の関係をめぐる慰謝料請求の主な裁判例
法律婚の配偶者が同性と性的関係を持った事案において、裁判所が実際に慰謝料の支払義務を認めた裁判例が存在します。ここでは、配偶者本人に対する請求事案と、同性の相手方(第三者)に対する請求事案の双方について、裁判所の判断枠組みを整理します。
配偶者本人に対する慰謝料を認めた事例(東京地裁平成16年4月7日判決)
法律婚の配偶者本人に対する慰謝料請求が認められた事案として、東京地裁平成16年4月7日判決が挙げられます。本件は、法律婚の妻が3人の女性と性的関係(同性愛の関係)を持ったことなどにより夫婦関係が破綻したとして、夫と妻の双方が離婚や慰謝料を求めた事案です。
裁判所は、「民法770条1項1号にいう「不貞」とは、性別の異なる相手方と性的関係を持つことだけではなく、性別の同じ相手方と性的関係を持つことも含まれるというべきであるから、被告の行為は、夫である原告との関係では、上記「不貞」に該当するというべきである。したがって、被告は、原告に対して、同法709条に定める不法行為として、損害賠償を支払う義務を負うというべきである。」と判示しました。配偶者本人に対し、不貞行為の相手が同性であっても、不法行為に基づく損害賠償責任(慰謝料支払義務)が認められることを示した事例といえます。
同性の相手方に対する慰謝料を認めた事例(東京地裁令和3年2月16日判決)
配偶者の交際相手である同性の第三者に対する請求が認められた代表的な裁判例として、東京地裁令和3年2月16日判決があります。本件は、原告(夫)が、自身の妻と同性間で性交類似行為に及んだ被告(女性)に対し、不法行為に基づく慰謝料を請求した事案です。
被告側は「不貞行為は異性間の性行為に限られる」として責任を争いましたが、裁判所は、不貞行為とは男女間の行為に限らず、婚姻生活の平和を害するような性的行為も当たると判断しました。その理由として、同性同士の性的行為によっても、既存の夫婦生活が離婚の危機にさらされたり形骸化したりする事態が想定されることを挙げています。
もっとも、本判決で認容された損害賠償額は慰謝料10万円および弁護士費用1万円の合計11万円にとどまっています。これは、原告と妻が離婚には至っていないことや、原告が妻と被告の親しい交際自体は許容していたことなど、個別の事情が不貞慰謝料の増減額要素として考慮された結果です。
慰謝料請求が成立するための判断要素と立証上の論点
同性間の関係について不法行為に基づく慰謝料請求が成立するためには、実務上、行為の具体的な態様や相手方の認識、そして単なる交友関係との区別が主要な論点となります。
判断対象となる「性的関係(性交類似行為)」と相手方の認識
法的責任が認められるための第1の要素は、当事者間における「性的関係(性交類似行為)」の存在です。同性間では性質上、異性間のような性器の結合を伴う性交は観念できませんが、実質的に性交と同視し得る性的接触(性交類似行為)や、婚姻共同生活の平和を害する程度の極めて親密な関係があったかが判断対象となります(なお、これは金銭対価を伴う風俗店利用等の問題とは異なり、当事者間の交際・性的関係を対象とするものです)。
第2の要素として、同性の相手方(第三者)に対して共同不法行為(民法719条)に基づく慰謝料を請求する場合には、婚姻関係の破綻の有無および相手方の主観的要件である「故意または過失」が必要となります。関係開始時にすでに夫婦の婚姻関係が破綻していた場合には、原則として法的保護に値する利益が失われているため第三者は損害賠償責任を負いません。婚姻関係が破綻していない場合、相手方が「配偶者が既婚者であり、かつ婚姻関係が破綻していないこと」を知っていたか(故意)、あるいは注意すれば知り得たにもかかわらず知らなかったか(過失)が問われます(実際には破綻していなくても、単なる別居や交際相手の一方的な申告にとどまらず、客観的事情から婚姻関係がすでに破綻していると信じるにつき相当の理由がある場合には過失が否定され得ます)。この点における既婚者と知らなかった場合の過失の判断基準は異性間の事案と同様に検討されます。さらに、その同性間の関係が夫婦の婚姻関係にどの程度の影響を与えたかも、違法性の評価や慰謝料額の算定において考慮されます。
単なる交友関係との区別における立証上の特徴
同性間の事案において実務上特に問題となるのが、「単なる友人関係(交友関係)」と「不貞・性的関係」との区別です。
異性間の事案であれば、ラブホテルや宿泊施設の同室に宿泊した事実、あるいは自宅への外泊などが確認されれば、それ自体から性的関係の存在が強く推認される傾向にあります。しかし、同性同士の場合は、友人として同じ部屋に宿泊したり二人きりで旅行に行ったりすることが社会通念上珍しくありません。そのため、同室での宿泊といった外形的事実のみでは「友人としての宿泊にすぎない」との反論が成り立ちやすく、直ちに性的関係(性交類似行為)の存在が推認されにくいという特徴があります。
したがって、同性間の関係において慰謝料請求で必要な証拠を検討する上では、単なる同室宿泊等の事実にとどまらず、具体的な性的接触の存在や、恋愛感情に基づく親密な関係性を直接的・具体的に裏付ける事実(性的なやり取りを含むメッセージの記録、写真・動画、当事者の自認など)が立証の対象として求められます。
風俗利用は不貞行為に当たる?離婚事由と従業員への請求を区別して解説
風俗利用の「不貞行為」該当性は2つの問題の区別が必要
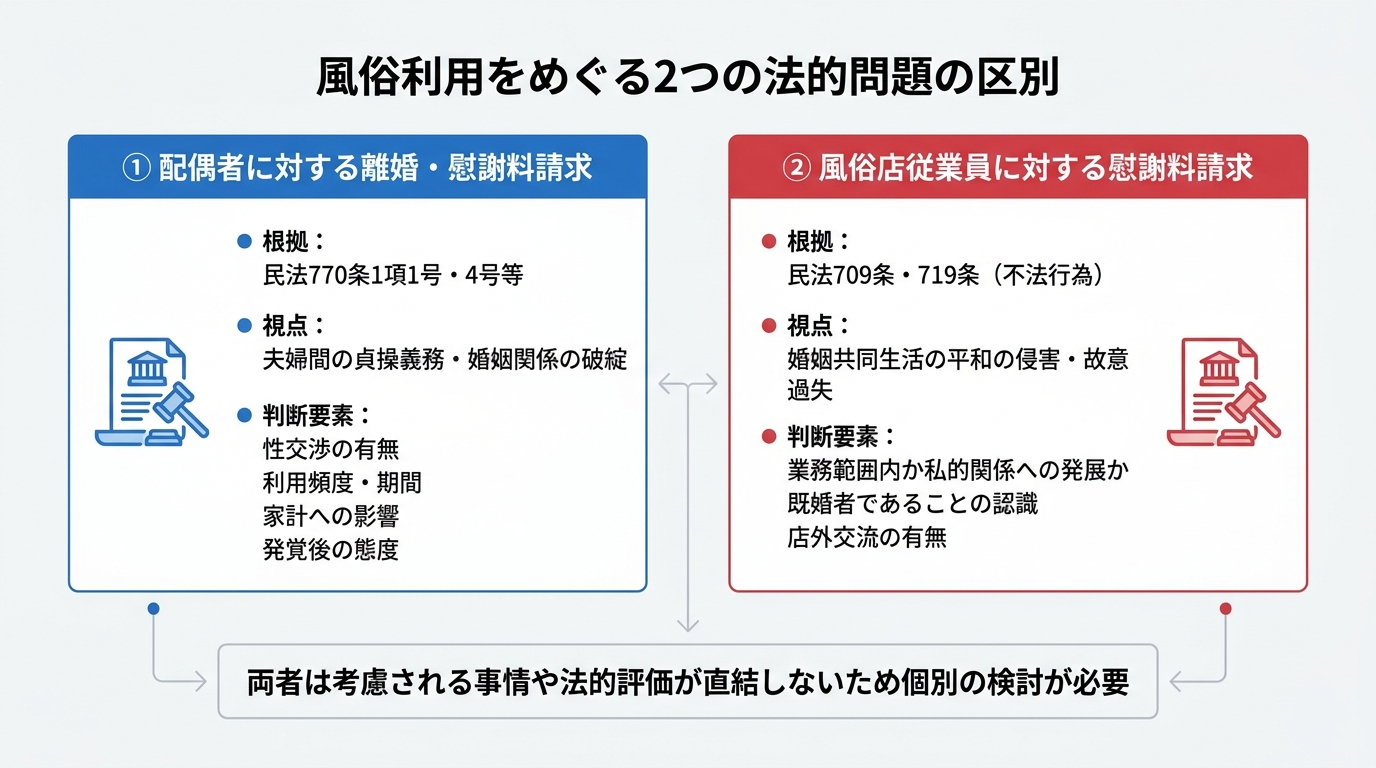
配偶者による風俗店の利用が法律上の「不貞行為」に該当するかを検討するにあたっては、法的な視点から2つの異なる問題を明確に区別して整理する必要があります。具体的には、①配偶者に対する離婚事由(民法770条1項1号)としての「不貞な行為」に当たるかという問題と、②性的サービスを提供した風俗店の従業員(キャスト)個人に対して不法行為(民法709条)に基づく慰謝料請求ができるかという問題です。
最高裁判所の判例(最判昭和48年11月15日)において、離婚事由である「不貞な行為」とは「配偶者ある者が、自由な意思にもとづいて、配偶者以外の者と性的関係を結ぶこと」と定義されています。一般的な不倫事案では、この定義に該当する事実があれば、配偶者に対する離婚請求や慰謝料請求が認められると同時に、不貞相手に対しても共同不法行為者として損害賠償を求めることが可能となるのが通常です。
しかし、金銭の対価を支払ってサービスを受ける風俗利用の事案においては、対配偶者の関係と対従業員の関係とで考慮される事情や法的評価が直結しない構造にあります。配偶者との関係では夫婦間の貞操義務違反や婚姻関係破綻への寄与が問われるのに対し、風俗店の従業員との関係では「業務としての行為が他人の婚姻共同生活の平和を害する違法な行為といえるか」という別個の要件が審査されます。
なお、配偶者自身に対する慰謝料請求については、法定離婚事由の判断とも従業員への請求とも異なる位置づけにあり、仮に離婚事由としての「不貞な行為」に直ちに該当しない場合であっても、風俗店通いによって婚姻関係が破綻したと評価されれば配偶者への損害賠償請求が認められる余地があります。本稿では、離婚事由該当性と従業員に対する不倫慰謝料請求の手続きの可否という2つの論点に焦点を当て、それぞれの判断基準と裁判例の傾向を解説します。
論点①:風俗利用は離婚事由としての「不貞な行為」に当たるか
第1の論点は、配偶者に対する離婚訴訟などの場面において、風俗店の利用が民法770条1項1号の定める「不貞な行為」に該当するか否かです。この点については、「風俗利用であるから一律に該当する(あるいは該当しない)」と断定することはできず、実務や裁判例においても事案の個別具体的な事情に即して繊細な判断がなされています。
性交渉(本番行為)の有無と性交類似行為の評価
離婚事由としての不貞行為該当性を判断する上で、まず重視されるのが提供された性的サービスの内容です。
ソープランドや一部の派遣型風俗店(デリバリーヘルス等)において、実際に性器の挿入を伴う性交渉(いわゆる本番行為)が行われた場合、たとえそれが金銭の支払いを対価とするものであったとしても、配偶者が自らの自由な意思で配偶者以外の者と性的関係を結んでいることに変わりはありません。そのため、条文解釈上は民法770条1項1号の「不貞な行為」に該当すると評価される可能性があります。
他方で、性交渉を伴わず、口淫や手淫などの「性交類似行為」にとどまる業態(ファッションヘルスやピンクサロン等)の利用や、飲食・接客を主とする店舗(キャバクラやガールズバー等)の利用については、それが直ちに民法770条1項1号の「不貞な行為」に当たるかについて、実務上も見解や裁判所の判断が分かれています。また、風俗店の会員証やポイントカードを所持していた、あるいは店舗を利用したこと自体は認められる場合であっても、実際に店舗内で性交渉や性的サービスが行われた事実までを客観的な証拠によって立証することは容易ではなく、証拠不十分として不貞行為の成立が否定される事案(東京地裁令和3年11月29日判決など)も見受けられます。
利用回数・期間などの個別事情と裁判例の傾向
次に重要な視点となるのが、風俗店を利用した回数や期間、および発覚後の対応といった個別事情です。仮に性的サービスを伴う風俗店の利用であったとしても、単発・数回程度の利用にとどまるのか、あるいは長期間にわたり反復継続して利用していたのかによって、離婚事由としての法的な評価は大きく異なります。
特定の相手と継続的な肉体関係を持つ一般的な不倫とは異なり、店舗内での一時的なサービス利用にとどまる場合、数回程度の利用のみでは婚姻関係を破綻させる程度の「不貞な行為」とは認められにくい傾向があります。例えば、夫の派遣型性風俗店(デリバリーヘルス)の利用が離婚事由としての不貞行為に当たると主張された裁判例(横浜家裁平成31年3月27日判決)では、1回を超えて利用したと認めるに足りないことや、仮に数回の利用があったとしても、発覚当初から謝罪して今後利用しない旨を約束し、関係修復に向けて対応していることなどを考慮し、離婚事由に当たるまでの不貞行為があったとは評価できないと判断されています。
これに対し、配偶者から再三の制止を受けていたにもかかわらず約束に違反して通い続けた場合や、長期間・頻回にわたり常習的に性的サービスを利用していたような事案では、夫婦間の信頼関係を根底から損なうものとして厳しく評価される傾向にあります。
「婚姻を継続し難い重大な事由」として判断される場合
さらに、民法770条1項1号の「不貞な行為」そのものへの該当性が微妙な事案(性交渉の立証が困難な場合や、性交類似行為にとどまる場合など)であっても、直ちに離婚請求が排斥されるわけではありません。実務上は、同項4号が定める「その他婚姻を継続し難い重大な事由」に該当するかという観点から補完的・総合的に検討される構造となっています。
4号の判断においては、性交渉の有無という一点のみではなく、以下のような諸事情が総合的に考慮されます。
- 風俗店利用の頻度、期間、常習性の有無
- 遊興費の支出が家計や夫婦共有財産に与えた経済的影響
- 風俗利用に起因する性感染症(性病)への罹患や配偶者への感染の有無
- 発覚後の態度(謝罪や反省の有無、改善に向けた取り組み、あるいは逆上や無視などの不誠実な対応)
- 風俗通い以外の夫婦間の事情(同居義務の不履行や家族への態度など)
実際の裁判例でも、夫が風俗店に入り浸って家庭を顧みず、夫婦共通の預貯金を無断で費消するなどして家に寄り付かなくなった事案や、夫が複数の風俗店(ピンクサロン、ファッションヘルス、キャバクラ等)に通い、従業員と食事に行くなどして家族に対する態度も悪かった事案(大阪高裁令和2年9月3日判決)において、これらの行為が夫婦の婚姻関係の継続を困難にする重大な原因であると認められ、離婚請求や配偶者に対する慰謝料請求が認容されています。
このように、風俗利用を理由とする離婚請求においては、1号の「不貞な行為」への該当性だけで結論が決まるわけではなく、4号も含めた多角的な枠組みで判断がなされます。こうした法定離婚事由の全体像については、裁判上の離婚事由についてで体系的に解説しています。
論点②:風俗店の従業員に対して慰謝料を請求できるか
第2の論点は、配偶者に対して性的サービスを提供した風俗店の従業員(キャスト)個人に対し、共同不法行為(民法709条・719条)に基づく慰謝料請求が認められるかという問題です。配偶者との関係で離婚事由や慰謝料支払義務が認められる場合であっても、相手方の従業員に対する損害賠償請求は否定されるケースが多く、両者の法的評価には明確な乖離が存在します。
店舗内での業務としての行為に対する裁判例の考え方
一般的な不倫において不貞相手が慰謝料支払義務を負うのは、配偶者ある者と肉体関係を持つことが、他方配偶者の有する「婚姻共同生活の平和の維持という権利又は法的保護に値する利益」を違法に侵害する行為(不法行為)と評価されるためです。
しかし、風俗店の従業員が店舗の業務として対価を得て性的サービスを提供した場合、裁判例においては、単なる商取引・業務上の行為にとどまる限り「婚姻共同生活の平和を害するものではない」として不法行為の成立を否定する判断枠組みが見られます。
例えば、クラブのママがいわゆる「枕営業」として既婚の顧客と性交渉を行った事案(東京地裁平成26年4月14日判決)では、当該性交渉は顧客の性欲処理に商売として応じたに過ぎず、何ら婚姻共同生活の平和を害するものではないため、たとえそれが長年にわたり頻回に行われ、妻が精神的苦痛を受けたとしても、妻に対する関係で不法行為を構成しない旨が判示されています。
また、ホテルヘルス店の従業員に対して慰謝料を請求した近時の裁判例(東京地裁令和3年1月18日判決)においても、3週間の間に2度店舗を利用し、手淫・口淫等の性的サービス(判決文上の表現では「性交渉」)に及んだ事実が認定されたものの、「風俗店の従業員と利用客との間で性交渉が行われることが、直ちに利用客とその配偶者との婚姻共同生活の平和を害するものとは解し難く、仮に、婚姻共同生活の平和を害することがあるとしても、その程度は客観的にみて軽微である」とし、金銭の支払いによらなければ慰謝されないほどの精神的苦痛が生じたとは認められないとして請求が棄却されています。
さらに、不法行為が成立するためには、行為者に「故意または過失」があること、すなわち利用客が既婚者であることを知っていた(または知り得た)ことが要件となります。匿名性の高い風俗店の接客においては、従業員が客の婚姻状況を確認する義務はなく、故意・過失の立証が困難であることも、請求のハードルを高める要因となっています。もっとも、「商売であれば婚姻共同生活の平和を害しない」という理由付けの射程がどこまで及ぶかについては実務上も議論があり、事案ごとの具体的な態様によって結論が左右され得る点に留意が必要です。
東京地裁令和5年7月12日判決に見る判断の枠組み
風俗店等の従業員に対する慰謝料請求が一切認められないわけではなく、事案の具体的な事実関係によっては不法行為の成立が肯定される場合もあります。その判断枠組みを理解する上で参考になるのが、近時の裁判例である東京地裁令和5年7月12日判決です。
この事案は、女子高生の制服を着た女性がマッサージ等を行う店舗(いわゆるJKリフレ)に勤務していた女性従業員(被告)と、男性客である夫との間で、金銭の支払いを伴って約10回にわたり性交渉(いわゆる裏オプション)が行われたことに対し、妻(原告)が女性従業員に慰謝料を請求したものです。
裁判所は、女性従業員において男性客が既婚者であると認識していたことや、約10回という複数回にわたり継続して性交渉に及んでいたことなどの事実関係に着目し、女性従業員の行為は妻に対する不法行為を構成すると判断して、慰謝料60万円の支払いを命じました(なお、両者の関係が金銭を介した従業員と利用客という関係を主とするものであった点などは、慰謝料額の算定において考慮されています)。具体的には、以下の要素が検討されています。
- 利用客が既婚者であることについての認識の有無(既婚者と知らなかった場合の過失や故意の評価)
- 当該性交渉が、本来性交渉を予定していない業態における逸脱行為(裏オプション等)か、純粋な店舗業務の範囲内か
- 単発的な利用にとどまるか、特定の従業員と反復継続して関係を持っていたか
例外的に従業員の賠償責任が問題となり得る事情
ここまでの裁判例の傾向を踏まえると、風俗店の従業員個人に対して例外的に不法行為責任(慰謝料支払義務)が認められる可能性があるのは、「単なる店舗の業務としてのサービス提供」という枠組みを逸脱し、婚姻共同生活の平和を害する特段の事情が認められる場合に整理されます。
| 関係性の態様 | 具体的な状況の例 | 不法行為(慰謝料責任)の成否傾向 |
|---|---|---|
| 純粋な店舗業務の範囲内 | 店舗内で対価を支払い性的サービスを受けたにとどまる場合(客が既婚者か不明、または単発・少数の利用) | 否定される傾向が強い(婚姻共同生活の平和を害しない、または故意・過失なし) |
| 業務範囲の逸脱・継続的関係 | 既婚者であることを知りながら、店舗を介さず店外で対価を得て性交渉を繰り返した、または本来の業務外の性交渉を反復継続した場合 | 事案の個別事情により肯定される余地がある(限界事例として判断が分かれる) |
| 私的な恋愛・交際への発展 | 風俗店での出会いを契機に、金銭の授受を伴わない個人的な男女関係・交際関係に発展して肉体関係を持った場合 | 通常の不貞行為と同様に肯定される可能性が高い |
典型的なケースとしては、出会いのきっかけは風俗店であったものの、その後は店舗を介さずに個人的な恋愛関係・交際関係へと発展し、無償で肉体関係を持つに至った場合(営業上の接客関係を超えた実際の私的交際への移行)が挙げられます。この段階に至れば、もはや商取引としての性質は失われ、一般的な不貞行為と異なるところはないため、従業員が既婚者であることを認識していれば慰謝料請求が認められる可能性が高まります。
また、個人的な恋愛関係とまでは言えない場合であっても、客が既婚者であることを明確に認識しながら、店舗を通さずにラブホテル等で密会を重ねて個人的に対価を受け取り性交渉を継続していたような事案や、店舗の本来のサービス内容から逸脱した性交渉を反復継続していた事案では、単なる業務行為の範囲を超えているとして賠償責任が認められる余地があります。
もっとも、店舗外で金銭の授受を伴って性交渉を行っていたような事案は、純粋な業務行為と私的な不貞行為の境界線上に位置する限界事例であり、裁判所によっても評価が分かれ得る極めて微妙な領域です。したがって、個別のやり取りの内容や関係性の実態を精査することなく、一律の結論を導くことはできません。
風俗利用をめぐる2つの法的意味合いの整理と注意点
以上のように、「配偶者の風俗利用は不貞行為に当たるか」という問いに対しては、誰に対するどのような法的請求を検討しているのかによって、適用される判断枠組みが大きく異なります。
第1に、配偶者に対する「離婚事由としての不貞行為(民法770条1項1号)」または「婚姻を継続し難い重大な事由(同項4号)」の判断においては、実際に性交渉が行われたか否かという点に加え、利用の頻度や期間、家計への影響、発覚後の配偶者の態度といった「夫婦間の信頼関係や婚姻生活の実態に与えた影響」が重視されます。店舗内での一時的な利用であっても、それが常習的であったり家庭を顧みない態様であったりすれば、婚姻関係を破綻させたものとして離婚や配偶者への慰謝料請求が認められる可能性があります。
第2に、「風俗店の従業員に対する不法行為(民法709条・719条)に基づく慰謝料請求」の判断においては、行為が店舗の業務としてのサービス提供にとどまるのか、それとも店舗を離れた私的な関係や業務範囲を逸脱した継続的な関係に発展しているのかという点や、客が既婚者であることについての認識(故意・過失)の有無といった「対第三者の不法行為要件」が厳格に問われます。そのため、配偶者に対しては法的責任を追及できる事案であっても、従業員個人に対する請求は退けられるケースが少なくありません。
風俗利用をめぐる法的問題は、裁判例上も個別の事実関係(業態、行為の内容、回数、対価の支払形態、店外交流の有無、既婚認識など)のわずかな違いによって結論が左右される極めて繊細な領域です。表面的な情報のみで即断することは避け、客観的な証拠関係と具体的な事実関係に即した法的な検討を行うことが不可欠といえます。
財産分与における特有財産とは?共有財産との違いと区分の判断基準
財産分与における特有財産の定義と法的な位置づけ
離婚に伴う財産分与(民法第768条)において、当事者双方が保有する資産を整理する際には、その資産が分与の対象となる「共有財産」であるか、あるいは分与の対象から外れる「特有財産」であるかを法的に区別する必要があります。
財産分与の制度には、大きく分けて以下の3つの要素が含まれていると解されています。
- 清算的財産分与:婚姻期間中に夫婦が協力して形成・維持した財産を、それぞれの貢献度に応じて公平に分配する要素
- 扶養的財産分与:離婚によって一方の当事者が生活困窮に陥る場合に、経済的自立までの生計を補助する要素
- 慰謝料的財産分与:離婚原因を作った有責配偶者からの損害賠償(慰謝料)を含めて清算する要素
このうち、実務上中心的な役割を果たすのが「清算的財産分与」です。特有財産は、この清算的財産分与の対象から原則として除外される財産として位置づけられています。なお、離婚に伴う財産分与の手続全般や全体像については、離婚時の財産分与の基本とスムーズに進めるためのポイントで体系的に解説しています。
夫婦の協力とは無関係に形成された財産を指す
財産分与における「特有財産」とは、夫婦の協力(寄与)とは無関係に形成・取得された財産を指します。具体的には、婚姻する前から夫婦の一方が単独で所有していた財産や、婚姻期間中であっても他方配偶者の協力とは無関係に取得した財産がこれに該当します。
財産分与の核心は、婚姻共同生活の中で「夫婦の協力によって形成・維持された財産であるか否か」という点にあります。したがって、夫婦の協力関係に基づかずに形成された財産については、法的に各自へ単独で帰属するものと扱われ、分配の基礎となる財産から外れるのが原則です。
清算的財産分与の対象から原則として除外される理由
特有財産が清算的財産分与の対象から除外される理由は、清算的財産分与の制度趣旨そのものにあります。清算的財産分与は、婚姻中に夫婦が共同で築き上げた財産を離婚時に清算する手続です。そのため、財産の取得や維持に関して他方配偶者の寄与が一切存在しない特有財産については、そもそも夫婦間で清算すべき対象にはなり得ないという法理が働きます。
ただし、特有財産がいかなる場合でも財産分与で一切考慮されないと断定することはできません。清算的財産分与の対象からは除外されるとしても、一方の当事者が離婚後に自力で生計を維持することが困難な場合に認められる扶養的財産分与や、慰謝料的財産分与の文脈においては、分与義務者の資力(支払能力)を示す一事情として補充的に考慮される余地があります。共有財産だけでは相手方の生活困窮を補えないような例外的な場面では、特有財産の存在が間接的に分与額の判断に影響を与える場合がある点に留意が必要です。
特有財産と共有財産を区別する基本的な判断基準
夫婦が保有する個々の財産が「特有財産」と「共有財産」のどちらに該当するかを判断する際、実務上もっとも誤解が生じやすいのが「名義」との関係です。「自分名義の預金口座だから特有財産になる」「夫の単独名義の不動産だから妻には分与されない」といった理解は、財産分与の法理においては誤りとなります。
裁判実務においては、口座や登記の名義という形式的な基準ではなく、取得時期・取得原因(原資)・夫婦の協力の有無という実質的な基準によって区分が判断されます。
特有財産・共有財産・実質的共有財産の3分類
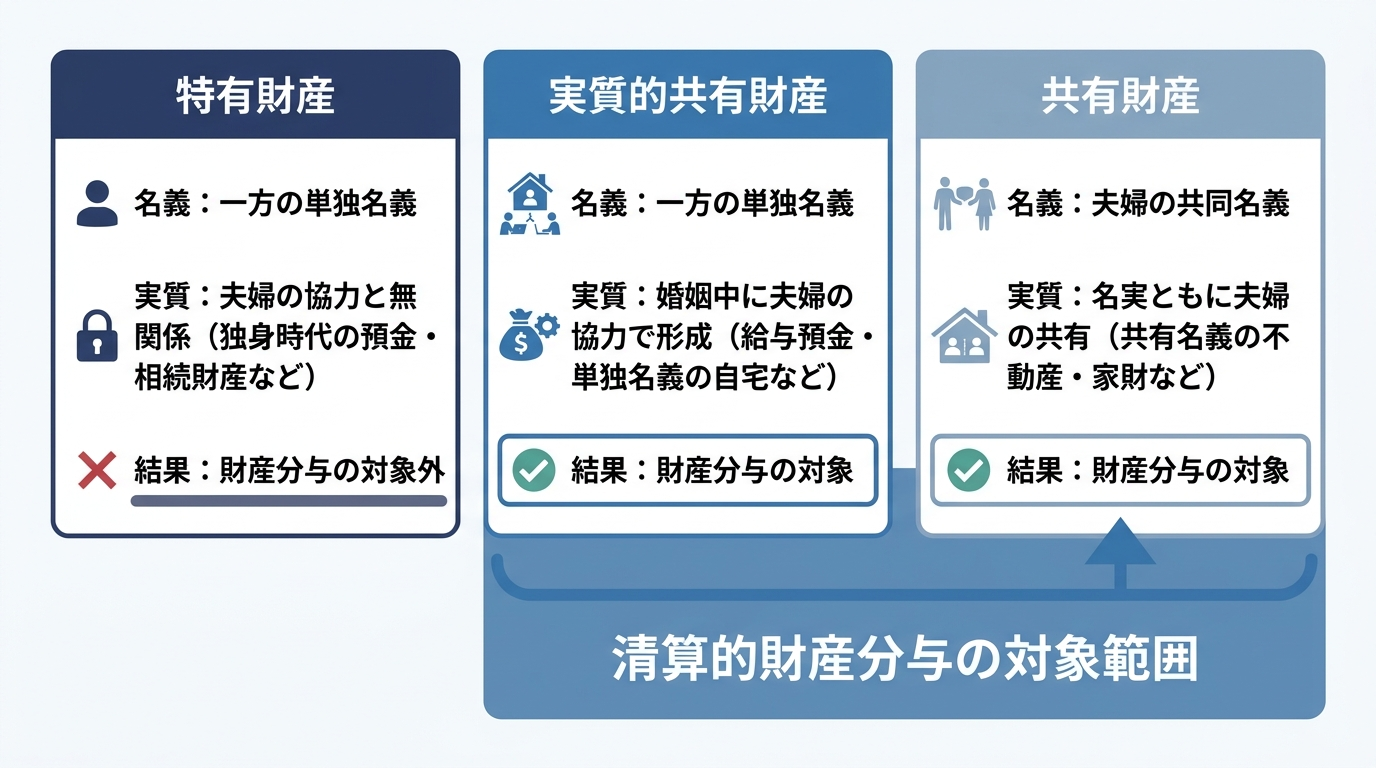
財産分与の対象となるか否かを正確に整理するためには、夫婦に関わる財産を以下の3つのカテゴリーに分類して理解する必要があります。
| 分類 | 名義(形式的帰属) | 実質的帰属・形成の経緯 | 清算的財産分与の対象 |
|---|---|---|---|
| ① 特有財産 | 夫婦の一方の単独名義 | 婚姻前の資産や相続財産など、名実ともに一方が単独で所有し、他方の協力と無関係な財産 | 対象外(原則) |
| ② 共有財産 | 夫婦の共同名義 | 共有名義の不動産や共同生活で使用する家財道具など、名実ともに夫婦が共有する財産 | 対象 |
| ③ 実質的共有財産 | 夫婦の一方の単独名義 | 婚姻中に一方の収入等で取得し、単独所有(単独名義)となっているが、実質的には夫婦の協力で形成・維持された財産 | 対象 |
一般的な用語として「共有財産が財産分与の対象になる」と説明される場合、その「共有財産」には上記の②だけでなく、③の実質的共有財産が含まれています。実務において分与対象の大部分を占めるのは、むしろこの「実質的共有財産」です。
単独名義と夫婦別産制(民法762条)の関係
なぜ単独名義の財産が財産分与の対象(実質的共有財産)となるのかを理解するには、民法第762条第1項が定める「夫婦別産制」との関係を押さえる必要があります。
民法第762条(夫婦間における財産の帰属)
1. 夫婦の一方が婚姻前から有する財産及び婚姻中自己の名で得た財産は、その特有財産(夫婦の一方が単独で有する財産をいう。)とする。
2. 夫婦のいずれに属するか明らかでない財産は、その共有に属するものと推定する。
ここで注意すべきなのは、民法第762条第1項にある「特有財産」という言葉と、離婚時の財産分与実務で用いられる「特有財産」という言葉では、その法的な意味合いが異なるという点です。
民法第762条第1項は、夫婦間および第三者に対する関係における所有権の帰属(夫婦別産制)を定めた規定です。たとえば、夫が会社から得た給与を夫名義の口座に預け入れた場合、所有権の帰属としては夫の単独所有(条文上の特有財産)となり、婚姻中から他方配偶者に当然に物権的な共有持分が生じるわけではなく、原則として名義人である夫が単独で管理・処分することができます。
しかし、離婚時に夫婦の財産関係を清算する財産分与(民法第768条)においては、所有権の帰属とは別に、婚姻中に一方が稼働して得た収入や、それを原資として形成した預貯金および購入した不動産・有価証券等は、他方配偶者の家事労働や内助の功といった協力に支えられて形成・維持されたものと評価されます。そのため、物権的には一方の単独所有(単独名義)の財産であっても、離婚時の財産分与においては「実質的共有財産」として清算の対象となります。したがって、単独名義(単独所有)であること自体は、財産分与の対象から除外される特有財産の根拠にはなりません。
取得時期・取得原因・夫婦の寄与という3つの判断軸
実質的に特有財産と共有財産(実質的共有財産を含む)を区別する際は、主に以下の3つの判断軸が用いられます。
- 取得時期:その財産をいつ取得したか(婚姻前か、婚姻期間中か、別居後か)
- 取得原因・原資:どのような原因・資金で取得したか(婚姻中の稼働収入か、相続・贈与などの無償取得か、婚姻前の資産の組み替えか)
- 夫婦の寄与(協力)の有無:その財産の取得や価値の維持・増加に対して、他方配偶者の貢献が認められるか
なお、前述の民法第762条第2項は、夫婦のいずれに属するか明らかでない財産について夫婦の共有に属するものと推定する規定です。これとは別に、離婚時の財産分与に関する裁判実務においては、婚姻期間中に形成された財産は原則として夫婦の協力によって築かれた「実質的共有財産」と事実上推認される傾向にあります。そのため、特定の財産を特有財産として分与対象から除外するためには、その財産が「他方配偶者の寄与が認められない取得時期・取得原因によるものであること」が客観的に裏付けられる必要があります。
特有財産として扱われる主な具体例と類型
前章で整理した判断基準(取得時期・取得原因・夫婦の寄与の有無)に照らしたとき、具体的にどのような資産が特有財産として扱われるのかを類型別に解説します。
婚姻前から一方が保有していた財産と別居後の財産
まず「取得時期」の観点から特有財産に分類されるのが、婚姻成立よりも前に夫婦の一方が単独で保有していた財産です。たとえば、独身時代に自身の給与から蓄えていた預貯金、婚姻前に購入し代金やローンを完済していた不動産・自動車、婚姻前から契約し保険料を払い込んでいた保険の解約返戻金(婚姻前相当分)などが挙げられます。これらは夫婦の協力関係が生じる前に形成された資産であるため、原則として特有財産となります。
あわせて、婚姻期間中であっても「夫婦の協力関係が終了した別居後」に各自が新たに取得した財産についても、実質的に特有財産と同様に分与対象外として扱われます。清算的財産分与の対象を確定する基準時は、原則として夫婦の経済的・生活的な協力関係が失われた「別居時」と解されているためです。別居後に各自の給与所得から新たに蓄えた預貯金や購入した資産には、他方配偶者の協力が及んでいないと判断されます。
婚姻中に相続や贈与などによって取得した財産
次に「取得原因」の観点から、婚姻期間中に取得した財産であっても特有財産となる代表例が、相続や贈与などによって夫婦の協力とは無関係に取得した財産です。具体的には以下のようなものが該当します。
- 実親や親族が亡くなったことにより取得した遺産(相続預金、相続不動産など)や、受取人固有の権利として取得した死亡保険金
- 婚姻中に一方の親や祖父母から受けた生前贈与(住宅取得資金の贈与など)
- 社会的儀礼として夫婦の一方個人に対して贈られた香典、見舞金、弔慰金など
- 一方の当事者が遭った交通事故等の人身傷害に対する損害賠償金のうち、精神的苦痛に対する慰謝料部分(※逸失利益のうち婚姻期間に対応する稼働収入減少分は共有財産と評価される場合があります)
これらは婚姻期間中に取得したものであっても、夫婦の共同の協力によって得たものではなく、特定の個人との身分関係や固有の事情に基づいて取得した資産であるため、原則として特有財産に分類されます。
日常的な専用品や子供固有の財産との区別
財産の性質上の区分として、日常生活の範囲内で夫婦の一方が専ら単独で使用する衣類、靴、化粧品、一般的な装身具、仕事用の書籍・道具などの「社会通念上の専用品(固有財産)」は、特有財産として分与対象から除外されるのが一般的です。
もっとも、名目上は一方が身につける品物や趣味の品であっても、高額な宝石・高級時計・美術品・骨董品などで、資産形成や投資の対象としての側面を持ち、かつ婚姻中の収入(共有財産)から購入されたものについては、換価価値のある実質的共有財産として財産分与の対象に含まれる場合があります。
また、実務上よく問題となる「子供名義の預貯金」についても、名義ではなく原資(取得原因)によって区別されます。子供が親族から受け取ったお年玉や入学祝い等をそのまま蓄えていた口座であれば「子供固有の財産」として夫婦の財産分与の対象外となります。一方で、将来の教育資金や学資保険の積立などの目的で、夫婦の収入や児童手当から拠出して子供名義の口座に貯蓄していた場合は、実質的には夫婦の協力によって形成された「実質的共有財産」と評価され、財産分与の対象に含まれます。
特有財産と共有財産が混在・変形する場合の判断構造
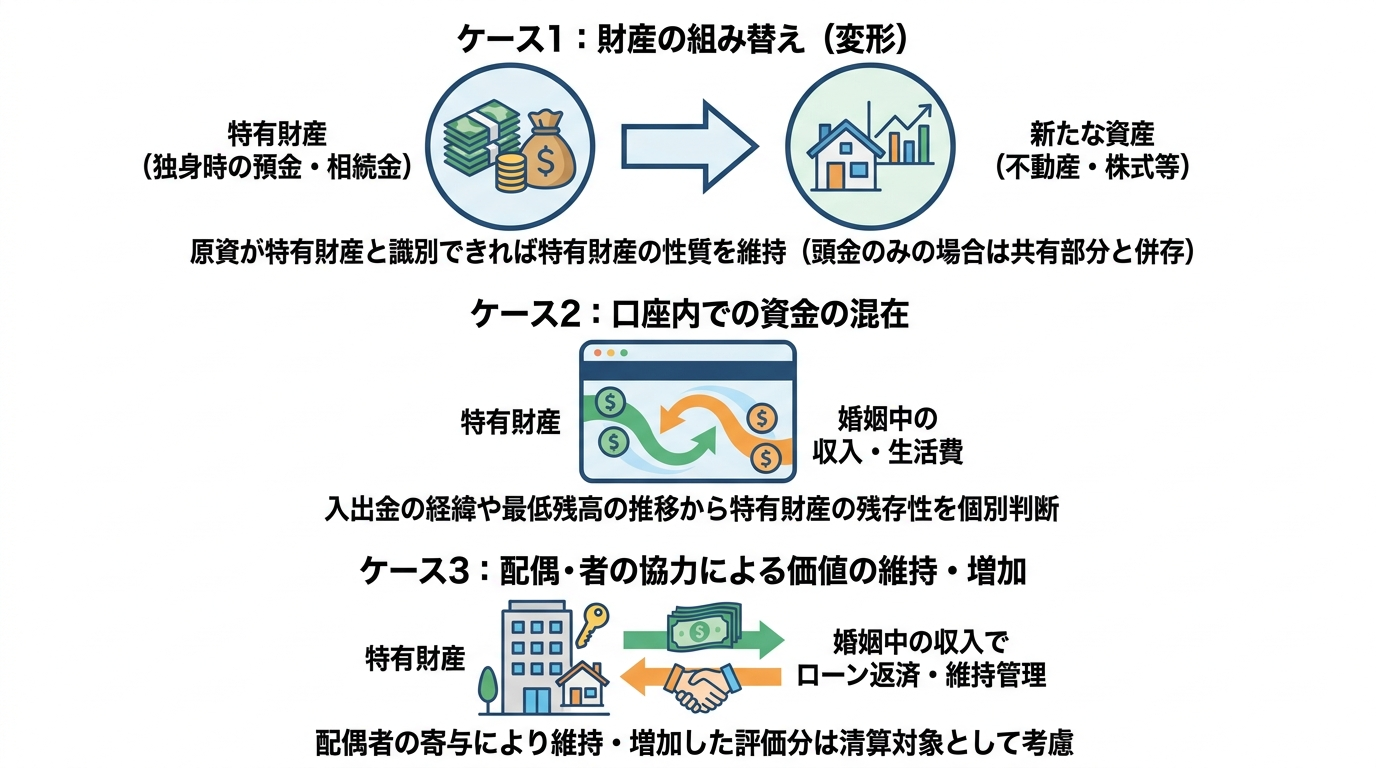
実際の離婚事案では、特有財産が婚姻当初のまま独立して保管されているケースばかりではありません。婚姻生活が長期にわたるほど、特有財産が別の資産に形を変えたり、共有財産と一つの口座内で混ざり合ったり、あるいは配偶者の協力によって価値が維持・増加したりする複雑な事象が生じます。
なお、近年の家族法制の見直しに伴い、2026年(令和8年)4月1日に施行された改正民法では、離婚後の子の養育に関する規定(共同親権の導入等)とともに、財産分与に関するルール(請求期間の伸長や考慮要素の明確化)も改正されています。法改正の全体的な背景については、自治体の広報資料である「離婚後の子の養育に関する民法等の改正について」等でも案内されていますが、以下では財産分与において特有財産と共有財産が交錯する場面の法的な判断構造を解説します。
特有財産を原資として別の財産に組み替えた場合
婚姻前に保有していた預貯金や、婚姻中に親から相続した現金(特有財産)を原資として、婚姻後に不動産、自動車、株式・投資信託などを購入した場合、その新しく取得した財産の法的性質が問題となります。
このような場合、財産の形態は現金から不動産や有価証券などへ変化していますが、取得資金(原資)が特有財産から支出されたと客観的に識別できる限り、新しく取得した財産も原則として特有財産の性質を引き継ぐ(特有財産の変形物とみなされる)という法理が妥当します。
また、不動産の購入などに際して、頭金の一部として一方の特有財産(独身時代の預金や親からの贈与資金)を充て、残りの代金を婚姻中の収入や住宅ローンで支払ったケースでは、一つの不動産の中に「特有財産に対応する部分」と「実質的共有財産に対応する部分」が併存する構造となります。この場合、不動産全体が共有財産や特有財産のどちらか一方に塗り替えられるわけではなく、原資の拠出割合等に応じて特有財産部分を考慮した上で清算範囲を定めるのが基本的な考え方です。こうした特有財産の立証や不動産頭金の計算方法には専門的な検討が求められます。
一つの口座内で特有財産と共有財産が混在した場合
独身時代から開設していた預金口座を婚姻後もそのまま給与振込や生活費の引き落とし口座として使い続けた場合や、相続した資金を生活費用の口座に入金して日常の入出金を繰り返した場合など、一つの口座内で特有財産と共有財産が混在するケースは実務上非常に多く見られます。
法的な原則として、金銭(貨幣)は高度の代替性を有し、それ自体に色分けができないという性質を持っています。そのため、特有財産であった預金が家計の収支と一体となって長期間にわたり入出金が繰り返されると、別居時点の口座残高のうち「どこまでが当初の特有財産の残存分で、どこからが婚姻中の収入による共有財産分か」を特定・識別することが困難になる場合があります。
配偶者の協力により特有財産の価値が維持・増加した場合
元々は一方の特有財産であったとしても、婚姻期間中に他方配偶者の協力や家計(共有財産)からの支出によって、その財産の価値が維持されたり増加したりした場合には、その維持・増加分について清算的財産分与の対象として考慮されることがあります。
2026年(令和8年)4月施行の改正民法第768条第3項においては、家庭裁判所が財産分与の額および方法を定める際に考慮すべき要素として、「婚姻中に取得し、又は維持した財産の額及びその取得又は維持についての各当事者の寄与の程度」が条文上も明確に規定されました(寄与の程度は原則として相等しいものと推定されます)。
この「財産の維持」に対する寄与が問題となる典型例としては、以下のような場面が挙げられます。
- 婚姻前に一方が購入していた不動産について、婚姻期間中に夫婦の共有財産(給与収入等)から住宅ローンの返済や大規模修繕費、固定資産税等の支払いを継続し、資産価値を維持・形成した場合
- 一方が相続した賃貸アパート等の収益不動産について、婚姻中に他方配偶者が管理業務や経理、修繕の手配などに従事し、あるいは家計から維持費を拠出して資産価値の減少を防ぎ、価値を維持・増加させた場合
一方で、特有財産である株式や不動産が、夫婦の協力や労力とは無関係に、単なる市場の相場変動(株価の上昇や地価の高騰など)によって自然に値上がりした場合については、他方配偶者の寄与による増加ではないため、その値上がり益も原則として特有財産にとどまると解されています。このように、住宅ローンが残る家の財産分与をはじめ、特有財産の維持・増加に夫婦の資金や協力が関与している事案では、どの範囲に配偶者の寄与が認められるかを法的に切り分ける必要があります。
まとめ:特有財産の区分は原資と寄与の実質から判断される
離婚時の財産分与における特有財産の概念と、共有財産との区分の判断基準について解説しました。本記事の要点を整理すると以下のとおりです。
- 特有財産の定義と位置づけ:特有財産とは、婚姻前の資産や相続・贈与によって得た資産など、夫婦の協力とは無関係に形成された財産を指し、清算的財産分与の対象から原則として除外されます(ただし、扶養的財産分与等で補充的に考慮される余地はあります)。
- 単独名義と実質的共有財産:民法第762条第1項の夫婦別産制により所有権の帰属としては一方の単独所有(単独名義)となっている財産であっても、婚姻中に夫婦の協力によって形成・維持された資産であれば、離婚時の清算においては「実質的共有財産」として財産分与の対象となります。名義が単独であることは財産分与から除外される特有財産の根拠にはなりません。
- 実質的な3つの判断基準:特有財産か共有財産かの区別は、「①取得時期(婚姻前・婚姻中・別居後)」「②取得原因・原資(稼働収入か相続・贈与等か)」「③財産の取得・維持に対する他方配偶者の寄与の有無」という実質面から総合的に判断されます。
- 混在・変形・維持への寄与:特有財産が別の資産に組み替えられた場合や預金口座内で混在した場合、あるいは配偶者の協力によって価値が維持・増加した場合には、原資の特定可能性や寄与の程度に応じて、特有財産として除外される範囲と清算対象となる範囲が個別に検討されます。
特有財産と共有財産の区分は、単純な名義の有無では決まらず、過去の資金移動の経緯や婚姻中の維持管理の実態など、個別具体的な事実関係に即した法的な検討が求められる領域です。虎ノ門法律経済事務所柏支店では、離婚に伴う財産分与の交渉・調停・審判に関するご相談を取り扱っております。保有資産の法的な性質や財産分与の範囲について整理が必要な場合は、当支店までお問い合わせください。
財産分与で退職金はどう扱われる?対象となる場合と評価方法を解説
財産分与における退職金の基本的な位置づけ
離婚時の財産分与において、夫婦の一方が受け取る退職金は、原則として清算的財産分与の対象となり得ます。財産分与とは、婚姻期間中に夫婦が協力して形成・維持してきた財産を離婚に際して清算・分配する制度であり、退職金も一定の条件下でその対象財産に含まれると解されているためです。
もっとも、退職金が実際に分与対象としてどのように扱われるかを正確に把握するためには、「なぜ退職金が夫婦の共有財産とみなされるのかという法的性質」と、「すでに支給されているか、あるいは将来支給される予定(未受給)かによる取扱いの違い」の2つの観点から整理する必要があります。
なお、退職金を含めた離婚時の財産分与の全体像については、離婚時の財産分与の基本とスムーズに進めるためのポイントで体系的に解説しています。
「賃金の後払い」としての性質と夫婦の協力
退職金が財産分与の対象になり得る根拠は、退職金が有する法的な性質にあります。企業の退職金制度や公務員の退職手当には、長年の勤務に対する「功労報償的な性格」や退職後の「生活保障的な性格」がある一方で、在職中の労働に対する対価の一部を退職時にまとめて支給するという「賃金の後払い」としての性格があると考えられています。
毎月の給与(賃金)が夫婦の共同生活を支える原資であり、そこから形成された預貯金が財産分与の対象となるのと同様に、賃金の後払いである退職金についても、在職中に労働を提供してその受給権を形成できた背景には、他方配偶者の家事や育児、精神的な支えといった協力・貢献が反映されていると評価されます。
受給済みの場合と未受給(将来受給)の場合の違い
退職金の財産分与を検討する際は、財産分与の基準時(原則として別居時、同居のまま離婚する場合は離婚時)において、退職金が「受給済み」であるか、「未受給(将来受給予定)」であるかによって実務上の検討事項が大きく異なります。
| 区分 | 基準時における状態 | 財産分与における主な検討事項 |
|---|---|---|
| 受給済みの場合 | すでに退職金が支給され、預貯金や現金等の形で存在している | ・基準時において退職金相当額が残存しているか・全在職期間のうち婚姻期間(同居期間)に対応する部分はいくらか |
| 未受給(将来受給)の場合 | まだ在職中であり、現実には金銭が支給されていない | ・将来退職金が支給される確実性(蓋然性)が認められるか・現時点でいくらと評価・算定するか・離婚時に清算するか、将来の退職時に支払うか |
すでに退職金を受給している場合は、支給された金銭が基準時において預貯金や別資産に形を変えて手元に残っていれば、婚姻期間に対応する部分が分与の対象となります。反対に、基準時までに生活費等としてすべて費消され、資産として残存していない場合は、原則として清算の対象からは外れます。
一方、まだ退職しておらず将来受給する予定の退職金については、現時点で手元に金銭が存在しないため、「そもそも将来支給される確実性(蓋然性)があるか」という対象性の判断と、「未確定の退職金を現時点でどのように評価・算定するか」という特有の検討が必要となります。
未受給の退職金が財産分与の対象となる条件
まだ受け取っていない将来の退職金は、企業の経営状態の変化や退職時期・退職理由によって支給額が変動する可能性があり、不確定な要素を含んでいます。そのため、単に「将来もらえる予定がある」というだけで一律に分与対象となるわけではなく、逆に「まだ受け取っていないから対象外」と切り捨てられるわけでもありません。
裁判例においては、「将来退職金を受給できる高度の蓋然性(確実性)」が認められる場合に未受給の退職金を財産分与の対象に含めるという判断枠組みが示されてきました。もっとも、現在の家庭裁判所の実務では、定年退職時の受給の確実性を厳格に立証しなければ一切対象にならないという一律の限定がされているわけではなく、勤務先に退職金規程等が存在すれば30代〜40代であっても潜在的に退職金が発生しているものとして、原則として基準時(別居時など)に自己都合退職したと仮定した場合の退職金額を対象に含める運用も広く行われています。
支給の蓋然性(確実性)を判断する主な要素
将来退職金が支給される蓋然性が高いか否かは、主に以下の3つの要素を総合的に考慮して判断されます。
- 明確な支給根拠の存在:勤務先に就業規則や退職金規程、官公庁の退職手当法、中小企業退職金共済制度など、客観的かつ明確な支給基準が存在することが前提となります。退職金の有無や金額が経営者の一存(裁量)に委ねられているようなケースでは、支給の確実性が認められにくくなります。
- 勤務先の規模・経営状態(財務状況):退職時までに会社が倒産したり、業績悪化によって退職金規程が廃止・減額されたりするリスクが低いかどうかが検討されます。
- 定年退職までの残存期間:基準時(別居時・離婚時)から定年退職(または退職予定時期)までの期間が短いほど、不確定要素が介在する余地が少なくなり、支給の蓋然性が高いと判断されやすくなります。
定年退職時の受給見込額をベースに検討する事案などでは、定年まで数年〜10年程度以内であることが一つの目安として言及されることもありますが、残存年数のみで機械的に対象性が限定されるものではありません。定年まで10年以上の期間が残っている場合や30代〜40代の事案であっても、退職金規程に基づき基準時において自己都合退職したと仮定した場合の支給額が算定できるときや、勤務先が公務員・大企業等で支給の確実性が見込まれるときなどには、財産分与の対象として扱われるのが一般的です。
東京高等裁判所平成10年3月13日決定においても、将来支給を受ける退職金であってもその支給を受ける高度の蓋然性が認められるときには財産分与の対象とすることができるとした上で、勤務する企業の規模等に照らして退職時に退職金の支給を受けることがほぼ確実であるかという観点から判断がなされています。
将来の不確定要素(早期退職・懲戒解雇など)の扱い
未受給の退職金が争点となる事案では、支払う側の配偶者から「将来、定年前に自己都合退職するかもしれない」「病気や死亡、あるいは懲戒解雇によって退職金が支給されなくなる可能性がある」といった反論がなされることが少なくありません。
しかし、前述の東京高等裁判所平成10年3月13日決定などの裁判例を踏まえた実務の考え方では、企業の規模等に照らして退職金の支給がほぼ確実と認められる以上、こうした抽象的な不確定要素は原則として財産分与の対象性を否定する理由にはならないと解されています。
その理由は、退職時期が未確定であったとしても、財産分与の対象となるのはあくまで基準時(別居時など)までの婚姻期間に対応する部分であり、少なくとも基準時において自己都合退職したと仮定すれば支給されるはずの価値はすでに形成されていると考えられるためです。
もっとも、単なる抽象的な可能性ではなく、具体的な早期退職の予定がすでに決まっている場合や、企業業績の変動による減額リスクが現実的に見込まれるような場合には、対象性自体は認めた上で、後述する評価方法の選択(自己都合退職仮定の採用)や評価額の調整によって考慮されることがあります。
財産分与の対象となる退職金の範囲と期間
未受給または受給済みの退職金が財産分与の対象となる場合であっても、支給される退職金の「全額」が分与対象になるわけではありません。財産分与の基準時(原則として夫婦の協力関係が終了する別居時)を基準として、夫婦が協力して形成した期間に対応する部分のみを切り分ける作業が必要です。
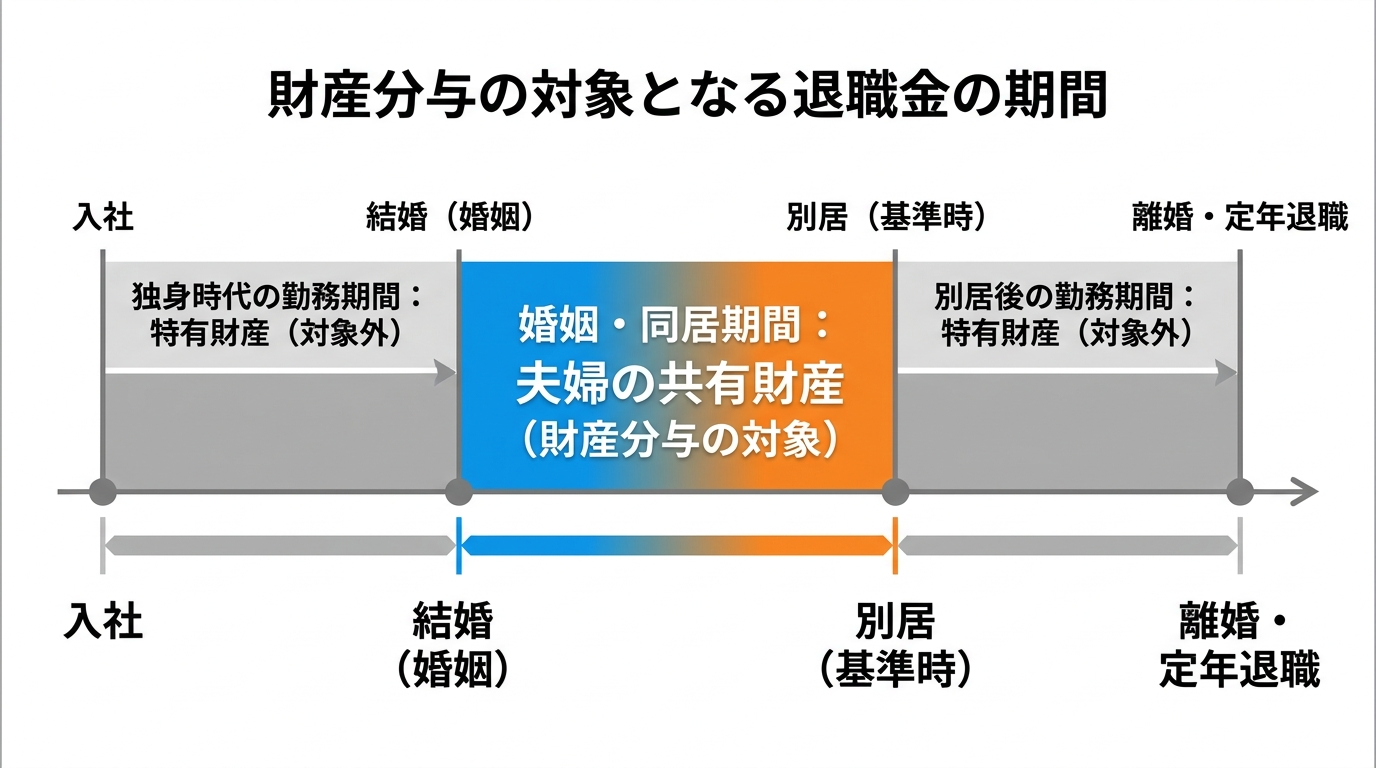
婚姻期間(同居期間)に対応する部分の考え方
退職金のうち清算的財産分与の対象となるのは、原則として「会社の在職期間(勤続期間)」と「夫婦の婚姻期間(実質的な同居期間)」が重なり合う部分に限られます。
清算的財産分与は、夫婦が共同生活を営み協力し合う中で蓄積された財産を分配する制度です。したがって、退職金という資産の価値が増加した期間のうち、配偶者による家事労働や生活上の支えといった寄与(協力)が存在した期間に形成された部分のみが、共有財産として評価されます。
こうして算出された婚姻期間対応分の退職金評価額に対し、夫婦それぞれの寄与度に応じた割合を乗じて実際の分与額を決定します。寄与度については、一方の特殊な技能や才覚のみによって異常に高額な資産が形成されたといった特段の事情がない限り、夫婦双方で対等(2分の1ずつ)とするのが原則です。なお、この原則的な分与割合に例外が生じるケースについては、2分の1ルールが修正される具体的な事由もあわせてご確認ください。
婚姻前および別居後の勤務期間が除外される理由
全在職期間のうち、「結婚する前(独身時代)の勤務期間」および「夫婦関係が破綻して別居した後の勤務期間」に対応する退職金は、財産分与の対象から除外されます。
- 婚姻前の勤務期間に対応する部分:結婚する前の独身時代に働いて蓄積された退職金の価値は、配偶者の協力とは無関係に本人が単独で形成した財産であるため、民法および家事事件実務上の特有財産として扱われ、清算の対象外となります。
- 別居後の勤務期間に対応する部分:離婚より前に別居が先行している場合、夫婦の経済的・生活的な協力関係は原則として別居時に終了したとみなされます。したがって、別居開始後から離婚成立(あるいは定年退職)までの勤務によって増加した退職金の価値は、配偶者の協力なく個人の労働によって形成されたものとして、同じく分与対象から除外されます。
このように、入社から退職までの全期間のうち、独身時代と別居後の期間を控除し、純粋に夫婦として同居・協力していた期間に対応する退職金増加分のみを抽出することが、退職金評価の基本原則となります。
未受給の退職金をいくらと評価するか|2つの算定方法
まだ支給されていない退職金を財産分与の対象とする場合、その金額をいくらと評価するかについて、実務上は大きく分けて2つの算定方法が用いられています。
- 基準時(別居時など)に自己都合退職したと仮定して算定する方法
- 将来(定年退職時)の退職見込額を基準に算定する方法
どちらの算定方法を採用するかによって評価額に差が生じることも少なくありません。以下では、それぞれの計算構造と実務上の根拠について解説します。
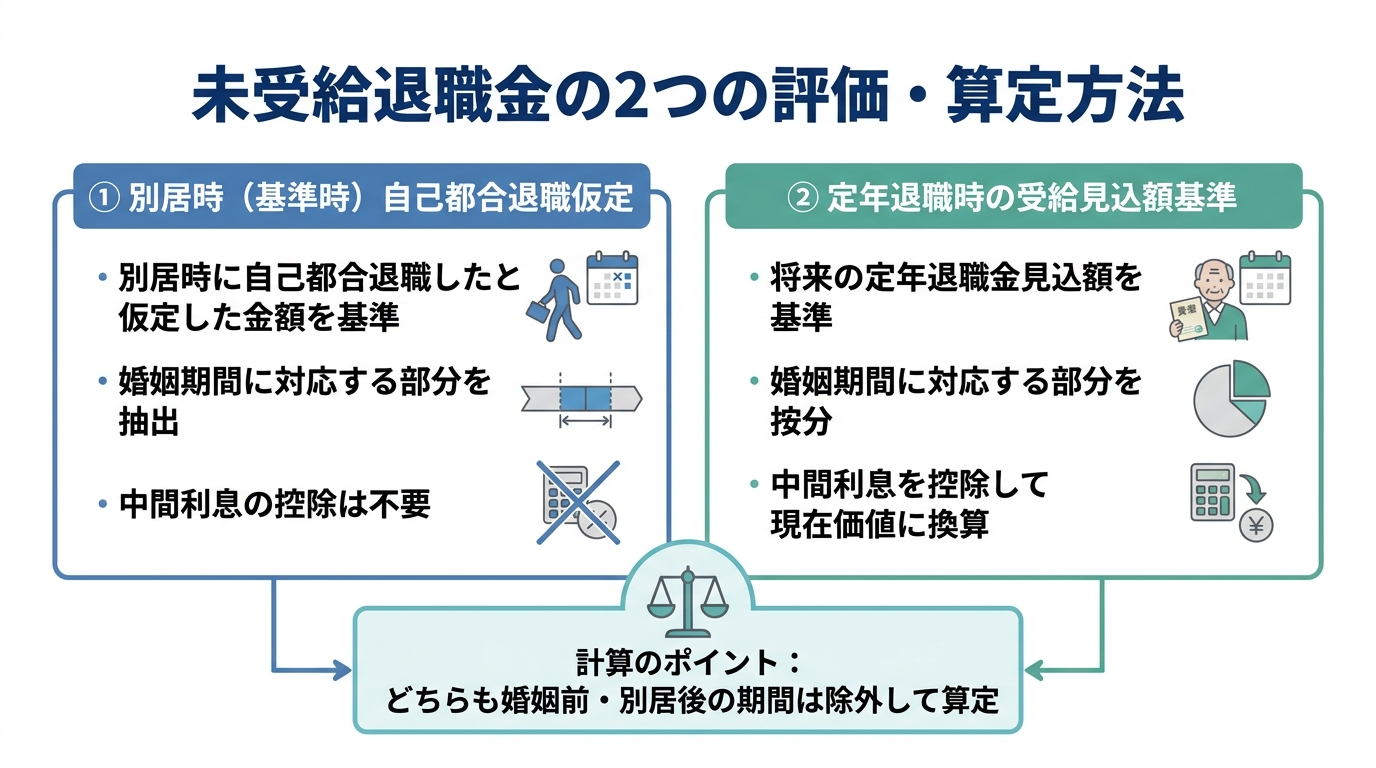
基準時(別居時)に自己都合退職したと仮定する評価方法
1つ目の方法は、財産分与の基準時(原則として別居時)において、仮に会社を自己都合退職したと仮定した場合に支給される退職金額を基礎として算定する手法です。
この方法では、勤務先の退職金規程や会社からの証明書に基づき、基準時における自己都合退職金見込額を把握した上で、婚姻期間に対応する部分を算出します。具体的な計算式としては、主に以下の2通りのアプローチが見られます。
【計算式①:期間按分による方法】
別居時の自己都合退職金見込額 × 入社から別居時までの在職期間のうち婚姻後の同居期間と重なる期間 ÷ 入社から別居時までの在職期間
【計算式②:差額算出による方法(婚姻前から勤務している場合)】
別居時に自己都合退職した場合の退職金額 − 婚姻時に自己都合退職していた場合の退職金額
企業の退職金制度には、基本給に勤続年数に応じた支給率を乗じる方式や、役職・貢献度に応じたポイント制など多様な仕組みがありますが、多くの場合、勤続年数が長くなるほど支給率が累進的に上昇する構造になっています。計算式②のように「別居時の自己都合退職金額」から「婚姻時の自己都合退職金額」を直接差し引く方法は、独身時代に形成された価値を除外し、婚姻期間中に実質的に増加した退職金の価値を直接的に捉えることができる合理的な手法とされています。
自己都合退職仮定による評価方法の最大の特徴は、基準時においてすでに確定的に形成されている価値を捉えるため、別居後の昇給や会社都合・定年による割増といった将来の不確定要素を排除できる点、また基準時現在の価値そのものであるため後述する「中間利息控除」を行う必要がない点にあります。定年退職までの期間が比較的長い事案などでも採用されやすい方法です。
定年退職時の受給見込額を基準とする評価方法と中間利息控除
2つ目の方法は、将来定年退職した際に受け取る予定の退職金見込額を基礎とし、そこから婚姻期間に対応する部分を按分した上で、現在の価値に引き直す(中間利息を控除する)手法です。
定年退職まで残り数年と迫っており、定年時の支給見込額がかなり高い精度で算出できるような事案で用いられることがあります。基本的な計算構造は以下のとおりです。
【定年時評価の基本計算式】
定年退職時の退職金見込額 × 入社から定年までの全在職期間のうち婚姻後から別居時までの同居期間と重なる期間 ÷ 入社から定年までの全在職期間 × ライプニッツ係数(中間利息控除)
※勤続年数に応じて退職金が累進的に増加する制度の下で、婚姻前の勤務期間がある場合などには、単純な期間按分ではなく、貢献度や累進性を考慮した調整がなされることもあります。
この定年時評価において不可欠な概念が「中間利息控除」です。定年退職金は本来、数年後〜十数年後の定年時に初めて受け取ることができる金銭です。それを離婚時(または別居時・口頭弁論終結時)という早い段階で前倒しして評価・精算する場合、受け取った側は定年までの期間、その金銭を運用して利息を得られることになり、逆に支払う側は本来より早く資金を手放す不利益を被ります。
この時間的な価値のズレを是正するため、定年退職までの年数に応じた法定利率分の利息(中間利息)をライプニッツ係数等を用いて差し引き、将来の金額を「現在の価値」に割り引く処理が行われます。先述の東京地方裁判所平成11年9月3日判決においても、6年後に定年退職予定の事案につき、将来受給するであろう退職金のうち夫婦の婚姻期間に対応する分を算出し、これを現在の額に引き直した(中間利息を控除した)上で清算の対象とする判断が示されています。
司法実務における退職金評価では、民法所定の法定利率に基づくライプニッツ係数を用いて厳密に現在価値を算出するのが一般的です。
退職金の評価時点と実際の支払時期(清算時期)の違い
退職金の財産分与において最後に整理しておくべき重要なポイントが、「退職金をいつの時点で評価するか(評価基準時)」と、「算定された財産分与金を実際にいつ支払うか(支払時期・清算時期)」の区別です。
たとえ将来の退職金を分与対象とする場合であっても、離婚時にすべて一括で精算するのか、それとも実際に退職金が支給される将来まで支払いを待つのかによって、当事者の資金繰りや手続の方法が大きく異なります。
離婚時(現在)に一括で清算する原則的な扱い
財産分与は離婚に伴う夫婦財産の清算手続であるため、未受給の退職金であっても、基準時(別居時など)における評価額を算定した上で、離婚時(財産分与時)に即時に清算するのが原則です。
具体的には、算定された退職金の評価額を、夫婦が保有する他の共有財産(預貯金、有価証券、生命保険の解約返戻金、住宅ローンが残る自宅不動産など)の評価額と合算し、全体の2分の1ずつとなるように調整します。
たとえば、退職金を受け取る予定の側が手元の預貯金から退職金相当分の分与額を現金で支払ったり、あるいは他方配偶者に預貯金や不動産を多く取得させることで退職金分の清算に代えたりする(差し引き計算する)方法がとられます。離婚時に一括で清算を完了させることで、離婚後に当事者間の金銭的な債権債務関係を残さずに済むという実務上の利点があります。
将来の退職金受給時に支払うとされる例外的なケース
もっとも、事案によっては離婚時に即時の支払いを命じることが著しく不合理となる場合があります。
たとえば、長年の勤務により退職金の評価額が高額にのぼる一方で、夫婦にめぼしい預貯金や他に調整できる資産がなく、支払う側に現時点で分与額を一括払いできるだけの手元資金(資力)が存在しないケースです。このような場合に離婚時の即時払いを強制すると、支払う側は高利の借り入れを強いられたり、分与金を捻出するためだけに会社を退職せざるを得なくなったりするという不合理な結果を招きます。また、定年退職までの期間がまだ相応に残っており、支給額の変動や不支給リスクを完全に無視することが難しいケースもあります。
こうした事情が認められる場合には、例外的な措置として、評価額自体は現在(基準時)を基準に確定させつつ、実際の支払時期を「将来、退職金の支給を受けた時」まで猶予する判断がなされることがあります。
裁判例としては、名古屋高等裁判所平成12年12月20日判決があります。同判決では、約8年後に定年退職を控えた事案において、定年時の退職手当受給額は不確定であるためそのまま現在の積極財産とすることはできないとしつつも、婚姻から別居までの勤務には妻の協力があったとして、別居時に自己都合退職したと仮定した場合の退職手当額を基礎に分与額を算定し、その支払時期を「将来実際に退職手当の支給を受けた時」と命じています。
なお、協議や調停において将来の退職金受給時に支払う旨の合意をする場合には、数年後〜十数年後の履行を確実にするため、支払条件や金額、退職時期の確認方法などを明確に定めた上で、離婚協議書の作成と公正証書化を行っておくことが実務上重要となります。
有責配偶者からの婚姻費用分担請求は認められる?判断基準と裁判例
有責配偶者からの婚姻費用分担請求は認められるのか
婚姻費用の分担請求において、請求する側が「有責配偶者(婚姻関係の破綻や別居の原因を専らまたは主として作った配偶者)」である場合、その請求は原則として制限(免除または減額)される傾向にあります。
もっとも、有責配偶者であれば一律に全額の請求が否定されるわけではありません。家庭裁判所の実務においては、別居や婚姻関係破綻に対する「帰責性の程度(責任の重さや双方の落ち度の割合)」や、「未成熟子(経済的に自立していない子ども)の監護の有無」によって、請求が認められる範囲が大きく異なります。
具体的な判断基準を確認する前提として、まずは法律上の原則と、有責配偶者からの請求が制限される法的な根拠について整理します。
原則として夫婦には婚姻費用の分担義務がある
民法760条は、「夫婦は、その資産、収入その他一切の事情を考慮して、婚姻から生ずる費用を分担する」と定めています。ここでいう婚姻費用とは、衣食住の費用、医療費、子どもの養育費や教育費など、婚姻共同生活を維持するために必要な一切の費用を指します。
法律上の夫婦には、互いに自分の生活水準と同程度の生活を保障する「生活保持義務」があると解されています。この義務は、夫婦が同居しているか否かにかかわらず、法的な婚姻関係が継続している限り存続するのが原則です。
したがって、たとえ別居中であっても、あるいは離婚協議中や離婚調停中であっても、法律上の夫婦である以上は、収入の多い方(義務者)から少ない方(権利者)へ婚姻費用を分担する義務が生じるのが基本的な枠組みとなります。婚姻費用に関する制度の基本的な全体像については、婚姻費用とはで体系的に解説しています。
なお、当事者間の話し合いで金額が決まらない場合には、家庭裁判所の調停や審判などの法的手続を通じて解決を図ることになりますが、裁判手続における申立手数料などの費用規定については以下の法令もご参照ください。
信義則違反や権利の濫用により請求が制限される理由
上記のように、法律上の夫婦である限り婚姻費用の分担義務が生じるのが原則ですが、例外的に請求が制限される根拠となるのが、民法1条2項の「信義誠実の原則(信義則)」および同条3項の「権利の濫用」の法理です。
民法第1条(基本原則)
2 権利の行使及び義務の履行は、信義に従い誠実に行わなければならない。
3 権利の濫用は、これを許さない。
自ら不貞行為(不倫)や暴力(DV)などの有責行為によって婚姻関係を破綻させ、あるいは別居せざるを得ない原因を作出しておきながら、他方配偶者に対して婚姻関係に基づく生活保持義務の履行(自身と同程度の生活水準の保障)を要求することは、著しく公平を欠くといえます。
そのため、家庭裁判所の実務においては、別居や婚姻関係破綻の原因を専らまたは主として作った有責配偶者からの婚姻費用分担請求は、信義則に反し、または権利の濫用に該当するとして許されない(免除または減額される)という考え方が確立しています。
婚姻費用が制限される範囲|本人分と子の養育費の区別
有責配偶者からの婚姻費用分担請求が信義則や権利濫用法理によって制限される場合、具体的に「どの部分が制限され、どの部分が認められるのか」という範囲の区別が重要となります。
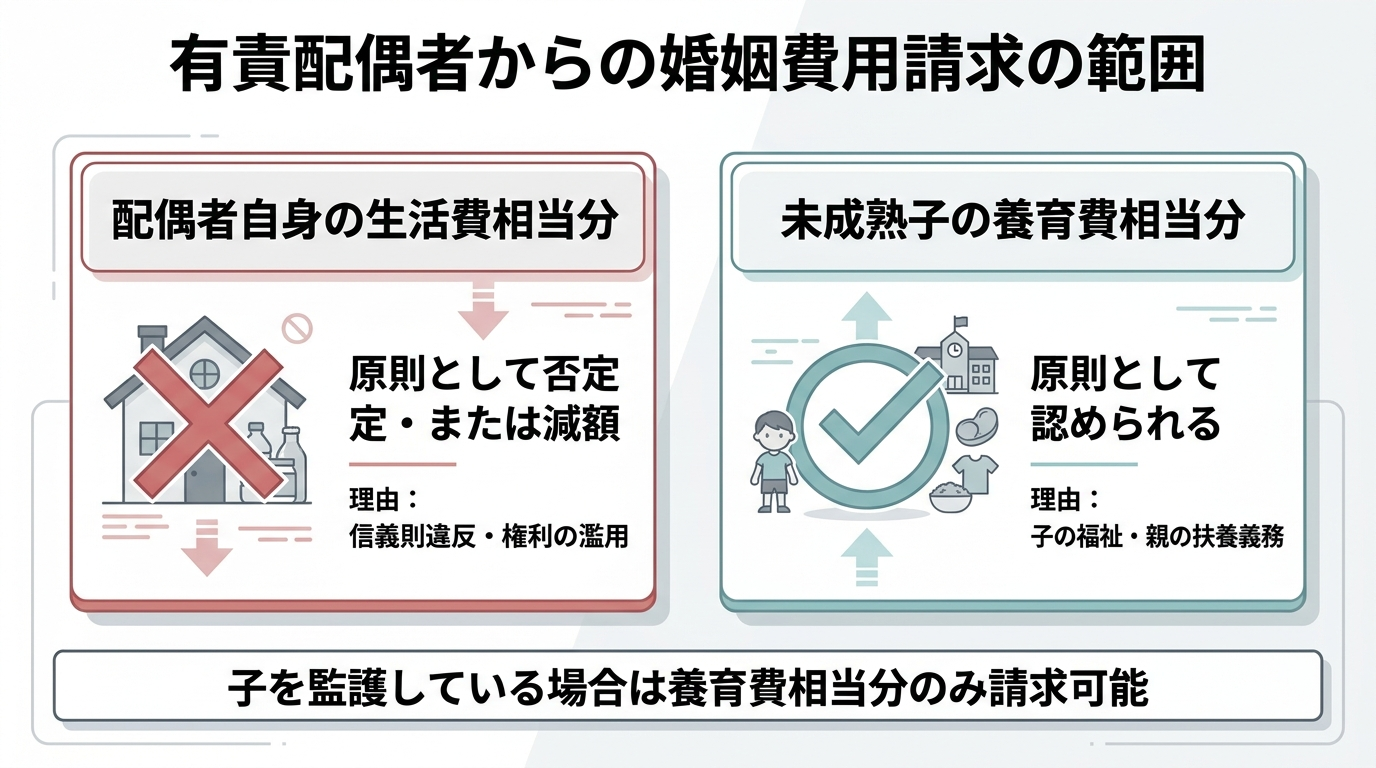
婚姻費用には、大きく分けて「配偶者自身の生活費に相当する部分」と「未成熟子の監護費用(養育費)に相当する部分」の2つが含まれています。請求者が子どもを監護しているかどうかによって、結論は以下のように大きく異なります。
| 請求者の状況 | 配偶者自身の生活費相当分 | 子の監護費用(養育費相当分) | 全体の結論 |
|---|---|---|---|
| 子どもがいない、または相手方が子を監護している場合 | 原則として否定(または帰責性の割合に応じて減額) | 対象外(発生しない) | 請求全体が否定、または本人分が減額される |
| 有責配偶者が未成熟子と同居して監護している場合 | 原則として否定(または帰責性の割合に応じて減額) | 原則として認められる | 子の養育費相当分(+減額された本人分)が認められる |
配偶者自身の生活費相当分は否定または減額される
請求者が専らまたは主として別居・婚姻関係破綻の原因を作った有責配偶者であると認められる場合、婚姻費用のうち「有責配偶者自身の生活費に相当する部分」については、信義則や権利濫用の観点から支払義務が免除(請求が否定)されるか、責任の割合に応じて減額されるのが実務上の一般的な取り扱いです。
したがって、夫婦間に子どもがいない場合や、子どもを相手方(義務者)が監護・養育している場合には、請求できる対象が「配偶者自身の生活費」のみとなるため、有責性が完全に認められれば婚姻費用の分担請求全体が認められない(却下される)結果となり得ます。
未成熟子を監護している場合の養育費相当分は認められる
一方、有責配偶者が未成熟子と同居して監護・養育しているケースでは、結論が異なります。親の不貞行為などの有責性について子どもには何らの責任もなく、親の有責性を理由に子どもの生活を維持するための費用まで制限することは、子の福祉に著しく反するためです。
また、非監護親である相手方(義務者)にとっても、実子に対する生活保持義務(扶養義務)自体は親子の関係に基づくものであり、配偶者の不貞等によって消滅するものではありません。
そのため、請求者が有責配偶者であっても、未成熟子の実質的な監護費用である養育費に相当する部分に限っては信義則や権利濫用による制限を受けず、請求が認められるのが家庭裁判所の実務における原則的な扱いです。この場合、通常の婚姻費用算定表ではなく、権利者の収入と義務者の収入を基に「養育費算定表」の基準に準じて算定された金額(子の生活費部分のみ)の支払いが命じられることが多くなります。
婚姻費用分担請求の可否を左右する帰責性の判断基準
相手方から「有責配偶者だから婚姻費用は支払わない」と主張されていても、直ちに家庭裁判所で婚姻費用が制限されるとは限りません。実務において裁判所がどのような観点から「帰責性(責任の有無および程度)」を判断しているかについて、主要な基準を解説します。
別居や破綻の原因が専らまたは主として請求側にあるか
婚姻費用が制限される「有責性」とは、単なる夫婦喧嘩や性格の不一致、価値観の相違といったレベルではなく、不貞行為(民法770条1項1号参照)や暴力(DV)・モラハラ、悪意の遺棄など、別居や婚姻関係破綻の原因が「専らまたは主として」請求者側にあると評価されるケースを指します。
実務上よく争点となるのが、請求者が「相手方に無断で家を出た(一方的に別居した)」という事案です。義務者側から「勝手に家を出て行ったのだから同居義務違反であり、有責配偶者にあたる」と主張されることは少なくありません。
しかし、同意なく別居を開始したという事実だけで、直ちに婚姻費用分担請求が否定されるわけではありません。相手方の言動や家庭内の状況など、別居に至った実質的な理由や経緯が考慮され、別居せざるを得ない相当な理由があった場合や、単なる不仲の延長で別居に至ったような場合には、原則どおり婚姻費用の分担が認められる傾向にあります。感情的な対立から不利な状況を招かないための離婚前の別居における注意点も踏まえ、別居の経緯を客観的に整理しておくことが求められます。
双方に原因がある場合や有責性の立証が問題となる場合
別居や婚姻関係の破綻について、一方の配偶者のみに100%の責任があるとはいえず、夫婦双方に一定の落ち度や原因が存在するケースもあります。このように双方に原因がある場合は、請求者側の帰責性の程度(割合)に応じて、本人分の生活費が全額免除ではなく「3割減額」「6〜7割減額」といった形で一部減額(割合的減額)にとどまることがあります。
また、手続上の重要な特徴として、婚姻費用分担請求の審判は「当面の生活費を迅速かつ簡易に決定する手続」であるという点が挙げられます。離婚訴訟のように長期間をかけて厳密な事実認定を行うことは、手続の性質上なじみません。
そのため、不貞行為の存否について当事者間で争いがあり、離婚訴訟レベルでの厳密な確定までは至らない場合であっても、提出された資料から「不貞行為や婚姻関係破綻を招く行為があったと疑うべき客観的な根拠(強い疑い・暫定的心証)」が認められれば、信義則に基づき婚姻費用が制限されることがあります。逆に言えば、相手方が単に言葉で有責性を主張しているだけで、それを裏付ける不倫の証拠などの客観的資料が乏しい場合には、審判手続において有責性の主張が排斥され、通常の婚姻費用が認められる可能性が高くなります。
有責配偶者からの婚姻費用請求に関する裁判例
実際に有責配偶者からの婚姻費用分担請求が争われた裁判例(審判例・決定例)を具体的に紹介します。事案におけるどのような事実関係や帰責性の程度が結論を分けたのか、3つのパターンに分けて確認します。
請求全体が信義則違反として認められなかった裁判例
子どもがいない場合や、子どもを義務者(請求された側)が養育している場合において、請求者側に破綻や別居の主たる責任があると認定されたときは、請求全体が却下(否定)されています。
- 福岡高裁宮崎支部平成17年3月15日決定
妻が不貞行為に及び、それを継続したことで婚姻関係が破綻した事案です。夫婦双方が離婚訴訟(本訴および反訴)を提起している状況下で、妻から夫に対して婚姻費用の分担が請求されました。裁判所は、不貞行為を行った有責配偶者である妻が離婚訴訟を提起して離婚を求めることは、婚姻共同生活体が崩壊し、もはや夫婦間の具体的な同居協力扶助の義務が喪失したことを自認するに他ならないと指摘し、そのような妻から婚姻費用の分担を求めることは信義則に照らして許されないとして、申立てを却下しました。 - 名古屋高裁平成27年7月17日決定
不貞行為に及んだ妻が夫に対して婚姻費用分担を申し立てた事案です。原審(津家裁平成27年7月17日審判)は、妻の不貞行為を認めつつも夫側にも破綻の一因があるとして減額(算定表の4〜6万円の中ほどにあたるところを1万7,000円に減額)にとどめました。しかし抗告審である名古屋高裁は、婚姻関係破綻の主要な原因は妻の不貞行為にあったというべきであるとして、信義則上、妻の婚姻費用分担請求は一切認められないと判断しました。 - 東京高裁平成31年1月31日決定
不貞行為以外の有責事由で請求全体が否定された事例です。妻が別居開始日に長男の首を絞め、夫を包丁で切りつけたほか、以前から長男に叩く・蹴るといった暴力を振るっていた事案において、妻が夫に婚姻費用を請求しました。原審(東京家裁立川支部平成30年10月11日審判)は、妻が長男の問題行動に悩み夫に相談できない状態であった経緯を考慮して請求を認めましたが、抗告審である東京高裁は、別居と婚姻関係の深刻な悪化は妻の長男に対する暴力と心身への深刻な影響が根底にあり、妻の責任が極めて大きいと認定しました。その上で、夫が妻の住む住宅のローンを支払い、別居先で長男を養育して学費や塾代も負担している経済的状況に照らせば、妻が夫と同程度の生活水準の保持を求めて婚姻費用を請求することは信義則違反または権利の濫用として許されないとし、請求を却下しました。
子の養育費相当分のみが認められた裁判例
有責配偶者が未成熟子を連れて別居し、現に子を監護している事案では、配偶者自身の生活費部分は否定しつつ、子の監護費用(養育費相当分)に限って認める判断が定着しています。
- 神戸家裁尼崎支部平成17年12月27日審判
不貞行為を行った妻が2人の未成熟子を監護しながら婚姻費用を請求した事案です。裁判所は、婚姻関係が専ら妻の不貞行為を原因として破綻に至ったと認定し、妻自身の生活費部分の請求は信義則に反して認められないとした上で、現に監護している未成熟子2人の生活費部分(養育費相当額)のみを認めました。 - 東京家裁平成20年7月31日審判
子を連れて別居した妻が婚姻費用を請求した事案において、妻が不貞相手の男性のアパートで暮らし、自身や子の衣類だけでなく男性の衣類も一緒に洗濯してベランダに干していたことなどの事情から、裁判所は不貞行為の存在を認定しました。そして、別居の原因は主として妻の不貞行為にあり、妻が別居を強行して継続している以上、自身の生活費にあたる分の請求は権利の濫用として許されず、同居する未成年の子の実質的監護費用を請求し得るにとどまると判断しました。 - 大阪高裁平成28年3月17日決定
子を連れて別居した妻からの婚姻費用分担請求に対し、夫が「別居の原因は専ら妻の不貞によるもので権利濫用にあたる」と主張した事案です。裁判所は、「夫婦は互いに生活保持義務としての婚姻費用分担義務を負い、この義務は別居や婚姻関係破綻の場合にも影響を受けるものではないが、別居ないし破綻について専ら又は主として責任がある配偶者の婚姻費用分担請求は、信義則あるいは権利濫用の見地からして、子の生活費に関わる部分(養育費)に限って認められる」と明確に判示しました。
帰責性の程度や事情により減額・一部認容された裁判例
不貞行為の断定まではできないものの強い疑いがある場合や、破綻原因に双方の落ち度がある場合には、事案の性質に応じて金額の軽減や一部認容がなされています。
津家裁平成27年7月17日審判(名古屋高裁平成27年7月17日決定の原審)
前述した名古屋高裁の事案の第一審(原審)における判断です。原審の家庭裁判所は、妻の不貞行為の事実を認めつつも、婚姻関係の破綻については夫の側にも一因(一定の責任)があるとして、請求を全額否定するのではなく、通常の婚姻費用算定表による相場(月額4〜6万円の中ほど)から6〜7割程度を減額し、月額1万7,000円の範囲で婚姻費用分担義務を認めました。抗告審では夫の責任が否定されて全額却下となりましたが、破綻の帰責性が双方にあると認定された場合には、このように割合的な減額にとどまるケースがあることを示す一例といえます。
有責性が問題となる婚姻費用請求のまとめ
有責配偶者からの婚姻費用分担請求に関する法的な判断構造を整理すると、以下の3点に集約されます。
- 原則的な制限の枠組み:不貞行為や暴力など、別居や婚姻関係破綻の原因を「専らまたは主として」作った有責配偶者からの婚姻費用請求は、信義則違反または権利の濫用(民法1条2項・3項)として制限される。
- 本人分と子の養育費相当分の区別:請求が制限されるのは「有責配偶者自身の生活費に相当する部分」であり、有責配偶者が未成熟子を監護している場合、「子の養育費に相当する部分」については原則として制限されずに認められる。
- 個別事情による判断の相違:「有責配偶者にあたるか否か」および「全額免除か一部減額か」は、別居に至った実質的な経緯、有責性の割合、そして審判手続における客観的な証拠の有無(暫定的心証の程度)といった個別具体的な事情によって裁判所の判断が分かれる。
相手方から有責性を主張されている場合であっても、法的な意味での「専らまたは主たる責任」が認められるか、またどの範囲で婚姻費用が算定されるかは、事案の事実関係と証拠の評価によって決まります。自身の置かれた状況における法的な見通しを把握するにあたっては、これらの判断基準と裁判例の傾向を正確に照らし合わせることが重要です。
一度決まった婚姻費用の増額・減額は可能?判断基準と具体例
一度決まった婚姻費用を増額・減額できる2つのケース
夫婦間の協議や公正証書、家庭裁判所の調停・審判によって一度決定した婚姻費用であっても、後から金額を変更(増額・減額)できる場合があります。具体的には、①当事者双方の話し合いによる合意がある場合、または②合意できない場合でも、取り決め後に法的な「事情の変更」が認められる場合の2つのケースです。
民法760条は夫婦の資産や収入等に応じた婚姻費用の分担を定め、民法880条は協議や審判の後に「事情に変更を生じたとき」は家庭裁判所がその内容を変更できると規定しています。もっとも、一度成立した合意や審判の法的安定性も重視されるため、いかなる変化でも無条件に変更が認められるわけではありません。
そもそも婚姻費用がどのような性質を持つ費用であるかという全体像については、婚姻費用とはで体系的に解説しています。また、条文の正確な規定内容を確認したい場合は、以下の法令データベースもご参照ください。
婚姻費用の増減額が認められる4つの判断基準
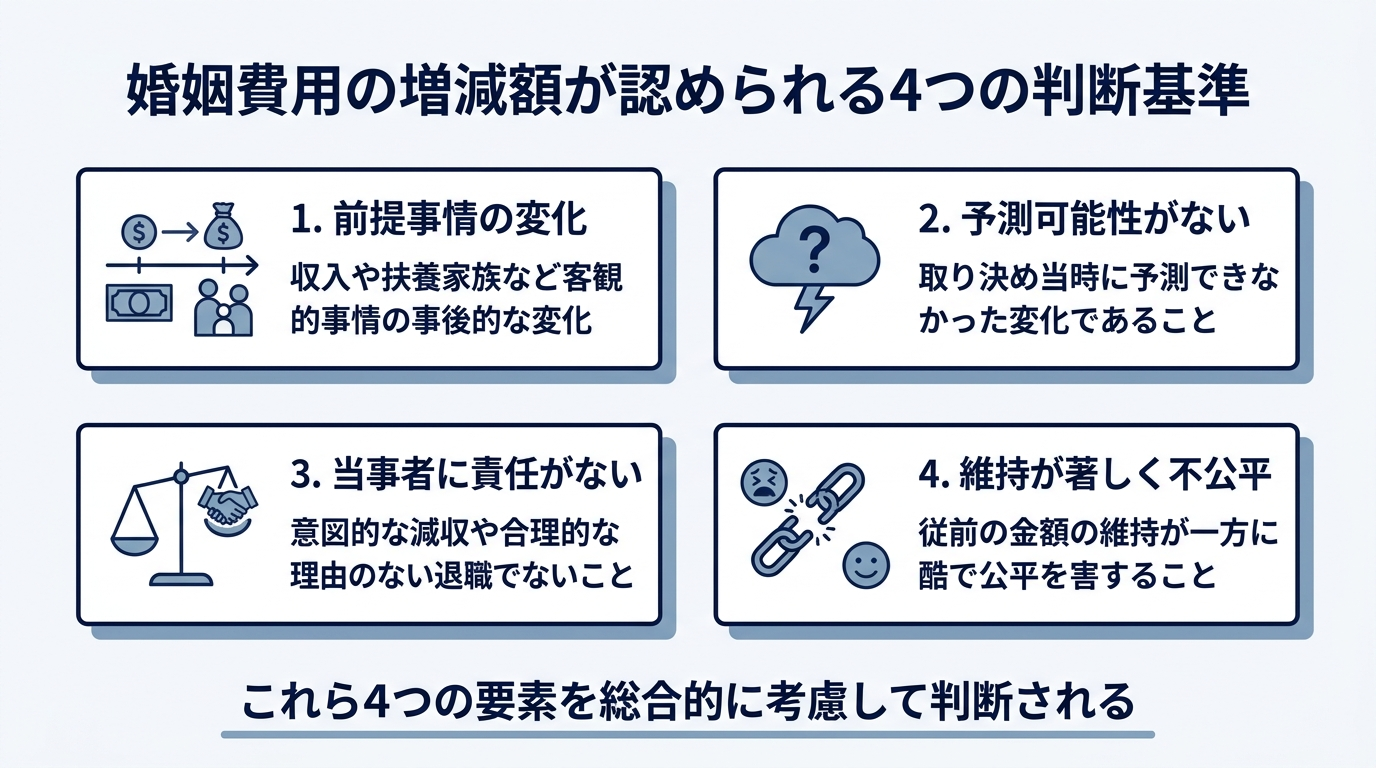
当事者間の協議で婚姻費用の変更に合意できず、調停や審判で増減額の可否が争われる場合、家庭裁判所は民法880条の類推適用(または民法766条3項の準用)に基づき、法的な「事情の変更」があるか否かを審理します。実務上、変更が認められるためには、以下の4つの考慮要素を満たすことが判断基準とされています。
- 取り決めの前提となった客観的事情が変化したこと
- 取り決め当時にその変化を予測できなかったこと(予測可能性の不存在)
- 事情の変化について当事者に責任がないこと(帰責性の不存在)
- 従前の金額を維持することが著しく不公平であること(変更の必要性・相当性)
なお、裁判例においては、これら4つの要素を機械的・個別的に切り離して判定するというよりも、各要素を総合的に考慮したうえで、従前の決定額を変更すべきかどうかが判断される傾向にあります。
取り決めの前提となった客観的事情が変化したこと
1つ目の基準は、従前の合意や調停・審判の基礎とされていた客観的な事情(夫婦双方の収入、扶養家族の数、健康状態、住居関係など)に、事後的な変化が生じたことです。
したがって、前回の取り決め以前から既に存在し、当事者が認識していた事情については、原則として変更の理由にはなりません(ただし、当時には客観的に知り得なかった事情が後から判明した場合を除きます)。
取り決め当時にその変化を予測できなかったこと
2つ目の基準は「予測可能性」です。仮に客観的な事情の変化が生じていたとしても、前回の取り決めを行った時点で当然に予定されていた事情や、容易に予測できた事情が現実化したにすぎない場合は、当時の合意や審判の内容に織り込み済みであると評価されます。そのため、原則として増減額の理由とはなりません(もっとも、後述する子の年齢区分の上昇のように、事柄の性質上予測可能であっても、従前の算定においてあらかじめ織り込まれていない限り事情変更と認められるものもあります)。
具体例として、子どもの成長に伴う年齢の上昇が挙げられます。家庭裁判所が公開している現行の算定表では、子どもの年齢区分が「0〜14歳」と「15歳以上」に分かれており(なお、この年齢区分は算定表上の生活費指数の区分であり、個別の事案で子どもに扶養が必要とされる期間・終期そのものを意味するわけではありません)、15歳以上になると算定表上の金額は高くなります。子どもが成長して15歳に達すること自体は取り決め時に当然予測できますが、標準算定方式では15歳到達により子の生活費指数が上昇する(62から85へ増える)ため、養育費に関する裁判例(東京高裁令和3年3月5日決定)では、15歳に達しても増額しない旨の合意があるなどの特段の事情がない限り、原則として増額すべき事情変更に該当すると判断されています。婚姻費用においても同様の生活費指数の区分が用いられているため、予測可能であることの一事をもって排除されるのではなく、生活費指数の変化や従前の合意内容、特段の事情の有無を踏まえて判断されます。
一方で、合意当時に既に不祥事等を起こしており、勤務先から減給等の処分を受ける可能性を認識し得た状態で合意したようなケースでは、その後の減収は予測の範囲内であるとして減額が否定された裁判例があります。
事情の変化について当事者に責任がないこと
3つ目の基準は「帰責性(当事者の責任の有無)」です。収入の減少などの変化が、婚姻費用の支払いを免れる目的や、合理的な理由のない自己都合によって生じた場合には、信義則や公平の観点から変更が認められないか、あるいは変更幅が制限されます。
例えば、心身に問題がなく稼働能力(働いて収入を得る能力)があるにもかかわらず、正当な理由なく退職・転職して低収入に甘んじている場合や、自営業者・会社役員が意図的に売上を抑えたり自身の役員報酬を引き下げたりしたようなケースがこれに該当します。このような場合、家庭裁判所は現実の低い収入ではなく、本来働けば得られるはずの収入(潜在的稼働能力に基づく収入や減収前の収入)を前提として婚姻費用を算定することがあります。
従前の金額を維持することが著しく不公平であること
4つ目の基準は、変更の必要性・相当性(事情変更の重要性)です。一度決まった婚姻費用の変更を安易に認めると、受け取る側の生活設計が不安定になり、紛争が蒸し返されることになります。そのため、事情の変化が「従前の内容をそのまま維持させることが一方の当事者に著しく酷であり、客観的に当事者間の公平を害する」といえる程度に重大であることが求められます。
したがって、給与所得者における残業代や賞与のわずかな増減、自営業者における通常の事業サイクルの範囲内の売上変動などは、法的な事情変更とは認められません。実務上は、算定の基礎となる収入に相当程度(一応の目安として2割前後など)の継続的な変動があるかどうかや、夫婦双方の生活状況・資産状況の全体を比較検討したうえで判断されます。
婚姻費用の減額が問題となる主なケースと判断傾向
義務者(婚姻費用を支払う側)から減額を求める場面では、主に収入の変動や扶養家族の増加が争点となります。どのような条件であれば減額が認められ、どのような場合に否定されるのか、裁判例の傾向を踏まえて整理します。
義務者の収入減少・失業や権利者の収入増加
義務者が勤務先の倒産・リストラや自身の重篤な病気・怪我など、やむを得ない理由で大幅に減収・失業した場合や、権利者(受け取る側)が新たに就職・昇給して継続的な収入が大幅に増えた場合は、減額事由となり得ます。例えば、義務者の営業等所得がなくなり年金収入のみとなった事案において、収入状況に明らかな変更が生じ前件審判の内容が実情に適合しなくなったとして、月額11万円から7万円への減額を認めた裁判例があります(横浜家裁小田原支部令和4年12月2日審判、東京高決令和5年6月8日判タ1518号125頁)。
一方で、減収に合理的な理由がない場合や、減少幅が小さい場合には減額は認められにくくなります。実務上参考となる代表的な裁判例として、以下の2つが挙げられます。
| 裁判例 | 事案の概要 | 裁判所の判断と理由 |
|---|---|---|
| 大阪高裁平成22年3月3日決定家月62巻11号96頁 | 病院勤務の歯科医師である夫が、調停で月額6万円の婚姻費用に合意した後、勤務先を退職して大学の研究生となり収入が約3割減少したとして減額を求めた事案。 | 【減額を否定】仮に退職がやむを得なかったとしても、年齢・資格・経験等からみて従来と同程度の収入を得る稼働能力がある。大学の研究生として勤務しているのは、自らの意思で低い収入に甘んじていることとなり、その収入を生活保持義務である婚姻費用分担額算定のための収入とすることはできないと判断。 |
| 東京高裁平成26年11月26日決定判時報2269号16頁 | 審判で月額10万円と確定した後、夫の年収が約485万円から約424万円(約12.5%減)に減少したとして減額を求めた事案(原審は月額7万円へ減額)。 | 【原審取消・差戻し】夫の約12.5%の減収はそれほど大幅な減少とはいえない。また,前審判において相手方が抗告人に対して支払うべき婚姻費用分担金を月額10万円と定めた際、相手方の給与収入の減少がどの程度まで予測されていたのかなどの点も不明であるため、更に心理を尽くす必要があると判断。 |
このように、家庭裁判所は直近の源泉徴収票などの表面的な数値だけで判断するのではなく、「なぜ収入が減ったのか(稼働能力の有無)」「その減収は大幅かつ継続的なものか」「相手方の生活状況はどう変化しているか」を多角的に審査します。
再婚や養子縁組・実子の誕生による扶養家族の増加
婚姻費用は別居中の夫婦間で発生するものであるため、義務者自身が法律上の再婚をすることは通常ありません(重婚となるため)。ただし、内縁関係にある相手との間に子どもが生まれて認知した場合や、養子縁組をした場合、あるいは過去に離婚した前配偶者との間の子を引き取って扶養するようになった場合などには、義務者が扶養すべき家族の数が増加するため、婚姻費用の減額事由となり得ます。なお、離婚後の養育費の場面においても、義務者の再婚や再婚相手の連れ子との養子縁組、新たな実子の誕生は同様の枠組みで問題となります。
もっとも、前回の取り決めから極めて短期間(1年未満など)で再婚や養子縁組を行い、直ちに減額を申し立てたようなケースでは、判断が厳しくなる傾向があります。取り決め当時に既に交際しており扶養家族が増えることを予測できた、あるいはその予定を秘匿して合意した後に減額を求めることは信義則に反すると評価され、減額が否定または制限されることがあるためです。
これに対し、新たな実子が誕生(出生・認知)した場合は、養子縁組等と比較して事情変更として考慮されやすい傾向にあります。生まれた実子自身には何ら責任がなく、その子の健全な成長のために監護費用を確保する必要性が高いと判断されるためです。
婚姻費用の増額が問題となる主なケースと判断傾向
権利者(受け取る側)から婚姻費用の増額を求める場面においても、減額と同様に「当初の取り決め時には予測できなかった重大な変化が生じ、従前の金額のままでは著しく不公平となるか」が判断の軸となります。
権利者のやむを得ない減収や義務者の大幅な増収
権利者が病気や怪我、勤務先の経営悪化・解雇など、自己の責任ではない理由によって収入が大幅に減少した場合には、増額が認められる可能性があります。また、監護している子どもの病気や障害により看護・介護の必要が生じ、権利者がフルタイムでの就労を続けられなくなったようなケースも、やむを得ない減収として考慮されやすい事情です。
反対に、権利者に十分な稼働能力があるにもかかわらず、合理的な理由のない自己都合で退職・転職して収入が減った場合には、潜在的稼働能力が認められ、増額は否定されやすくなります。
一方、義務者の収入が昇進や転職、事業の成功などによって取り決め時よりも大幅に増加した場合も、夫婦は同程度の生活水準を保持すべきであるという「生活保持義務」の観点から、増額事由となり得ます。ただし、増収が一時的な賞与の増加にとどまる場合や、変動幅が軽微である場合には認められません。なお、義務者の増収により収入が算定表の上限(給与所得者で年収2,000万円、自営業者で所得1,567万円)を超えるに至った場合には、高額所得者の婚姻費用算定方法に関する特有の計算方式が議論となることがあります。
子の私立学校への進学や継続的で高額な医療費の発生
子どもの教育費や医療費の増加を理由とする増額請求も、実務上よく見られる争点です。基本的な前提として、家庭裁判所の算定表に基づく婚姻費用の算定方法においては、公立中学校・公立高校の学費や、日常的な通院にかかる医療費は、あらかじめ標準的な生活費の中に含まれているものとして計算されています。
そのため、一般的な風邪や歯科治療などの医療費、任意の学習塾や習い事の費用、あるいは前回の取り決め時点から既に予定されていた進学(既に入学していた私立学校の学費など)については、原則として増額の理由にはなりません。
教育費や医療費の増加によって婚姻費用の増額(または特別費用としての加算)が認められやすいのは、主に以下の条件を満たすケースです。
- 私立学校への進学や大学進学:前回の取り決め後に進学が決まり、義務者がその進学を明示または黙示に承諾している場合。あるいは、義務者の明確な承諾がなくても、夫婦双方の収入・学歴・社会的地位・資産状況等に照らして、私立学校等への進学が不合理といえず、義務者に費用を分担させることが相当と認められる場合。
- 高額な医療費・介護費の発生:権利者や子どもが取り決め後に重篤な病気や大怪我を負い、標準的な医療費の枠を大きく超える高額な治療費・入院費や、長期にわたる継続的な医療費が必要となった場合。
婚姻費用の変更を求める際の手続と注意点
実際に婚姻費用の増額や減額を求める場合、まずは当事者間で話し合い(協議)を行います。双方が金額の変更に合意できた場合は、後の言った・言わないのトラブルを防ぐため、変更後の金額や支払時期を明記した合意書や公正証書を作成しておくことが重要です。
当事者間で話し合いがまとまらない場合や、相手方が協議に応じない場合は、家庭裁判所に対して「婚姻費用分担調停(増額または減額)」を申し立てます。調停でも合意に至らなければ、自動的に審判手続へ移行し、裁判官が双方の提出した収入資料や事情変更の有無を審査したうえで結論(審判)を下します。
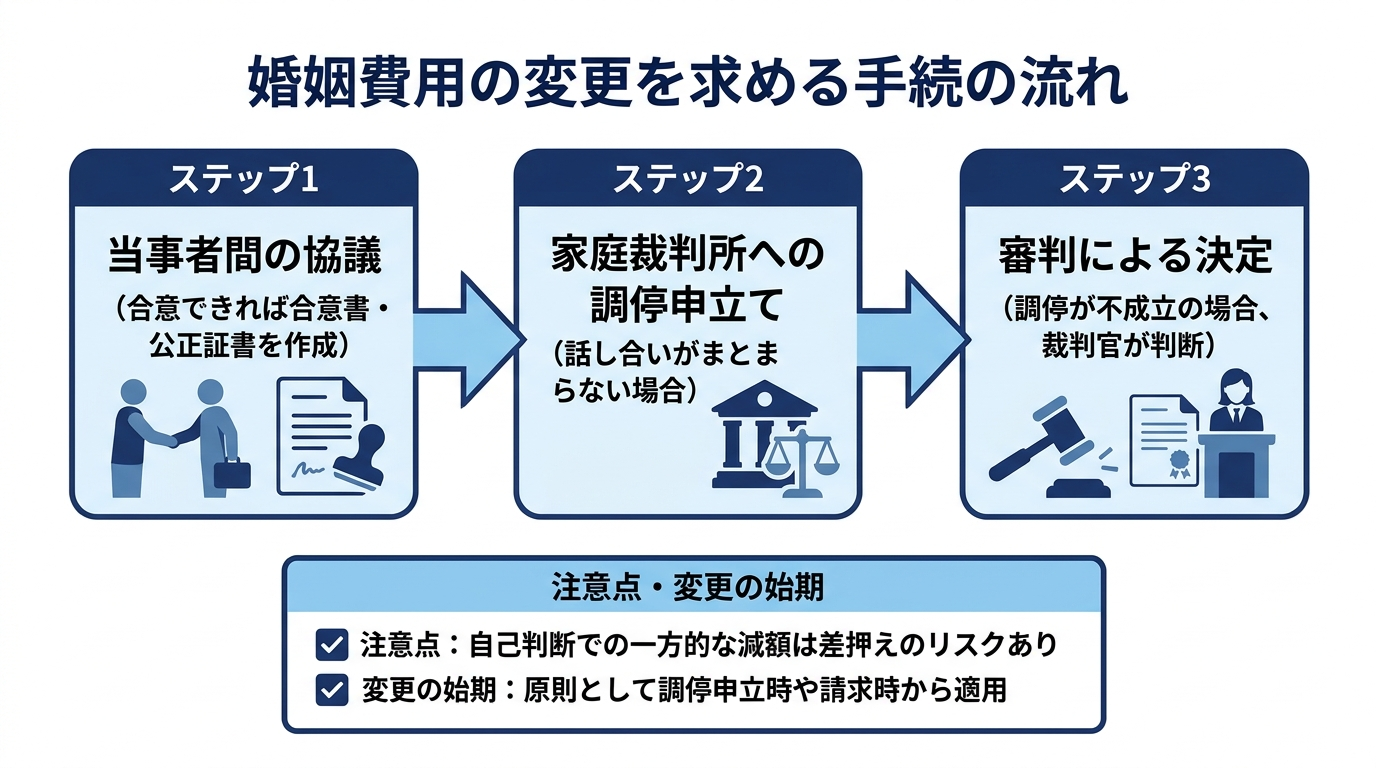
手続を進めるにあたっては、実務上、以下の2点に十分注意する必要があります。
- 自己判断で一方的に減額・支払停止をしないこと:既に調停調書、審判書、または強制執行認諾文言付きの公正証書が存在する場合、義務者が「収入が減ったから」と自己判断で一方的に支払額を減らしたり止めたりすると、権利者から未払い分として給与や預貯金の差押え(強制執行)を受けるリスクがあります。適法に減額するためには、相手方と話し合って金額変更の合意を得るか、家庭裁判所の調停・審判で変更が認められるのを待つ必要があります(なお、当事者間で変更に合意できた場合は、後日の紛争や強制執行のリスクを防ぐため、証拠保全として合意書等の書面に残しておくことが強く推奨されます)。
- 増減額が認められる時期(始期)は申立時が基準となりやすいこと:調停や審判で増減額が認められる場合、いつから新しい金額が適用されるか(変更の始期)については、実際に収入が減った時や進学した時に遡るのではなく、「相手方に変更を請求した時(内容証明郵便の送達時や調停の申立時)」とされるのが実務上の一般的な運用です。そのため、事情変更が生じた場合は早期に申立て等の手続をとることが重要となります。
なお、手続に必要な戸籍謄本や所得証明書などの行政手続・証明書取得のオンライン化等に関する一般的な行政情報については、以下の公的機関のサイトも参考になります。
高額所得者の婚姻費用算定方法|上限を超える場合の4つの計算方式
高額所得者の婚姻費用算定における問題点
婚姻費用の算定は、夫婦それぞれの総収入を認定したうえで、所得額に応じた基礎収入割合(総収入から公租公課、職業費、特別経費を控除した残額の割合)を乗じて「基礎収入」を算出し、それを夫婦や子どもの生活費指数で按分して分担額を導き出す方式(標準算定方式)が基本となります。この基本的な計算の全体像については、婚姻費用の算定方法で体系的に解説しています。
家庭裁判所の実務においては、上記の標準算定方式を基に作成された「改定標準算定表(令和元年版)」を用いて迅速に婚姻費用を算定する運用が広く定着しています。しかし、この改定標準算定表には対象となる総収入の上限が設けられており、給与所得者は年収2,000万円、自営業者は所得1,567万円が上限とされています。
そのため、支払義務者の収入がこの上限を超える高額所得者の事案では、婚姻費用をいかにして算定するかが実務上の大きな争点となります。
収入が算定表の上限を超える場合、算定表の基準を単純に延長して適用することは適切ではないと考えられています。所得が高額になるほど、所得税の累進課税制度によって所得税や住民税などの公租公課が総収入に占める割合は高くなります。一方で、収入の増加に比例して日常生活費(基礎収入)が無制限に増え続けるわけではなく、一定水準を超えた収入の多くは貯蓄や投資などの資産形成に回される傾向にあるためです。
もっとも、上限を超える事案について、実務上単一の統一された計算式が確立しているわけではありません。義務者の収入水準や収入構造、同居時の生活実態などの個別事情に照らし、複数の算定アプローチの中から事案に即した方法を検討する必要があります。
算定表の上限を超える場合の4つの算定方法
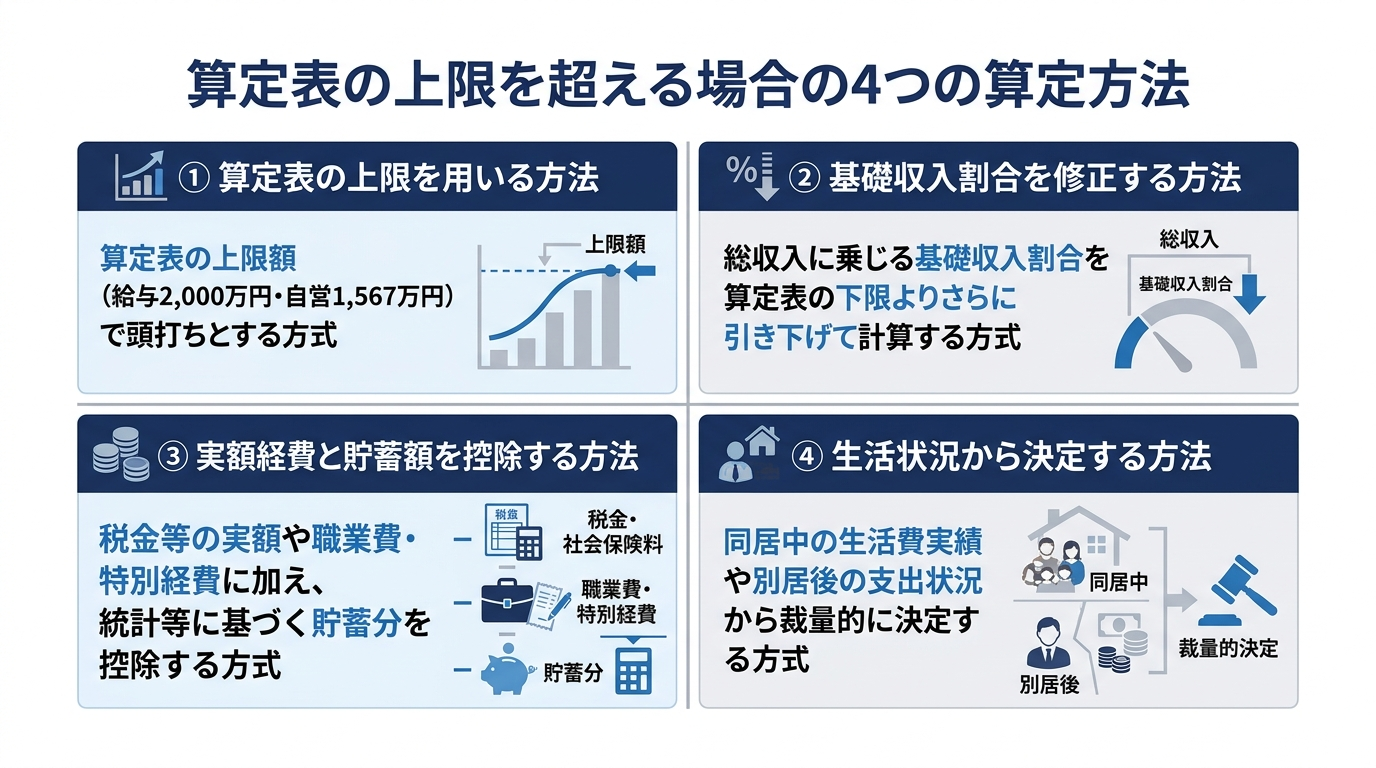
義務者の収入が改定標準算定表の上限(給与所得者2,000万円、自営業者1,567万円)を超える場合、家庭裁判所の審判例や実務の運用においては、大きく分けて以下の4つの算定方法が用いられています。
- 算定表の上限を用いる方法(上限頭打ち方式)
- 基礎収入割合を修正する方法
- 公租公課や特別経費等を実額で控除したうえで、貯蓄額を控除する方法
- 夫婦の同居中及び現在の生活状況から決定する方法
以下、それぞれの算定方法の仕組みと法的な根拠、実務上の具体例について順に解説します。
算定表の上限を用いる方法
1つ目は、義務者の総収入が改定標準算定表の上限を超えている場合であっても、算定表の上限額(給与所得者であれば年収2,000万円、自営業者であれば所得1,567万円)に対応する婚姻費用をもって分担額の上限とする方法(上限頭打ち方式)です。
この方式は、算定表の上限を超える部分の収入については、日常の消費的な生活費に充てられるものではなく、主として預貯金などの資産形成(貯蓄)に回されるべき性質のものであるという考え方を根拠としています。婚姻費用はあくまで別居中の通常の生活を維持するための費用であり、資産形成に向けられた部分は将来の離婚時における財産分与の対象として清算されるべきであって、毎月の婚姻費用として前渡しする必要はないという論理です。なお、高額所得者が形成した資産を離婚時に清算する際、特段の事情により財産分与の2分の1ルールが修正される場合がある点は、婚姻費用とは別の論点として留意しておく必要があります。
もっとも、夫婦間の婚姻費用分担義務は、自分の生活水準と同程度の生活を相手方にも保障する「生活保持義務」に基づいています。義務者の収入が極めて高額であれば、それに伴って通常の生活水準自体も高くなるのが一般的であるため、算定表の上限を大幅に超える事案においてまで一律にこの頭打ち方式を採用することに対しては、生活保持義務の観点から批判的な見解も存在します。
基礎収入割合を修正する方法
2つ目は、総収入から基礎収入を算出して生活費指数で按分するという標準算定方式の枠組みを維持しつつ、総収入に乗じる「基礎収入割合」を算定表の下限値よりもさらに低い数値に修正して計算する方法です。
標準算定方式における基礎収入割合は、総収入から公租公課、職業費、特別経費を控除した残額の割合を指し、現行の基準では給与所得者で概ね38%〜54%(改定前は34%〜42%)、自営業者で概ね48%〜61%(改定前は47%〜52%)の範囲で設定されています。この割合は、所得が高額になるほど数値が小さくなる構造をとっています。
算定表の上限を超える高額所得者の場合、所得税の累進課税によって公租公課の負担率がさらに上昇するほか、収入のうち貯蓄へ回る割合も大きくなるため、算定表の上限に適用される基礎収入割合(現行の給与所得者であれば38%)をそのまま乗じると、基礎収入が実態よりも過大に算出されることになります。そこで、この乖離を調整するために基礎収入割合をさらに引き下げて算定を行います。
具体例として、福岡高裁平成26年6月30日決定(判タ1410号100頁)の事案が挙げられます。この事案(養育費に関する事案ですが、基礎収入の算定構造は共通しています)では、義務者の年収が約6,171万円と高額であったケースにおいて、当時の標準算定方式における給与所得者の最小割合(34%)からさらに7%引き下げ、基礎収入割合を27%と認定して算定を行いました。このように、高額な所得水準に応じて基礎収入割合を20%台後半から30%台前半程度へと修正する手法が実務上とられることがあります。
実額経費と貯蓄額を控除する方法
3つ目は、標準算定方式の考え方を応用し、総収入から公租公課(税金・社会保険料)や職業費、特別経費を実額または統計資料に基づく割合で控除したうえで、さらに「貯蓄額(貯蓄分)」を控除して基礎収入を算出する方法です。
この方法では、まず公租公課について、統計上の推計値ではなく、源泉徴収票や確定申告書、課税証明書等から把握できる「実際に負担した税額・社会保険料」を総収入から直接差し引きます。そのうえで、高額所得者は可処分所得(総収入から公租公課を差し引いた額)のすべてを消費せず、相当部分を貯蓄に回しているという実態を反映させるため、一定の貯蓄分を基礎収入から除外します。
貯蓄分の控除にあたっては、総務省の「家計調査年報」などの統計データにおける黒字率や平均貯蓄率が参照されることが一般的です。ここで実務上問題となるのが、具体的に何パーセントの貯蓄率を控除するかという条件(計算手法)であり、主に以下の2つのアプローチが存在します。
- 平均貯蓄率との「差額割合」を控除する考え方:標準算定方式が適用される一般的な所得層の世帯であっても一定の貯蓄は行われており、標準算定表の基礎収入にはその標準的な貯蓄分がすでに含まれていると解されます。そのため、高額所得者層(最高所得階層など)の統計上の貯蓄率から、全世帯平均の貯蓄率を差し引いた「差額分」のみを高額所得者特有の貯蓄分として控除する手法です。
- 統計上の平均貯蓄率をそのまま乗じて控除する考え方:可処分所得に対して、家計調査等から導かれる該当所得階層の平均貯蓄率(あるいは事案に応じた一定の貯蓄率)を直接乗じた金額を控除し、純粋に消費支出に充てられる部分を基礎収入として抽出しようとする手法です。
具体的な裁判例として、東京高裁平成28年9月14日決定の事案では、義務者の給与換算総収入が約3,939万円であったケースにおいて、総収入から税金及び社会保険料の実額を控除したのち、職業費と特別経費を統計データから算定した割合で控除し、さらに貯蓄額として、統計上の貯蓄率の差額等を踏まえた可処分所得の7%分を控除して基礎収入を算出しています。
また、大阪高裁令和4年2月24日決定の事案では、事業収入等の特殊性を踏まえ、総収入から実態に即した公租公課、職業費、特別経費の割合・数値を控除したうえで、さらに一定の貯蓄分を控除して基礎収入を算定する判断が示されています(同決定は月額125万円の婚姻費用を認定)。このように、実額の把握と統計上の貯蓄率の控除を組み合わせることで、個別事案の収支構造をより精緻に基礎収入へ反映させることが可能となります。
同居中及び現在の生活状況から決定する方法
4つ目は、標準算定方式の計算式や基礎収入の按分という枠組み自体を用いず、夫婦の同居中の生活水準や実際に支出されていた生活費の金額、別居後の権利者の支出状況といった個別具体的な事情を総合的に考慮して、裁量的に相当な婚姻費用を決定する方法です。
義務者の年収が1億円を超えるような極めて高額な事案や、特殊な資産運用・事業形態により生活状況が標準的な世帯と著しく異なる事案においては、職業費、特別経費、貯蓄率に関する的確な統計資料が存在しません。また、記録上もそれらの実額を正確に区分して認定することが困難なケースが多く見られます。このような場合には、標準算定方式を応用する手法(基礎収入割合の修正や貯蓄率控除)によって適切な金額を導くこと自体が困難であるため、従前の生活実態等をベースとした算定が行われます。
代表的な裁判例である東京高裁平成29年12月15日決定(判タ1457号101頁)では、義務者の年収が約1億5,000万円、長女を含む家族3人で同居していた当時の基本的な生活費が月額約154万円であった事案について判断が示されました。裁判所は、統計資料の不存在等から標準算定方式の応用は困難であるとしたうえで、同居時の生活費支出状況や別居後の権利者のクレジットカード利用状況等を踏まえ、支払うべき婚姻費用を月額75万円と算定しています。
この方式において考慮される重要な視点として、以下の2点が挙げられます。
- 別居に伴う重複的支出の発生:別居によって世帯が二つに分かれると、住居費や光熱費など、同居時よりも重複して発生する費用が生じるため、単純に同居時の生活費を人数や指数で割るだけでは不十分となる側面があること。
- 浪費・贅沢部分の除外:婚姻費用はあくまで通常の社会生活を維持するために必要な「生活費」であり、同居中に行われていた過度な贅沢や浪費的な支出(高額な宝飾品や衣類の頻繁な購入、過度な遊興費など)までをも別居後にそのまま保障するものではないこと。
したがって、同居中に高額な生活費が支出されていたとしても、その内訳が精査され、別居後の生活維持に真に必要な範囲を見極めたうえで分担額が決定されることになります。
各算定方法が選択される判断要素と目安
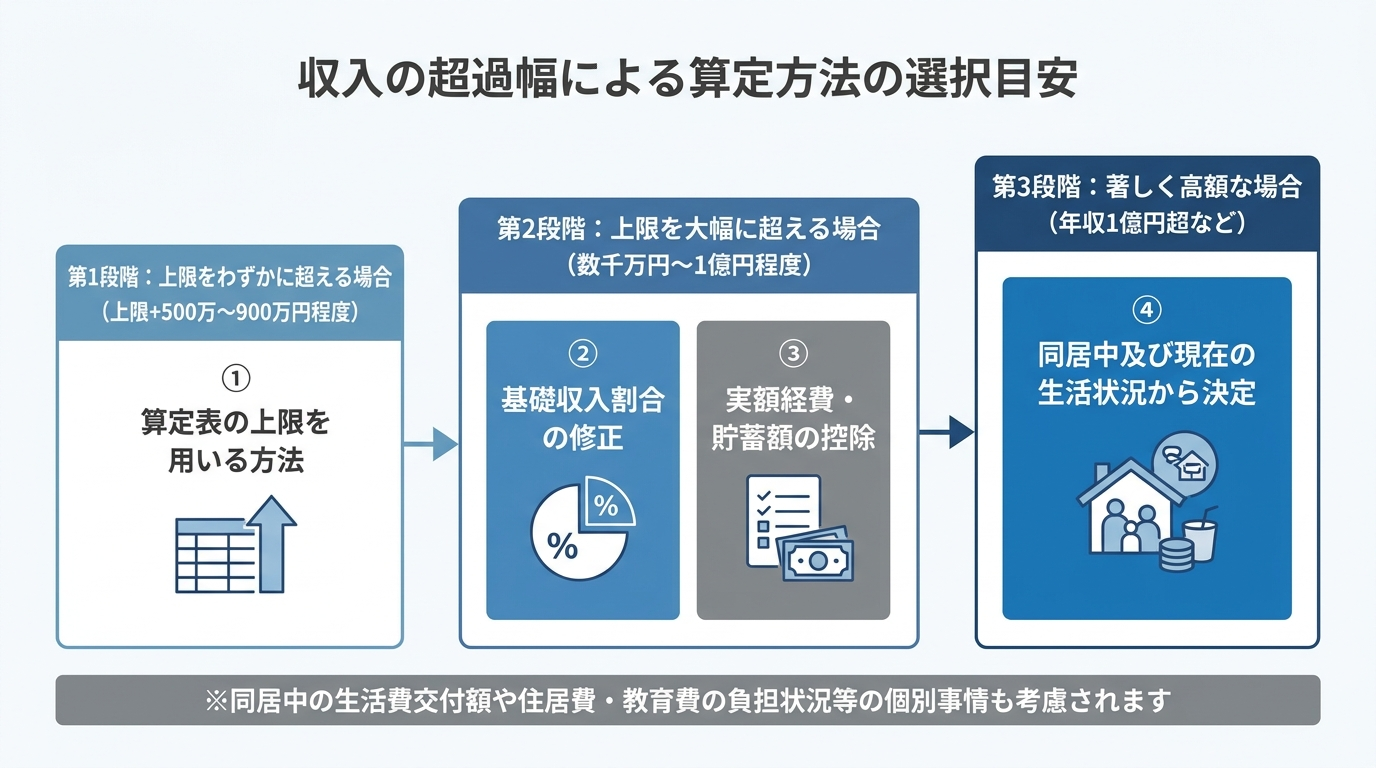
解説した4つの算定方法のうち、特定の事案でどの方式が採用されるかについて、法令上の明確な基準が定められているわけではありません。しかし、家庭裁判所の裁判官による文献やこれまでの審判例の蓄積から、義務者の「収入の超過幅(年収ゾーン)」および「個別の生活実態」に応じた一定の傾向と目安を整理することができます。
| 義務者の収入水準(目安) | 検討されやすい算定方法 | 主な理由・背景 |
|---|---|---|
| 算定表の上限をわずかに超える場合(上限+500万円〜900万円程度まで) | ① 算定表の上限を用いる方法 | 算定表の上限世帯と生活実態に大きな差がなく、超過分は主に貯蓄に回ると考えられるため。 |
| 上限を大幅に超えるが億単位には至らない場合(数千万円〜1億円程度) | ② 基礎収入割合を修正する方法③ 実額経費と貯蓄額を控除する方法 | 標準算定方式の枠組みを維持しつつ、高率の税金や貯蓄分を調整することで妥当な数値を導きやすいため。 |
| 年収が億単位に達する場合や生活実態が特殊な場合(1億円超など) | ④ 同居中及び現在の生活状況から決定する方法 | 統計資料による推計が機能せず、実際の生活費支出実績等を基準にする方が実態に即するため。 |
まず、収入が算定表の上限(給与所得者2,000万円)を若干超える程度である場合、目安として上限を500万円程度(事案によっては900万円程度)超えるまでの範囲であれば、標準算定表の上限世帯と実際の消費水準に大きな差異はないとみて、「①算定表の上限を用いる方法」が検討されやすい傾向にあります。
次に、年収が3,000万円〜1億円程度といったように、算定表の上限を大幅に超えるものの億単位には至らないゾーンでは、「②基礎収入割合を修正する方法」または「③実額経費と貯蓄額を控除する方法」が採用されやすくなります。なお、②の方式において基礎収入割合を引き下げる際にも、その引き下げ幅の根拠として公租公課の増加や貯蓄率の上昇が考慮されることが多いため、②と③のどちらの方式を選択しても、最終的な計算結果は近似する傾向にあります。
また、事例自体多くはありませんが、年収が1億円を超えるような著しく高額な事案においては、統計データの限界から「④同居中及び現在の生活状況から決定する方法」がとられるケースが多くなるとも考えられます。
ただし、実務上の判断は単なる年収額の当てはめだけで決まるものではありません。たとえ年収が数千万円のゾーンであっても、同居中に義務者から権利者へ毎月一定額の生活費が明確に取り決められて交付されていたような事情があれば、④の生活状況を基準とする方法が重視されることもあります。また、別居後の住居費(住宅ローンや家賃)を義務者が直接負担しているか否か、子どもの私立学校の学費や習い事などの教育費の負担状況、さらには給与所得以外に不動産所得や配当所得など複数の収入源がある場合の経費の実態なども、算定方式の選択および最終的な金額の調整に大きく影響します。
高額所得者の婚姻費用算定における留意点
高額所得者の婚姻費用を検討するにあたっては、計算方式の違いだけでなく、「婚姻費用の月額に絶対的な上限が存在するのか」という論点や、「離婚後の養育費の算定と何が異なるのか」という点を正確に区別して理解しておく必要があります。
婚姻費用の月額に上限はあるか
実務においてしばしば議論される論点として、「高額所得者の婚姻費用であっても、月額100万円程度が事実上の上限になるのではないか」という問題があります。この点については、大きく分けて2つの異なる見解が存在します。
1つ目は、一定の月額上限を肯定する考え方です。婚姻費用は、夫婦の資産、収入、社会的地位に応じた「通常の社会生活」を維持するために必要な費用(生活費)であり、同居中に行われていた贅沢な生活や浪費までをそのまま保障するものではないという原則を重視します。この立場からは、どれほど義務者の所得が高額であっても、一世帯の通常の生活費として消費される金額には自ずと限界があり、特別な医療費や教育費などの事情がない限り、月額100万円を超えるような婚姻費用は認められにくいと解されます。
2つ目は、画一的な上限を否定する考え方です。夫婦間の生活保持義務は「自己と同程度の生活水準を保障する義務」である以上、義務者の収入が極めて高く、実際に同居中に月額100万円を優に超える生活費が日常的に交付・支出されていた家庭においては、別居後もそれに準じた生活水準が維持されるべきであると考えます。実際、前述した大阪高裁令和4年2月24日決定のように月額125万円の婚姻費用を認めた裁判例が存在するほか、当事者間の協議や調停において月額100万円以上の分担額が合意・算定されるケースも実務上存在します。
結論として、現在の家庭裁判所の実務において「月額100万円」といった画一的な上限基準が確立しているわけではありません。従前の生活費の交付実績、別居後の住居費や子どもの教育費に関する特別の出費の有無など、個別具体的な事情の立証によって判断が分かれることになります。
婚姻費用と養育費における算定傾向の違い
最後に、別居中の「婚姻費用」と離婚後の「養育費」では、義務者が高額所得者である場合の算定傾向に明確な違いがある点に留意が必要です。
これまでに述べたとおり、婚姻費用には配偶者自身の生活費が含まれており、夫婦間の生活保持義務を根拠とするため、義務者の高収入に応じて算定表の上限を超えた増額(基礎収入割合の修正や貯蓄控除等を伴う算定)が認められやすい傾向にあります。
これに対し、離婚後に支払われる養育費の算定基準においては、未成熟子の監護・教育に必要な費用という性質が強く意識されます。親の収入が数千万円や億単位であったとしても、子ども1人あたりが健全に成長するために必要な衣食住や教育の費用が親の収入に比例して無制限に増え続けるわけではないと考えられているためです。
このような理由から、養育費の算定においては、義務者の収入が算定表の上限を大幅に超える場合であっても、基礎収入割合の修正等による増額は行わず、「算定表の上限額」で頭打ちとする裁判例が多いのが実務の傾向です。もっとも、両親の学歴、社会的地位、収入水準、および同居中の教育方針(黙示または明示の承諾)などに照らして妥当と認められる私立学校の学費、塾代、海外留学費用などの特別な費用が実際に発生している場合には、算定表の上限額にそれらの特別費用を加算する形で調整がなされることがあります。
高額所得者における婚姻費用の算定は、複数の収入源や事業経費を精査して正確な「総収入」を認定する段階から、事案に適合する算定方式の選択、公租公課の実額や統計に基づく貯蓄率の控除計算、さらには同居時の生活費支出に関する証拠資料の分析に至るまで、多角的かつ専門的な法的判断が求められます。適正な分担額を見極めるためには、裁判例の傾向と双方の家計実態を綿密に照らし合わせた検討が不可欠です。
扶養的財産分与とは?清算的財産分与との違いと認められる場合
扶養的財産分与とは?制度の趣旨と法的位置づけ
夫婦には婚姻期間中、互いに自己と同程度の生活を保持させる法的な義務(生活保持義務)が存在します。しかし、離婚によって婚姻関係が解消されると、この法的な扶養義務は終了し、原則として元夫婦はそれぞれが経済的に自立して生活を送ることになります。
もっとも、離婚に伴い夫婦の一方が直ちに自力で生計を維持することが困難な状況に陥り、当事者間の生活水準に著しい不均衡が生じるケースも少なくありません。このように、離婚後の一方当事者が生活に困窮する場合において、当事者間の財産上の衡平を図る見地から、経済的に自立するまでの生計を補助する目的で財産を分与することが認められる場合があります。これを実務上「扶養的財産分与」と呼びます。
財産分与の法的性質について、最高裁判所昭和46年7月23日判決は、財産分与には以下の3つの要素が含まれ得ることを示しています。
- 清算的財産分与:夫婦が婚姻中に協力して蓄えた財産の清算
- 扶養的財産分与:一方当事者に対する離婚後の扶養
- 慰謝料的財産分与:離婚による精神的苦痛に対する慰謝料
日本の家族法において、離婚後の扶養を直接かつ独立して規定した条文は存在しません。しかし、上記の最高裁判例や家庭裁判所の実務においては、民法768条が定める財産分与制度の一要素として扶養的要素を考慮することが確立しています。
財産分与の請求権や手続きに関する基本的な枠組みについては、【財産分与の概要】で体系的に解説しています。また、財産分与の根拠規定である民法768条の条文については、e-Gov法令検索の民法(財産分与の規定)から確認することができます。
清算的財産分与との違いと「補充性」の関係
財産分与には前述のとおり性質の異なる3つの要素が含まれますが、実務の中核をなす「清算的財産分与」と「扶養的財産分与」とでは、その目的も判断基準も大きく異なります。また、これら2つの要素は同列に適用されるものではなく、適用にあたって明確な優先順位が存在する点に注意が必要です。
目的・対象・算定基準の違い
清算的財産分与と扶養的財産分与の根本的な違いは、着目する時点(過去か将来か)および算定の根拠にあります。
清算的財産分与は、「婚姻期間中に夫婦が協力して形成・維持した共有財産の清算」を目的とするものです。過去の財産形成に対する貢献度(寄与度)に着目し、対象となる共有財産を公平に分配します。2026年4月1日施行の改正民法768条3項においても、財産分与における各当事者の寄与の程度は原則として相等しいもの(2分の1ずつ)とすることが明記されました。特段の事情により2分の1ルールが修正される場合を除き、共有財産が存在する限り機械的かつ一律の割合で算定されるのが特徴です。
これに対し、扶養的財産分与は「離婚後の一方当事者の生計維持・経済的自立までの補助」という、将来の生活保障的な目的を有しています。過去の財産形成への寄与度や共有財産の有無を直接の根拠とするものではなく、離婚後の「要扶養状態(自活の困難性)」や相手方の「資力(扶養能力)」といった個別具体的な事情に応じて判断されます。そのため、離婚する夫婦全員に一律の基準で認められる性質のものではありません。
| 比較項目 | 清算的財産分与 | 扶養的財産分与 |
|---|---|---|
| 主な目的 | 婚姻中に形成した共有財産の清算(過去の清算) | 離婚後の生計維持・自立までの補助(将来の扶養) |
| 判断・算定の基準 | 財産形成への寄与度(原則として2分の1ずつ) | 請求側の要扶養状態と支払側の扶養能力 |
| 共有財産がない場合 | 原則として分与の対象外となる | 要件を満たせば例外的に認められる余地がある |
| 適用の位置づけ | 財産分与の中心的・第一次的な要素 | 清算や慰謝料で足りない場合の補充的な要素 |
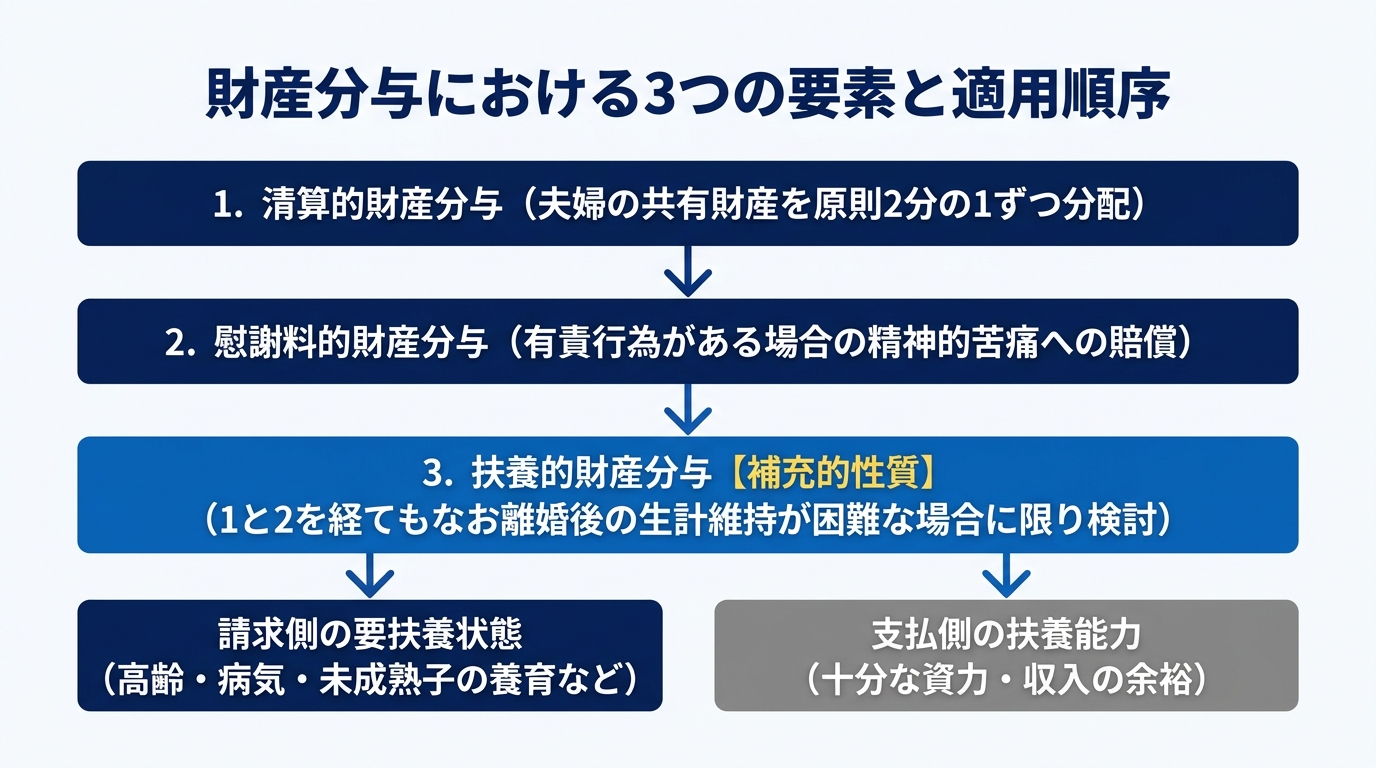
清算的財産分与を補う「補充的」な性質
家庭裁判所の実務において、財産分与は清算的財産分与が第一次的・中心的なものとして位置づけられており、扶養的財産分与はあくまで「補充的」な性質にとどまります。
具体的な判断構造としては、まず清算的財産分与によって夫婦の共有財産を分配し、さらに相手方に不貞行為等の有責行為がある場合には慰謝料(または慰謝料的財産分与)の支払いを考慮します。それらの給付や自身が保有する固有の資産を得た上でもなお、一方当事者が離婚後の生活に困窮し、自力で生計を立てることができないという特別な事情がある場合に初めて、補充的に扶養的財産分与の要否が検討されます。
したがって、清算的財産分与や慰謝料の取得によって、離婚後の当面の生活を維持するのに十分な財産を確保できる場合には、原則として扶養的財産分与は認められにくいという関係性にあります。
扶養的財産分与が認められる場合と判断要素
2026年4月1日に施行された改正民法768条3項では、家庭裁判所が財産分与の額や方法を定める際の考慮要素として、「婚姻の期間、婚姻中の生活水準、婚姻中の協力及び扶助の状況、各当事者の年齢、心身の状況、職業、収入その他一切の事情」が条文上明記されました。これらの考慮要素のうち、年齢や心身の状況、職業、収入などは、主として扶養的要素の判断に関わるものと解されています。
実務上、扶養的財産分与が認められるためには、大きく分けて「請求する側の要扶養状態」と「支払う側の扶養能力」の双方が満たされている必要があります。
請求する側の「要扶養状態」に関する事情
第一の要件は、扶養を求める権利者が「要扶養の状態」にあること、すなわち自力で生計を維持できない具体的な事情が存在することです。
単に「離婚によって世帯収入が減り、以前より生活が苦しくなる」という程度の事情だけでは足りません。清算的財産分与や慰謝料による取得財産が十分でなく、婚姻前から有していた預貯金などの特有財産も乏しい上に、自身の就労によって十分な収入を得ることが困難であるという客観的事情が求められます。裁判所が要扶養状態を判断する際には、以下のような事情が総合的に考慮されます。
- 高齢であること:年齢が高く、労働市場において新たな就職先を見つけることが客観的に困難である場合。
- 病気や障害があること:心身の疾患や障害により、稼働能力が著しく制限されており、治療や療養を要する場合。
- 長期間の専業主婦(主夫)歴:婚姻期間の大半において家事・育児に専念しており、就労経験や職業上のスキルに乏しく、直ちに経済的自立を果たすことが難しい場合。
- 未成熟子の養育:幼い子ども(乳幼児など)を監護・養育しており、預け先の確保等の問題からフルタイムでの就労が物理的に制限される場合。
支払う側の「扶養能力」とその他の考慮要素
第二の要件は、義務者(支払う側)に十分な「扶養能力」があることです。たとえ請求する側に深刻な要扶養状態が認められる場合であっても、支払う側の収入が低く自身の生活を維持するだけで精一杯であるなど、経済的余裕(安定した高収入や十分な資産・資力)がなければ、扶養的財産分与を命じることは困難となります。
また、要扶養状態と扶養能力の2点に加え、以下のような事情も判断に影響を与えます。
- 婚姻期間の長短と生活水準:婚姻期間が長いほど夫婦間の相互扶助の要請は強まり、婚姻中の生活水準が高かった場合は離婚後の落差も考慮されやすくなります。
- 婚姻中の協力・扶助の状況:一方が家事や育児、あるいは相手方の稼働をどの程度支えてきたかという事情。
- 離婚原因における有責性:支払う側が離婚原因を作った場合など、一方的に離婚を迫るような事情がある場合には、相手方の離婚後の生活に対する配慮がより強く求められる傾向にあります。
このように、扶養的財産分与の認否は、当事者双方の経済状況や婚姻生活の実態のバランスによって個別具体的に判断されます。
認められる場合の金額・期間・支払方法の目安
扶養的財産分与が認められる場合であっても、それは相手方が死亡したり再婚したりするまでの「永続的な生活保障」を意味するものではありません。離婚によって法的な扶養義務は終了するため、あくまで請求する側が経済的に自立するまで(再就職先が決まるまで、資格を取得するまで、あるいは年金受給が開始されるまで等)の一時的な手当て・つなぎとして認められるのが基本です。
具体的な期間や金額、支払方法については事案ごとに異なりますが、実務上の一般的な傾向は以下のとおりです。
- 定期金(分割払い)の方法:期間を離婚後数か月から3年程度に限定し、金額を月額数万円程度として毎月の支払いを命じるケース。
- 一括払いの方法:将来の不払いのリスクを回避する等の観点から、清算的財産分与や慰謝料に上乗せする形で、100万円〜数百万円程度の一括金の支払いを命じるケース。
- 金銭以外の方法:金銭の給付に代えて、あるいはそれに加えて、生活の本拠である居住用不動産の所有権を分与したり、一定期間の居住権(使用借権や賃借権)を認めたりする形で扶養的要素が加味されるケース。
扶養的財産分与が認められた裁判例と判断理由
前述した判断要素が実際の裁判においてどのように評価されるのか、扶養的財産分与が認められた代表的な裁判例を通じてその判断構造を確認します。
高齢の妻に対し老後の扶養として一括払いを認めた裁判例
清算の対象となる夫婦の共有財産が存在しない状況下で、高齢の妻に対する老後の生活保障として高額の一括払いが認められた事案として、以下の2つの高等裁判所判決が挙げられます。
1. 東京高裁昭和63年6月7日判決
婚姻期間55年(うち別居期間17年)、妻が75歳であった事案です。会社を経営する夫が不倫相手と子をもうけて生活しており、夫婦間には特段の清算すべき共有財産がありませんでした。裁判所は、妻が離婚によって婚姻費用の分担請求権や法定相続権を失う反面、推定10年はあると見込まれる老後を生活の不安にさらされることになる点を重視しました。その結果、慰謝料とは別に、老後の扶養を目的とした財産分与として一括金1200万円の支払いを認めました。
2. 横浜地裁川崎支部昭和43年7月22日判決
夫が不貞により離婚原因を作った側であり、妻は結婚と同時にその当時の勤務先を退職し、以降は専ら夫の収入によって生活をしていました。財産分与当時、清算対象となるような特段の財産はありませんでしたが、裁判所は、離婚後の扶養として、離婚後3年間、夫が妻に対し、毎月その月給手取額の約3分の1を支払うことを相当と判断しました。
これら2つの裁判例に共通しているのは、①妻に稼働能力がないこと、②清算対象となる共有財産が存在しないこと、③夫に資力があること、④有責配偶者からの離婚請求の事案であり、離婚によって妻が経済的に苛酷な状況に置かれるのを防ぐ必要性が極めて高かったことです。なお、これらの判決が出された当時は現在のような年金分割制度が存在しなかったという時代背景も、老後の扶養として高額の一括金が認められた一因として考慮する必要があります。
乳幼児を養育する妻の自活までの期間を考慮した裁判例
婚姻期間が短い場合であっても、未成熟子の養育状況と自活能力の習得期間に着目して扶養的財産分与が認められた裁判例もあります。
東京高裁昭和47年11月30日判決
実質的な婚姻期間が1年数か月と短く、夫婦間に清算すべき共有財産が存在しなかった事案です。妻は1人の乳幼児を養育しながら、将来生計を立てるために実家の援助を受けつつ通信教育でデザイナーの勉強をしていました。一方、夫は父親が経営する会社から月額10万円の報酬を得ていました。
裁判所は、離婚原因がいかなるものであれ、慰謝料のほかに生活保障の意味において財産分与は認められるべきであり、少なくとも妻が自活能力を得るまでの期間の生活保障は夫が負担すべきであると判断しました。その上で、夫の報酬の3割に相当する毎月3万円の3年分(合計108万円)の財産分与を認めました。この事案では、乳幼児の養育により直ちに就労することが困難である点と、通信教育を通じて経済的自立に向けた具体的な準備を行っている点が評価され、自活までの「つなぎ」として3年間という期間が設定されています。
もっとも、こうした裁判例はあくまで当時の時代背景や個別の事実関係に基づく判断です。実際の離婚問題において扶養的財産分与の可否や金額を検討する際は、清算的財産分与や慰謝料、年金分割、養育費などの他の給付も含め、多角的な視点から法的な見通しを立てることが不可欠です。
当事務所(弁護士法人TLEO虎ノ門法律経済事務所 柏支店)では、離婚・男女問題を注力分野の一つとして位置づけ、財産分与に関する交渉や調停、審判の手続きを多数取り扱っております。離婚後の財産分与や生活設計に法的な疑問をお持ちの際は、具体的な資産状況やご事情を整理した上で適切な対応策を検討いたしますので、当事務所までご相談ください。
有責配偶者からの離婚請求は可能?認められるための要件について
有責配偶者からの離婚請求は原則として認められない
自ら離婚原因を作った配偶者、いわゆる「有責配偶者」からの離婚請求は、原則として裁判所では認められません。この法的な原則は、夫婦関係の公平性を保つための重要な考え方に基づいています。
その根底にあるのは「信義誠実の原則(信義則)」です。これは、自ら夫婦関係を破綻させる原因を作っておきながら、一方的に離婚を要求し、相手にその不利益を押し付けることは社会的な正義に反するという考え方です。かつての判例では、このような請求を「踏んだり蹴ったり」と表現し、責任のない配偶者を保護する姿勢を明確にしていました。もし相手から突然離婚を切り出され、その原因が相手側にある場合、この原則が、離婚請求を争う際の法的な主張の根拠となる場合があります。
「有責配偶者」とは?該当する具体的なケース
では、具体的にどのような場合に「有責配偶者」と判断されるのでしょうか。これは、夫婦関係を破綻させた主な原因を作った側の配偶者を指し、民法第770条第1項で定められた法定離婚事由に該当する行為を行った場合などが考えられます。
- 不貞行為(1号):配偶者以外の人と自由な意思で肉体関係を持つことです。
- 悪意の遺棄(2号):正当な理由なく、同居・協力・扶助といった夫婦の義務を果たさない行為を指します。例えば、一方的に家を出て生活費を全く送らないケースなどが該当します。
- その他婚姻を継続し難い重大な事由(4号):上記以外で、夫婦関係が修復不可能なほどに破綻している状態です。長期間の別居のほか、深刻なDVやモラハラ、浪費などもこれに含まれる可能性があります。
ご自身の行為がこれらのいずれかに該当する場合、法的には有責配偶者と見なされる可能性が高いと言えるでしょう。
例外的に離婚請求が認められるための「3つの要件」
有責配偶者からの離婚請求は原則として認められませんが、一切の例外がないわけではありません。夫婦関係が長期間にわたり実質を失い、回復の見込みが乏しいと評価されるケースもあります。
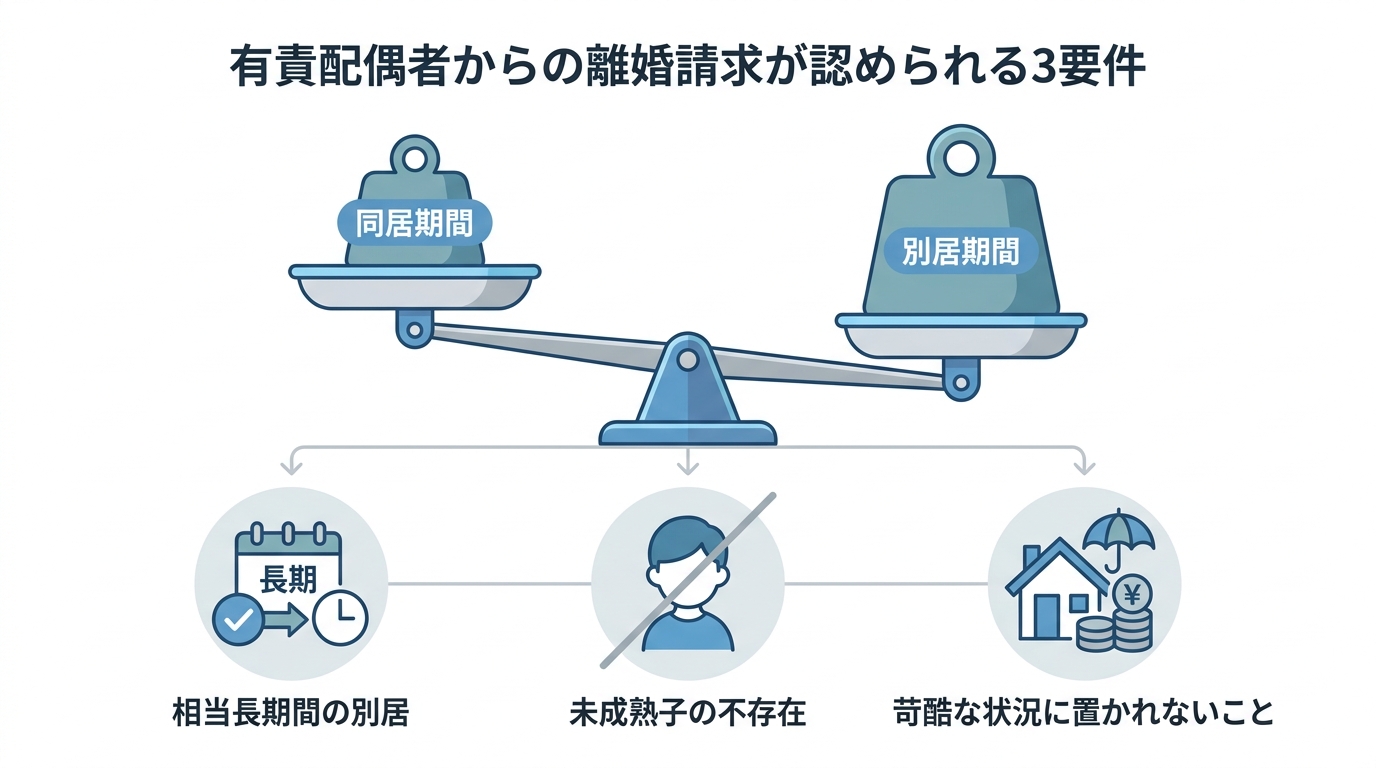
この点に関し、最高裁判所は判断基準を示しました(最高裁大法廷昭和62年9月2日判決)。この判決により、有責配偶者からの離婚請求であっても、以下の3つの要件を総合的に考慮し、例外的に認められる場合があることが示されました。
- 夫婦の別居が、両当事者の年齢および同居期間との対比において相当の長期間に及んでいること
- 当事者の間に未成熟の子が存在しないこと
- 相手方配偶者が、離婚により精神的・社会的・経済的に極めて苛酷な状況に置かれるなど、離婚請求を認容することが著しく社会正義に反するといえるような特段の事情がないこと
これらの要件は、有責配偶者からの離婚請求が認められるか否かを判断する上で極めて重要な指標となります。このテーマの全体像については、「離婚を拒否された場合の対応」で体系的に解説していますので、併せてご参照ください。
参照:法務省 財産分与制度に関する論点の検討
【要件1】年齢・同居期間との対比で判断される「相当長期間の別居」
第一の要件は、「夫婦の別居が相当の長期間に及んでいること」です。ここで重要なのは、単に「何年別居したか」という絶対的な長さだけでなく、「両当事者の年齢および同居期間との対比」で判断されるという点です。ただし、別居期間を数量的に比較するだけでは足りず、別居後の生活費負担、離婚給付の提案、相手方配偶者や子の状況など、個別事情も考慮されます。
「相当長期間」という基準は一見曖昧ですが、過去の裁判例を見ることで、その判断の傾向を把握することができます。
実際に、過去の裁判例では、同居期間と別居期間のバランスが重要な判断要素となっています。例えば、以下のような事例がありました。
- 離婚請求が認められた事例(最判平成元年9月7日)
このケースでは、同居期間約4年10か月に対し、別居期間が約15年6か月に及んでおり、裁判所は離婚請求を認めました。 - 離婚請求が認められた事例(最判平成5年11月2日)
このケースでは、同居期間約17年2か月に対し、別居期間が約9年8か月に及んでおり、離婚請求が認められています。 - 離婚請求が認められた事例(最判平成2年11月8日)
このケースでは、同居期間約23年に対し、別居期間が約8年でしたが、別居後の生活費負担や離婚給付の提案などの事情も考慮され、離婚請求を棄却した原判決が破棄されました。
これらの裁判例はあくまで一例であり、「別居〇年以上であれば確実」という保証はありません。裁判所は、別居中の婚姻費用の支払い状況なども含め、婚姻関係の実態を多角的に見て判断します。ご自身の同居期間と現在の別居期間を客観的に見比べ、法的な見通しを立てることが重要です。
【要件2】子の福祉を最優先する「未成熟子の不存在」
第二の要件は、「当事者の間に未成熟の子が存在しないこと」です。ここで注意すべきは、「未成熟子」が必ずしも法律上の未成年者(18歳未満)と一致するわけではない点です。「未成熟子」とは、経済的に自立しておらず、親の扶養を必要とする状態の子を指します。そのため、18歳以上であっても大学在学中の子や、障がいなどにより経済的自立が困難な成人の子も含まれる場合があります。
この要件の趣旨は、親の都合による離婚によって、最も影響を受けやすい子どもの福祉が害される事態を防ぐことにあります。しかし、これも絶対的な基準ではありません。
最高裁判所は、未成熟子がいる場合でも、子の年齢や状況、監護・養育の実態などを考慮し、子の福祉が特に害されないと判断できる場合には、離婚請求を認める余地があることを示しています(最高裁平成6年2月8日判決)。
つまり、単に子どもがいるからという理由だけで、離婚が不可能になるわけではないのです。裁判所は、離婚後の子の監護体制や経済的支援(養育費の支払いなど)が十分に確保され、子の健全な成長が阻害されないかを慎重に審査します。したがって、子の福祉を最大限に確保するための具体的な計画と、その実行可能性を示すことが極めて重要になります。
【要件3】「相手方が苛酷な状況に置かれないこと」と経済的配慮
第三の要件は、離婚によって相手方配偶者が「精神的・社会的・経済的に極めて苛酷な状況」に置かれないことです。これは、有責配偶者の一方的な都合で、相手の生活基盤が著しく損なわれる事態を避けるためのものです。
この要件の判断において、特に重要視されるのが「経済的」な側面です。離婚を求める有責配偶者側が、相手の離婚後の生活を十分に保障するための、誠実かつ具体的な提案をしているかどうかが、裁判所の判断を大きく左右します。
事案によっては、単に法律で定められた財産分与や慰謝料を支払うだけでなく、それを超える手厚い経済的配慮を示すことが、離婚を認めてもらうための重要な要素となり得ます。離婚後の住居の確保や安定した生活費の保障など、相手の将来に対する具体的な計画と誠意ある提案が求められるのです。これらの合意事項は、後にトラブルとならないよう、離婚協議書や公正証書として書面に残しておくことが賢明です。
3要件の総合的考慮と近年の裁判例の傾向
これまで解説してきた3つの要件は、それぞれが独立して「クリアしたか否か」で判断されるわけではありません。裁判所は、これらの要件を「総合的に考慮」して、離婚を認めることが社会正義に反しないかを最終的に判断します。
例えば、別居期間が裁判例と比較してやや短い場合でも、有責配偶者側から極めて手厚い経済的給付が提案されていれば、それが「相手方が苛酷な状況に置かれない」という要件を十分に満たすと評価され、結果として離婚が認められる可能性があります。逆に、どれだけ別居期間が長くても、相手方が経済的に困窮することが明らかで、何らの配慮も示されていない場合には、離婚請求は棄却される可能性が高まります。
近年の裁判例を見ても、この総合考慮の姿勢は一貫しています。裁判所は、夫婦関係が破綻に至った経緯、双方の責任の度合い、離婚後の生活状況などを細かく審理し、個別の事案に即した公平な判断を下しているのです。これらの裁判上の離婚事由についての判断は、非常に専門的な知見を要します。
まとめ:有責配偶者の離婚請求は個別事情の検討が重要
本記事で解説したとおり、自ら離婚原因を作った有責配偶者からの離婚請求は、原則として認められないという厳しい法的な現実があります。
しかし、以下の3つの要件を裁判所が総合的に考慮し、例外的に離婚が認められる可能性は残されています。
- 同居期間との対比で相当長期間と評価される別居
- 未成熟子が存在しないこと(ただし、子の福祉が害されない場合は例外あり)
- 相手方配偶者が苛酷な状況に置かれないための十分な経済的配慮
もっとも、これらの要件を満たしているかどうかの判断は、個別の事情を深く分析し、膨大な過去の裁判例と照らし合わせる必要があり、極めて高度な専門知識が求められます。ご自身の判断だけで「別居期間は十分だ」「経済的支援は万全だ」と考えても、法的な観点からは不十分と評価されるケースも少なくありません。
有責配偶者からの離婚請求は、個別事情により判断が分かれやすい類型です。正確な見通しを立て、適切な対応を取るためには、離婚問題を取り扱う弁護士に相談し、事案に応じた見通しを確認することが有用です。当事務所では、ご依頼者様の状況を丁寧にお伺いし、過去の裁判例に基づいた客観的な見通しと、適切な解決に向けた具体的な対応方針をご提案いたします。具体的な弁護士費用についても、ご相談の際に明確にご説明いたしますので、まずはお気軽にご相談ください。
« Older Entries