このページの目次
不動産の頭金における特有財産の基本的な考え方
婚姻期間中に夫婦で購入した自宅不動産は、名義が夫婦のどちらか一方であっても、原則として財産分与(実質的共有財産)の対象となります。しかし、購入時の頭金に「婚姻前の預貯金」や「夫婦の一方が個人として親族から受けた贈与」といった特有財産が充てられている場合、不動産全体を単純に2分の1の割合で分割するのではなく、その拠出分を評価して清算対象から除外または調整する手続きがとられます。
これは、金銭という特有財産が不動産の一部(頭金)に形を変えて存続している(変形物である)と法的に位置づけられるためです。財産分与における特有財産の基本的な仕組みや全体像については、財産分与における特有財産とは?共有財産との違いと区分の判断基準で体系的に解説しています。
婚姻前の預貯金や親からの援助が特有財産となる根拠
不動産の頭金として充当される資金のうち、典型的な特有財産として扱われるのが「独身時代に蓄えた預貯金」および「夫婦の一方が個人として親族から受けた住宅取得資金の援助(贈与・相続)」です。
民法762条1項では、「夫婦の一方が婚姻前から有する財産及び婚姻中自己の名で得た財産は、その特有財産とする」と規定されています。独身時代の預貯金は婚姻前から有する財産に該当し、遺産相続や夫婦の一方個人に対する親族からの贈与による資金は、婚姻中であっても夫婦の協力とは無関係に自己の名で得た財産にあたります。なお、親族からの資金援助であっても、夫婦双方に対する贈与とみられる場合は共有財産となり得るため、贈与契約の内容や送金時の事情などから「夫婦の一方個人に対する贈与であるか」を確認する必要があります。
したがって、これらの資金を原資として婚姻後に購入した不動産の頭金に充てた場合でも、夫婦の協力によって形成された財産とは区別され、原則として拠出者固有の財産価値として評価される仕組みとなっています。関連する条文の詳細は、以下の法令データベースより確認できます。
参考:民法(明治二十九年法律第八十九号)|e-Gov法令検索
拠出した頭金額がそのまま返還されるとは限らない理由
特有財産から頭金を拠出した場合、購入時に支払った金額(額面)が離婚時にそのまま返還されるとは限りません。不動産は購入時から離婚時(または別居時)までの間に、経年劣化や市場環境の変化によって時価が変動する性質を持つためです。
金銭であった特有財産は、頭金として支払われた時点で不動産という資産の一部に転換されています。そのため、不動産全体の価値が購入時より下落していれば、頭金に対応する部分の価値も同様に目減りし、逆に不動産価格が高騰していれば、頭金部分の評価額も上昇していると捉えるのが一般的です。また、財産分与を定める民法768条には具体的な計算式の規定が存在しないため、購入からの経過年数や住宅ローンの残高、価格変動の幅など、事案の性質に応じて評価方法が判断されます。
特有財産を含む頭金の評価と財産分与の計算方法
頭金に特有財産が含まれる不動産を財産分与する場合、法律上単一の計算式が定められているわけではありません。しかし、実務においては、「取得価格(購入時の価格)」「現在の不動産時価」「特有財産からの頭金額」「住宅ローン残高」の4つの要素を組み合わせた計算方法が広く用いられています。
取得価格に対する頭金の拠出割合を用いる計算方法
実務で多く採用されているのが、購入時の不動産価格(取得価格)に占める特有財産(頭金)の割合を算出し、その割合を現在の不動産価値に反映させる方法です。このアプローチには、さらに大きく分けて2つの計算式が存在します。
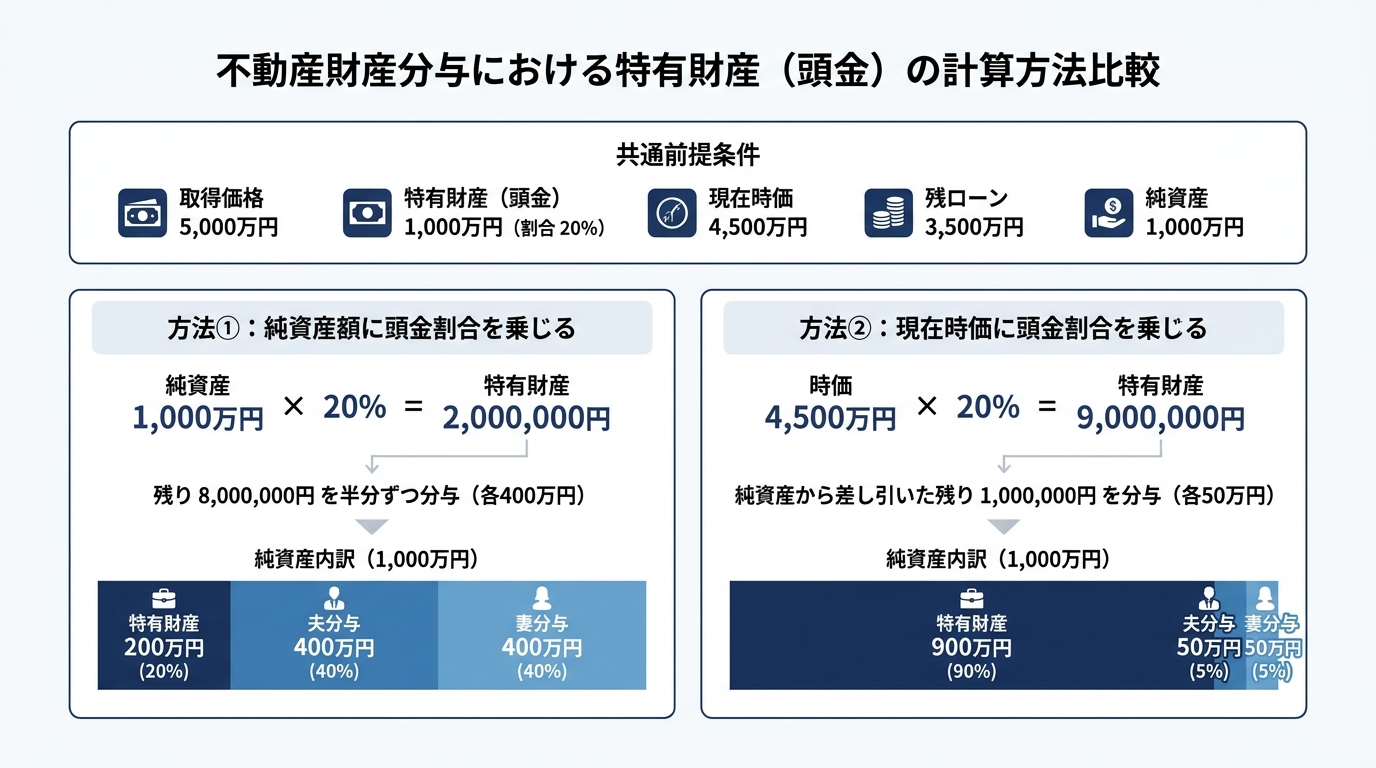
ここでは、以下の前提条件を用いて具体的な計算構造を比較します。
- 取得価格(購入時の価格):5,000万円
- 特有財産からの頭金:1,000万円(取得価格に対する拠出割合:20%)
- 現在の不動産時価:4,500万円
- 現在の住宅ローン残高:3,500万円
- 現在の純資産額(時価4,500万円-残ローン3,500万円):1,000万円
| 計算方法の類型 | 計算式 | 共有財産(分与対象)となる額 |
|---|---|---|
| ① 純資産額に頭金割合を乗じる方法 | 純資産額 × (1 - 頭金割合) | 800万円(純資産1,000万円 - 特有財産部分200万円) |
| ② 時価に頭金割合を乗じて控除する方法 | 純資産額 - (現在時価 × 頭金割合) | 100万円(純資産1,000万円 - 特有財産部分900万円) |
① 純資産額に頭金割合を乗じる方法
現在の時価から住宅ローン残高を差し引いた「純資産額」を基準とし、その純資産額に対して頭金の拠出割合(1,000万円÷5,000万円=20%)を乗じる方法です。上記の例では、純資産額1,000万円の20%にあたる200万円が頭金拠出者の特有財産として評価され、残りの800万円を夫婦の共有財産として2分の1ずつ(各400万円)分与します。その結果、頭金拠出者は合計600万円(特有財産200万円+分与分400万円)、他方は400万円を取得する計算になります。不動産全体の時価変動だけでなく、住宅ローン負担の影響も純資産額を通じて按分する考え方です。
② 時価に頭金割合を乗じて控除する方法
頭金として支払われた部分は当初から住宅ローンとは無関係に取得されたものであると捉え、現在の「不動産時価」に直接頭金割合を乗じる方法です。上記の例では、現在時価4,500万円の20%にあたる900万円が特有財産の現在価値と評価されます。純資産額1,000万円からこの900万円を差し引いた残り100万円が共有財産となり、これを折半(各50万円)します。頭金部分はローン債務の影響を受けないという論理に基づきますが、時価の下落幅やローン残高によっては純資産額の大半を特有財産が占める結果となるため、事案の衡平性を踏まえて適用の可否が検討されます。
頭金額の直接控除や寄与度として考慮する考え方
取得価格に対する割合を基準とする方法以外にも、事案の状況や当事者間の協議においては異なる計算方法がとられることがあります。
一つは、現在の純資産額から頭金の額面(またはその一部)を直接控除し、残額を折半する考え方です。購入から別居・離婚までの期間が短く、不動産の時価が取得価格とほとんど変わらない場合や、当事者間で計算を簡略化して合意を形成する場合などに用いられる傾向があります。
もう一つは、頭金の拠出分を婚姻後の住宅ローン返済額と合算し、不動産全体の形成に対する「寄与割合」として按分する考え方です。たとえば、頭金として支払った金額と、購入から別居時までに支払った住宅ローンの元本相当額(または返済総額)の比率を計算し、その比率に応じて現在の純資産額を分ける手法です。未払いの将来ローン部分を計算から除外し、これまでに実際に投下された資金の割合に着目する点に特徴があります。
不動産価格の変動や婚姻期間が評価に与える影響
どの計算方法を選択・適用するかによって、不動産価格の変動が特有財産の評価額に与える影響は異なります。購入時より時価が値下がりしているケースでは、割合計算を用いることで頭金の実質的価値も減少します。反対に、都市部のマンション価格高騰などにより購入時よりも時価が値上がりしているケースでは、②の時価に頭金割合を乗じる方法では現在時価が取得価格を上回る場合に、①の純資産額に頭金割合を乗じる方法では住宅ローン残高を控除した純資産額が取得価格を上回る場合に、拠出した頭金額以上の評価額が特有財産として算出されることになります。
また、頭金の額が不動産全体の価格に比して少額である場合や、購入後の婚姻期間が長期に及び、長年の協力によって住宅ローンの大部分を返済してきたような事案では、厳密な計算式による控除を行わず、財産分与全体の割合を定める上での一事情(寄与度の調整要素)として考慮するにとどまることもあります。特有財産の貢献などによって財産分与の2分の1ルールが修正される条件については、過去の裁判例においても個別の事情に応じた判断がなされています。
住宅ローン残高と不動産評価額の関係における注意点
頭金の特有財産部分を評価・計算するにあたっては、前提条件となる「不動産の評価額(時価)」と「住宅ローン残高」の関係性を正確に把握しておく必要があります。
アンダーローンとオーバーローンでの扱いの違い
不動産の時価が住宅ローン残高を上回る状態を「アンダーローン」、逆に住宅ローン残高が不動産の時価を上回る状態(債務超過)を「オーバーローン」と呼びます。
アンダーローンの場合、時価からローン残高を差し引いたプラスの純資産が存在するため、前章で解説した計算方法を用いて、頭金の特有財産評価を具体的な分与額に反映させることが可能です。
一方、オーバーローンの場合、不動産自体の実質的な資産価値がマイナスとなるため、原則として当該不動産は財産分与の対象から外れます。不動産にプラスの純資産が残らない以上、購入時に拠出した頭金に相当する資産価値も不動産価値の下落によって失われており、当該不動産から頭金相当額を回収することはできないものと扱われます。したがって、オーバーローンの状態にある不動産そのものから頭金の返還や控除を求めることは、実務上困難となるのが一般的です。ただし、自宅不動産以外に多額の預貯金など他の共有財産が存在する場合には、財産分与全体の清算において頭金の拠出が一定の考慮要素とされる余地はあります。住宅ローンが残る家の財産分与の方法は、アンダーローンかオーバーローンかによって具体的な手続きや精算の枠組みが大きく異なります。
評価の基準時となる別居時と離婚時の考え方
計算の基礎数値を確定させる際、「いつの時点の住宅ローン残高と不動産時価を用いるか」という基準時の区別が重要になります。
実務上の原則として、財産分与の対象となる財産の範囲や住宅ローン残高を確定させる基準時は、夫婦の経済的な協力関係が終了する「別居時」とされています。別居後に一方の配偶者が単独で返済した住宅ローンによって減少した債務は、原則として夫婦の協力によるものではないため、計算の基礎には別居時点のローン残高が用いられます(別居後の返済分は別途清算の要否が検討されます)。
これに対し、不動産の時価(評価額)については、実際に財産を分ける時点の価値を反映させるため、「離婚時(調停成立時や審判時・口頭弁論終結時)」に近い時点の査定額や鑑定評価額を用いるのが通例です。このように、ローン残高の基準時と不動産評価額の基準時が異なる点を踏まえて計算を行う必要があります。
頭金を特有財産として評価するための原資認定と立証
頭金の拠出を財産分与の計算に反映させるためには、その大前提として「頭金に充てられた資金が間違いなく特有財産であったこと」が客観的に認定されなければなりません。
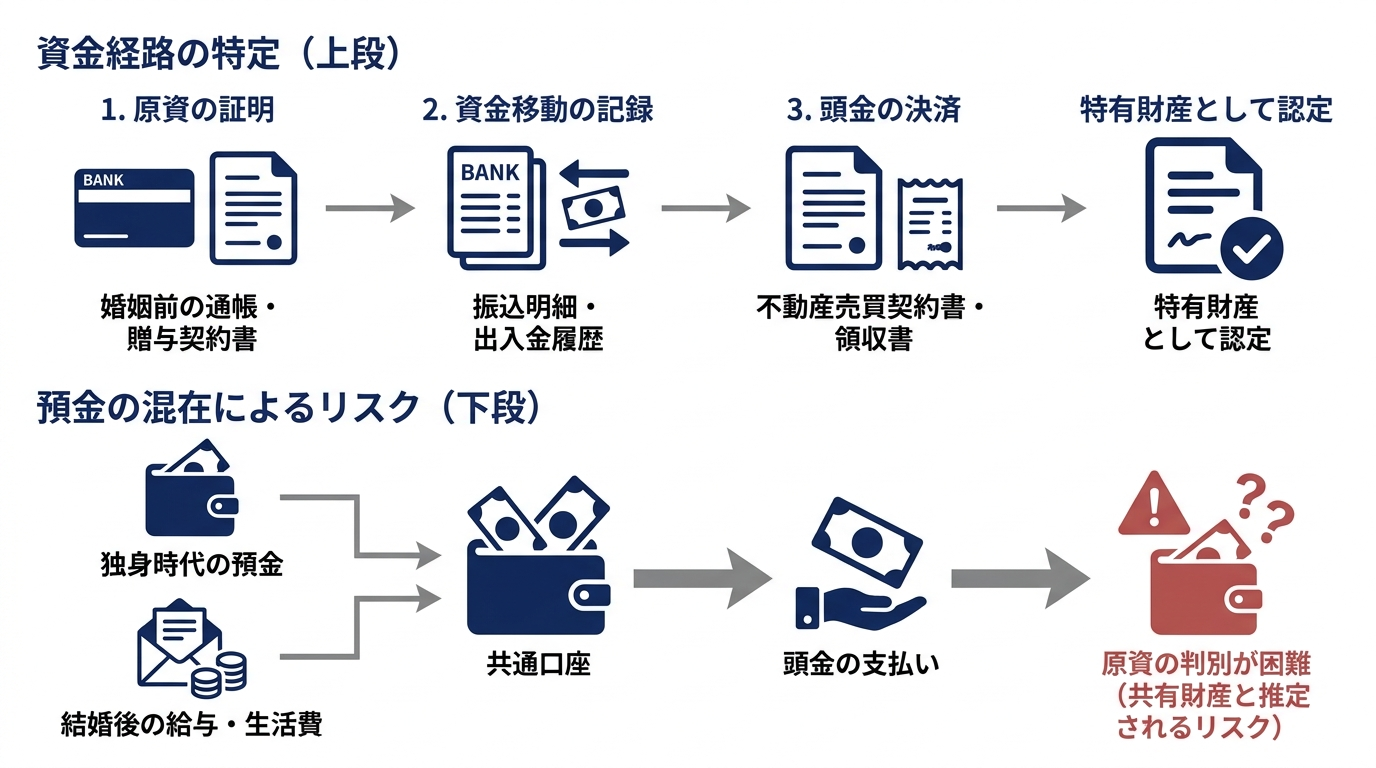
原資から頭金支払いまでの資金経路を特定する必要性
民法762条2項には「夫婦のいずれに属するか明らかでない財産は、その共有に属するものと推定する」という規定があります。この法律上の推定を覆すためには、頭金が特有財産であることを主張する側の当事者が、客観的な証拠によって立証を行う責任を負います。
立証においては、単に「結婚前に相当額の預貯金があった」「親から資金援助を受けた」という事実を示すだけでは不十分なケースが少なくありません。特有財産の原資が存在していたことに加え、その原資から不動産の売買代金(頭金)の決済口座へ資金が移動した経路(トレーサビリティ)が一貫して確認できることが求められます。具体的には、以下のような資料を組み合わせて資金の流れを特定します。
- 原資の存在を示す資料:婚姻時点の残高が記載された預金通帳、定期預金の解約計算書、親族との贈与契約書、贈与税の申告書控え、遺産分割協議書など
- 資金移動を示す資料:原資の口座から頭金支払い口座への振込記録・出入金履歴、小切手発行の控えなど
- 頭金決済を示す資料:不動産売買契約書、手付金・内金の領収書、ハウスメーカーや売主への振込明細書、住宅ローンの金銭消費貸借契約書など
共有財産と預金が混在している場合の認定の限界
原資の立証において問題となりやすいのが、特有財産と共有財産が同一の預金口座内で混在してしまっているケースです。
たとえば、独身時代から保有していた預金口座を、婚姻後も給与の振込口座や生活費・クレジットカードの引き落とし口座として継続使用し、数年後にその口座から不動産の頭金を支払ったような場合が該当します。また、親から受け取った住宅資金の援助金を、一度夫婦の生活費口座に入金し、しばらく経ってから頭金の決済に充てたような場合も同様です。
金銭は色分けができない性質(高度な代替性)を持つため、口座内で婚姻後の収入(共有財産)と入出金が繰り返されると、頭金として引き出された資金が「当初の特有財産部分」なのか「婚姻後に蓄積された共有財産部分」なのかを判別することが困難になります。婚姻時から頭金支出時までの全ての取引履歴を精査し、口座の最低残高が当初の特有財産額を下回っていないことなどを証明できれば特有財産と認定される余地はありますが、履歴の欠落や頻繁な資金移動によって特定が客観的に不可能な場合は、民法762条2項の推定が働き、共有財産からの支出とみなされて頭金の特有財産評価が認められない可能性があります。
まとめ
不動産の頭金と財産分与における特有財産の評価・計算方法について、押さえておくべき要点は以下のとおりです。
- 婚姻前に蓄えた預貯金や、夫婦の一方が個人として親族から受けた贈与などの特有財産を不動産の頭金に充てた場合、その拠出分は不動産の一部に形を変えて存続していると捉えられ、財産分与の清算において考慮される。
- 評価・計算にあたっては、取得価格に対する頭金の拠出割合を算出し、現在の純資産額や不動産時価に反映させる方法が代表的であるものの、事案の性質や価格変動、婚姻期間の長さによって適用される計算方法は異なる。
- 現在の不動産時価が住宅ローン残高を下回るオーバーローン(債務超過)の状態では、不動産自体の純資産が存在しないため、原則として不動産の価値から頭金分の返還や控除を求めることは困難となる。
- 頭金を特有財産として評価するためには、原資の存在から不動産決済までの資金経路(トレーサビリティ)を客観的資料で立証する必要があり、共有財産と口座内で混在して特定できない場合は共有財産と推定されるリスクがある。
特有財産を含む不動産の財産分与は、選択する計算式や基準時の設定、原資の立証の可否によって分与額が大きく変動する分野です。ご自身のケースにおける具体的な評価額や立証資料の整理については、事実関係と証拠に基づいた法的な検討が必要となります。