このページの目次
財産分与における退職金の基本的な位置づけ
離婚時の財産分与において、夫婦の一方が受け取る退職金は、原則として清算的財産分与の対象となり得ます。財産分与とは、婚姻期間中に夫婦が協力して形成・維持してきた財産を離婚に際して清算・分配する制度であり、退職金も一定の条件下でその対象財産に含まれると解されているためです。
もっとも、退職金が実際に分与対象としてどのように扱われるかを正確に把握するためには、「なぜ退職金が夫婦の共有財産とみなされるのかという法的性質」と、「すでに支給されているか、あるいは将来支給される予定(未受給)かによる取扱いの違い」の2つの観点から整理する必要があります。
なお、退職金を含めた離婚時の財産分与の全体像については、離婚時の財産分与の基本とスムーズに進めるためのポイントで体系的に解説しています。
「賃金の後払い」としての性質と夫婦の協力
退職金が財産分与の対象になり得る根拠は、退職金が有する法的な性質にあります。企業の退職金制度や公務員の退職手当には、長年の勤務に対する「功労報償的な性格」や退職後の「生活保障的な性格」がある一方で、在職中の労働に対する対価の一部を退職時にまとめて支給するという「賃金の後払い」としての性格があると考えられています。
毎月の給与(賃金)が夫婦の共同生活を支える原資であり、そこから形成された預貯金が財産分与の対象となるのと同様に、賃金の後払いである退職金についても、在職中に労働を提供してその受給権を形成できた背景には、他方配偶者の家事や育児、精神的な支えといった協力・貢献が反映されていると評価されます。
受給済みの場合と未受給(将来受給)の場合の違い
退職金の財産分与を検討する際は、財産分与の基準時(原則として別居時、同居のまま離婚する場合は離婚時)において、退職金が「受給済み」であるか、「未受給(将来受給予定)」であるかによって実務上の検討事項が大きく異なります。
| 区分 | 基準時における状態 | 財産分与における主な検討事項 |
|---|---|---|
| 受給済みの場合 | すでに退職金が支給され、預貯金や現金等の形で存在している | ・基準時において退職金相当額が残存しているか・全在職期間のうち婚姻期間(同居期間)に対応する部分はいくらか |
| 未受給(将来受給)の場合 | まだ在職中であり、現実には金銭が支給されていない | ・将来退職金が支給される確実性(蓋然性)が認められるか・現時点でいくらと評価・算定するか・離婚時に清算するか、将来の退職時に支払うか |
すでに退職金を受給している場合は、支給された金銭が基準時において預貯金や別資産に形を変えて手元に残っていれば、婚姻期間に対応する部分が分与の対象となります。反対に、基準時までに生活費等としてすべて費消され、資産として残存していない場合は、原則として清算の対象からは外れます。
一方、まだ退職しておらず将来受給する予定の退職金については、現時点で手元に金銭が存在しないため、「そもそも将来支給される確実性(蓋然性)があるか」という対象性の判断と、「未確定の退職金を現時点でどのように評価・算定するか」という特有の検討が必要となります。
未受給の退職金が財産分与の対象となる条件
まだ受け取っていない将来の退職金は、企業の経営状態の変化や退職時期・退職理由によって支給額が変動する可能性があり、不確定な要素を含んでいます。そのため、単に「将来もらえる予定がある」というだけで一律に分与対象となるわけではなく、逆に「まだ受け取っていないから対象外」と切り捨てられるわけでもありません。
裁判例においては、「将来退職金を受給できる高度の蓋然性(確実性)」が認められる場合に未受給の退職金を財産分与の対象に含めるという判断枠組みが示されてきました。もっとも、現在の家庭裁判所の実務では、定年退職時の受給の確実性を厳格に立証しなければ一切対象にならないという一律の限定がされているわけではなく、勤務先に退職金規程等が存在すれば30代〜40代であっても潜在的に退職金が発生しているものとして、原則として基準時(別居時など)に自己都合退職したと仮定した場合の退職金額を対象に含める運用も広く行われています。
支給の蓋然性(確実性)を判断する主な要素
将来退職金が支給される蓋然性が高いか否かは、主に以下の3つの要素を総合的に考慮して判断されます。
- 明確な支給根拠の存在:勤務先に就業規則や退職金規程、官公庁の退職手当法、中小企業退職金共済制度など、客観的かつ明確な支給基準が存在することが前提となります。退職金の有無や金額が経営者の一存(裁量)に委ねられているようなケースでは、支給の確実性が認められにくくなります。
- 勤務先の規模・経営状態(財務状況):退職時までに会社が倒産したり、業績悪化によって退職金規程が廃止・減額されたりするリスクが低いかどうかが検討されます。
- 定年退職までの残存期間:基準時(別居時・離婚時)から定年退職(または退職予定時期)までの期間が短いほど、不確定要素が介在する余地が少なくなり、支給の蓋然性が高いと判断されやすくなります。
定年退職時の受給見込額をベースに検討する事案などでは、定年まで数年〜10年程度以内であることが一つの目安として言及されることもありますが、残存年数のみで機械的に対象性が限定されるものではありません。定年まで10年以上の期間が残っている場合や30代〜40代の事案であっても、退職金規程に基づき基準時において自己都合退職したと仮定した場合の支給額が算定できるときや、勤務先が公務員・大企業等で支給の確実性が見込まれるときなどには、財産分与の対象として扱われるのが一般的です。
東京高等裁判所平成10年3月13日決定においても、将来支給を受ける退職金であってもその支給を受ける高度の蓋然性が認められるときには財産分与の対象とすることができるとした上で、勤務する企業の規模等に照らして退職時に退職金の支給を受けることがほぼ確実であるかという観点から判断がなされています。
将来の不確定要素(早期退職・懲戒解雇など)の扱い
未受給の退職金が争点となる事案では、支払う側の配偶者から「将来、定年前に自己都合退職するかもしれない」「病気や死亡、あるいは懲戒解雇によって退職金が支給されなくなる可能性がある」といった反論がなされることが少なくありません。
しかし、前述の東京高等裁判所平成10年3月13日決定などの裁判例を踏まえた実務の考え方では、企業の規模等に照らして退職金の支給がほぼ確実と認められる以上、こうした抽象的な不確定要素は原則として財産分与の対象性を否定する理由にはならないと解されています。
その理由は、退職時期が未確定であったとしても、財産分与の対象となるのはあくまで基準時(別居時など)までの婚姻期間に対応する部分であり、少なくとも基準時において自己都合退職したと仮定すれば支給されるはずの価値はすでに形成されていると考えられるためです。
もっとも、単なる抽象的な可能性ではなく、具体的な早期退職の予定がすでに決まっている場合や、企業業績の変動による減額リスクが現実的に見込まれるような場合には、対象性自体は認めた上で、後述する評価方法の選択(自己都合退職仮定の採用)や評価額の調整によって考慮されることがあります。
財産分与の対象となる退職金の範囲と期間
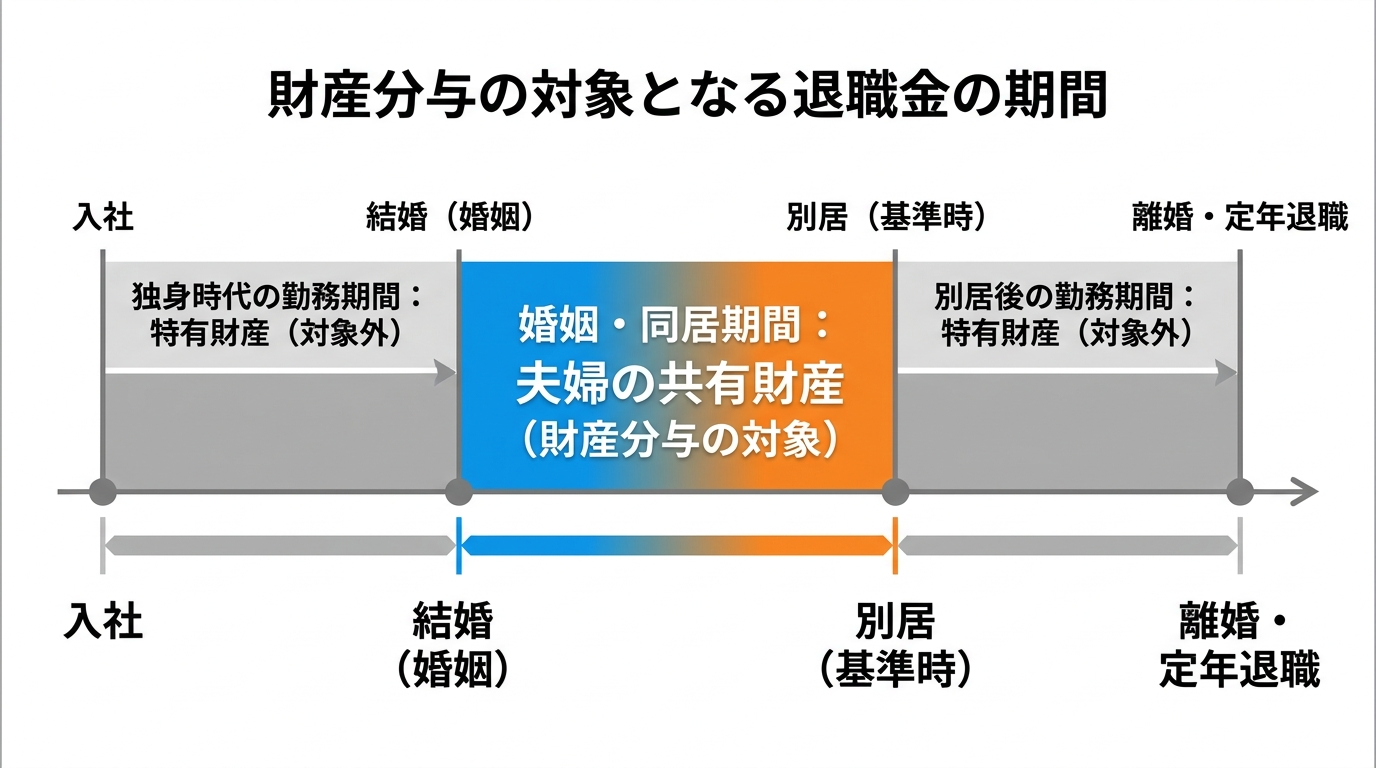
未受給または受給済みの退職金が財産分与の対象となる場合であっても、支給される退職金の「全額」が分与対象になるわけではありません。財産分与の基準時(原則として夫婦の協力関係が終了する別居時)を基準として、夫婦が協力して形成した期間に対応する部分のみを切り分ける作業が必要です。
婚姻期間(同居期間)に対応する部分の考え方
退職金のうち清算的財産分与の対象となるのは、原則として「会社の在職期間(勤続期間)」と「夫婦の婚姻期間(実質的な同居期間)」が重なり合う部分に限られます。
清算的財産分与は、夫婦が共同生活を営み協力し合う中で蓄積された財産を分配する制度です。したがって、退職金という資産の価値が増加した期間のうち、配偶者による家事労働や生活上の支えといった寄与(協力)が存在した期間に形成された部分のみが、共有財産として評価されます。
こうして算出された婚姻期間対応分の退職金評価額に対し、夫婦それぞれの寄与度に応じた割合を乗じて実際の分与額を決定します。寄与度については、一方の特殊な技能や才覚のみによって異常に高額な資産が形成されたといった特段の事情がない限り、夫婦双方で対等(2分の1ずつ)とするのが原則です。なお、この原則的な分与割合に例外が生じるケースについては、2分の1ルールが修正される具体的な事由もあわせてご確認ください。
婚姻前および別居後の勤務期間が除外される理由
全在職期間のうち、「結婚する前(独身時代)の勤務期間」および「夫婦関係が破綻して別居した後の勤務期間」に対応する退職金は、財産分与の対象から除外されます。
- 婚姻前の勤務期間に対応する部分:結婚する前の独身時代に働いて蓄積された退職金の価値は、配偶者の協力とは無関係に本人が単独で形成した財産であるため、民法および家事事件実務上の特有財産として扱われ、清算の対象外となります。
- 別居後の勤務期間に対応する部分:離婚より前に別居が先行している場合、夫婦の経済的・生活的な協力関係は原則として別居時に終了したとみなされます。したがって、別居開始後から離婚成立(あるいは定年退職)までの勤務によって増加した退職金の価値は、配偶者の協力なく個人の労働によって形成されたものとして、同じく分与対象から除外されます。
このように、入社から退職までの全期間のうち、独身時代と別居後の期間を控除し、純粋に夫婦として同居・協力していた期間に対応する退職金増加分のみを抽出することが、退職金評価の基本原則となります。
未受給の退職金をいくらと評価するか|2つの算定方法
まだ支給されていない退職金を財産分与の対象とする場合、その金額をいくらと評価するかについて、実務上は大きく分けて2つの算定方法が用いられています。
- 基準時(別居時など)に自己都合退職したと仮定して算定する方法
- 将来(定年退職時)の退職見込額を基準に算定する方法
どちらの算定方法を採用するかによって評価額に差が生じることも少なくありません。以下では、それぞれの計算構造と実務上の根拠について解説します。
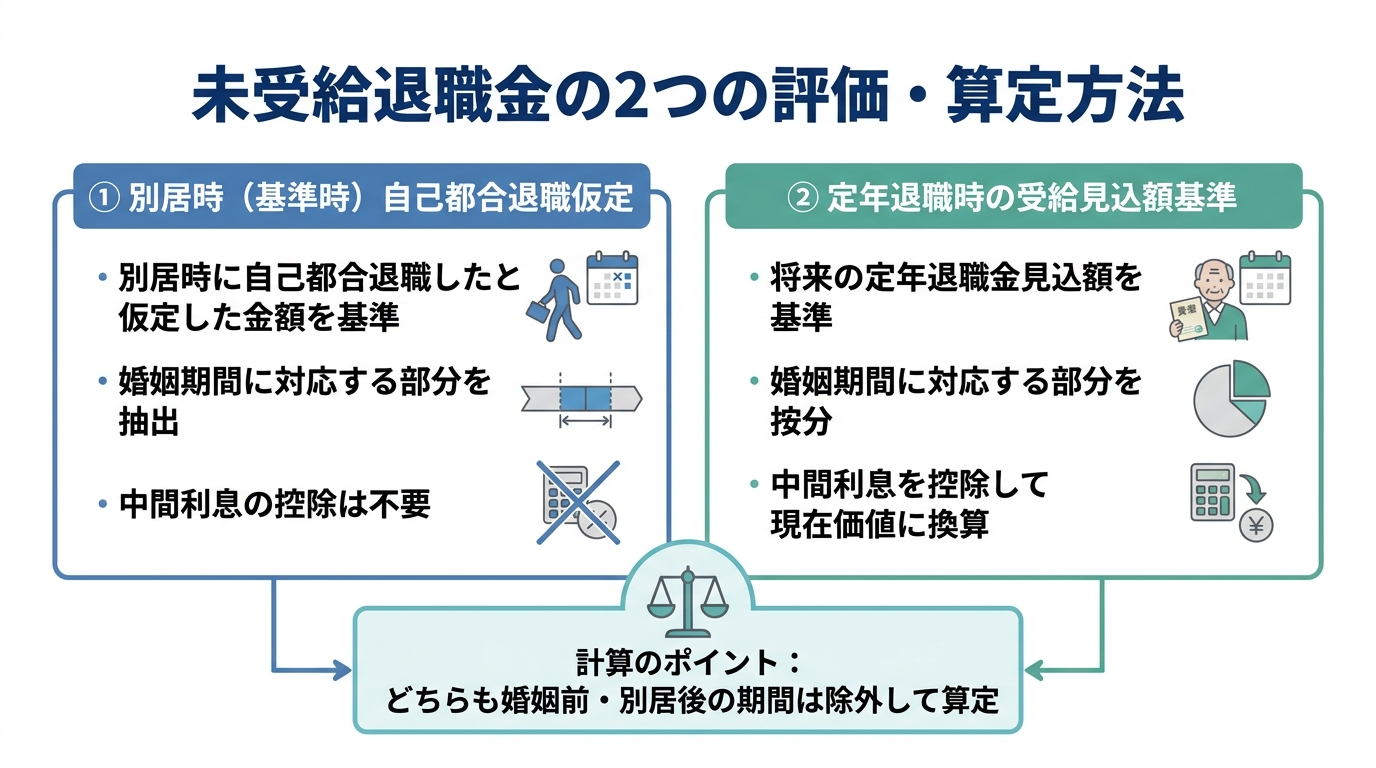
基準時(別居時)に自己都合退職したと仮定する評価方法
1つ目の方法は、財産分与の基準時(原則として別居時)において、仮に会社を自己都合退職したと仮定した場合に支給される退職金額を基礎として算定する手法です。
この方法では、勤務先の退職金規程や会社からの証明書に基づき、基準時における自己都合退職金見込額を把握した上で、婚姻期間に対応する部分を算出します。具体的な計算式としては、主に以下の2通りのアプローチが見られます。
【計算式①:期間按分による方法】
別居時の自己都合退職金見込額 × 入社から別居時までの在職期間のうち婚姻後の同居期間と重なる期間 ÷ 入社から別居時までの在職期間
【計算式②:差額算出による方法(婚姻前から勤務している場合)】
別居時に自己都合退職した場合の退職金額 − 婚姻時に自己都合退職していた場合の退職金額
企業の退職金制度には、基本給に勤続年数に応じた支給率を乗じる方式や、役職・貢献度に応じたポイント制など多様な仕組みがありますが、多くの場合、勤続年数が長くなるほど支給率が累進的に上昇する構造になっています。計算式②のように「別居時の自己都合退職金額」から「婚姻時の自己都合退職金額」を直接差し引く方法は、独身時代に形成された価値を除外し、婚姻期間中に実質的に増加した退職金の価値を直接的に捉えることができる合理的な手法とされています。
自己都合退職仮定による評価方法の最大の特徴は、基準時においてすでに確定的に形成されている価値を捉えるため、別居後の昇給や会社都合・定年による割増といった将来の不確定要素を排除できる点、また基準時現在の価値そのものであるため後述する「中間利息控除」を行う必要がない点にあります。定年退職までの期間が比較的長い事案などでも採用されやすい方法です。
定年退職時の受給見込額を基準とする評価方法と中間利息控除
2つ目の方法は、将来定年退職した際に受け取る予定の退職金見込額を基礎とし、そこから婚姻期間に対応する部分を按分した上で、現在の価値に引き直す(中間利息を控除する)手法です。
定年退職まで残り数年と迫っており、定年時の支給見込額がかなり高い精度で算出できるような事案で用いられることがあります。基本的な計算構造は以下のとおりです。
【定年時評価の基本計算式】
定年退職時の退職金見込額 × 入社から定年までの全在職期間のうち婚姻後から別居時までの同居期間と重なる期間 ÷ 入社から定年までの全在職期間 × ライプニッツ係数(中間利息控除)
※勤続年数に応じて退職金が累進的に増加する制度の下で、婚姻前の勤務期間がある場合などには、単純な期間按分ではなく、貢献度や累進性を考慮した調整がなされることもあります。
この定年時評価において不可欠な概念が「中間利息控除」です。定年退職金は本来、数年後〜十数年後の定年時に初めて受け取ることができる金銭です。それを離婚時(または別居時・口頭弁論終結時)という早い段階で前倒しして評価・精算する場合、受け取った側は定年までの期間、その金銭を運用して利息を得られることになり、逆に支払う側は本来より早く資金を手放す不利益を被ります。
この時間的な価値のズレを是正するため、定年退職までの年数に応じた法定利率分の利息(中間利息)をライプニッツ係数等を用いて差し引き、将来の金額を「現在の価値」に割り引く処理が行われます。先述の東京地方裁判所平成11年9月3日判決においても、6年後に定年退職予定の事案につき、将来受給するであろう退職金のうち夫婦の婚姻期間に対応する分を算出し、これを現在の額に引き直した(中間利息を控除した)上で清算の対象とする判断が示されています。
司法実務における退職金評価では、民法所定の法定利率に基づくライプニッツ係数を用いて厳密に現在価値を算出するのが一般的です。
退職金の評価時点と実際の支払時期(清算時期)の違い
退職金の財産分与において最後に整理しておくべき重要なポイントが、「退職金をいつの時点で評価するか(評価基準時)」と、「算定された財産分与金を実際にいつ支払うか(支払時期・清算時期)」の区別です。
たとえ将来の退職金を分与対象とする場合であっても、離婚時にすべて一括で精算するのか、それとも実際に退職金が支給される将来まで支払いを待つのかによって、当事者の資金繰りや手続の方法が大きく異なります。
離婚時(現在)に一括で清算する原則的な扱い
財産分与は離婚に伴う夫婦財産の清算手続であるため、未受給の退職金であっても、基準時(別居時など)における評価額を算定した上で、離婚時(財産分与時)に即時に清算するのが原則です。
具体的には、算定された退職金の評価額を、夫婦が保有する他の共有財産(預貯金、有価証券、生命保険の解約返戻金、住宅ローンが残る自宅不動産など)の評価額と合算し、全体の2分の1ずつとなるように調整します。
たとえば、退職金を受け取る予定の側が手元の預貯金から退職金相当分の分与額を現金で支払ったり、あるいは他方配偶者に預貯金や不動産を多く取得させることで退職金分の清算に代えたりする(差し引き計算する)方法がとられます。離婚時に一括で清算を完了させることで、離婚後に当事者間の金銭的な債権債務関係を残さずに済むという実務上の利点があります。
将来の退職金受給時に支払うとされる例外的なケース
もっとも、事案によっては離婚時に即時の支払いを命じることが著しく不合理となる場合があります。
たとえば、長年の勤務により退職金の評価額が高額にのぼる一方で、夫婦にめぼしい預貯金や他に調整できる資産がなく、支払う側に現時点で分与額を一括払いできるだけの手元資金(資力)が存在しないケースです。このような場合に離婚時の即時払いを強制すると、支払う側は高利の借り入れを強いられたり、分与金を捻出するためだけに会社を退職せざるを得なくなったりするという不合理な結果を招きます。また、定年退職までの期間がまだ相応に残っており、支給額の変動や不支給リスクを完全に無視することが難しいケースもあります。
こうした事情が認められる場合には、例外的な措置として、評価額自体は現在(基準時)を基準に確定させつつ、実際の支払時期を「将来、退職金の支給を受けた時」まで猶予する判断がなされることがあります。
裁判例としては、名古屋高等裁判所平成12年12月20日判決があります。同判決では、約8年後に定年退職を控えた事案において、定年時の退職手当受給額は不確定であるためそのまま現在の積極財産とすることはできないとしつつも、婚姻から別居までの勤務には妻の協力があったとして、別居時に自己都合退職したと仮定した場合の退職手当額を基礎に分与額を算定し、その支払時期を「将来実際に退職手当の支給を受けた時」と命じています。
なお、協議や調停において将来の退職金受給時に支払う旨の合意をする場合には、数年後〜十数年後の履行を確実にするため、支払条件や金額、退職時期の確認方法などを明確に定めた上で、離婚協議書の作成と公正証書化を行っておくことが実務上重要となります。