このページの目次
高額所得者の婚姻費用算定における問題点
婚姻費用の算定は、夫婦それぞれの総収入を認定したうえで、所得額に応じた基礎収入割合(総収入から公租公課、職業費、特別経費を控除した残額の割合)を乗じて「基礎収入」を算出し、それを夫婦や子どもの生活費指数で按分して分担額を導き出す方式(標準算定方式)が基本となります。この基本的な計算の全体像については、婚姻費用の算定方法で体系的に解説しています。
家庭裁判所の実務においては、上記の標準算定方式を基に作成された「改定標準算定表(令和元年版)」を用いて迅速に婚姻費用を算定する運用が広く定着しています。しかし、この改定標準算定表には対象となる総収入の上限が設けられており、給与所得者は年収2,000万円、自営業者は所得1,567万円が上限とされています。
そのため、支払義務者の収入がこの上限を超える高額所得者の事案では、婚姻費用をいかにして算定するかが実務上の大きな争点となります。
収入が算定表の上限を超える場合、算定表の基準を単純に延長して適用することは適切ではないと考えられています。所得が高額になるほど、所得税の累進課税制度によって所得税や住民税などの公租公課が総収入に占める割合は高くなります。一方で、収入の増加に比例して日常生活費(基礎収入)が無制限に増え続けるわけではなく、一定水準を超えた収入の多くは貯蓄や投資などの資産形成に回される傾向にあるためです。
もっとも、上限を超える事案について、実務上単一の統一された計算式が確立しているわけではありません。義務者の収入水準や収入構造、同居時の生活実態などの個別事情に照らし、複数の算定アプローチの中から事案に即した方法を検討する必要があります。
算定表の上限を超える場合の4つの算定方法
義務者の収入が改定標準算定表の上限(給与所得者2,000万円、自営業者1,567万円)を超える場合、家庭裁判所の審判例や実務の運用においては、大きく分けて以下の4つの算定方法が用いられています。
- 算定表の上限を用いる方法(上限頭打ち方式)
- 基礎収入割合を修正する方法
- 公租公課や特別経費等を実額で控除したうえで、貯蓄額を控除する方法
- 夫婦の同居中及び現在の生活状況から決定する方法
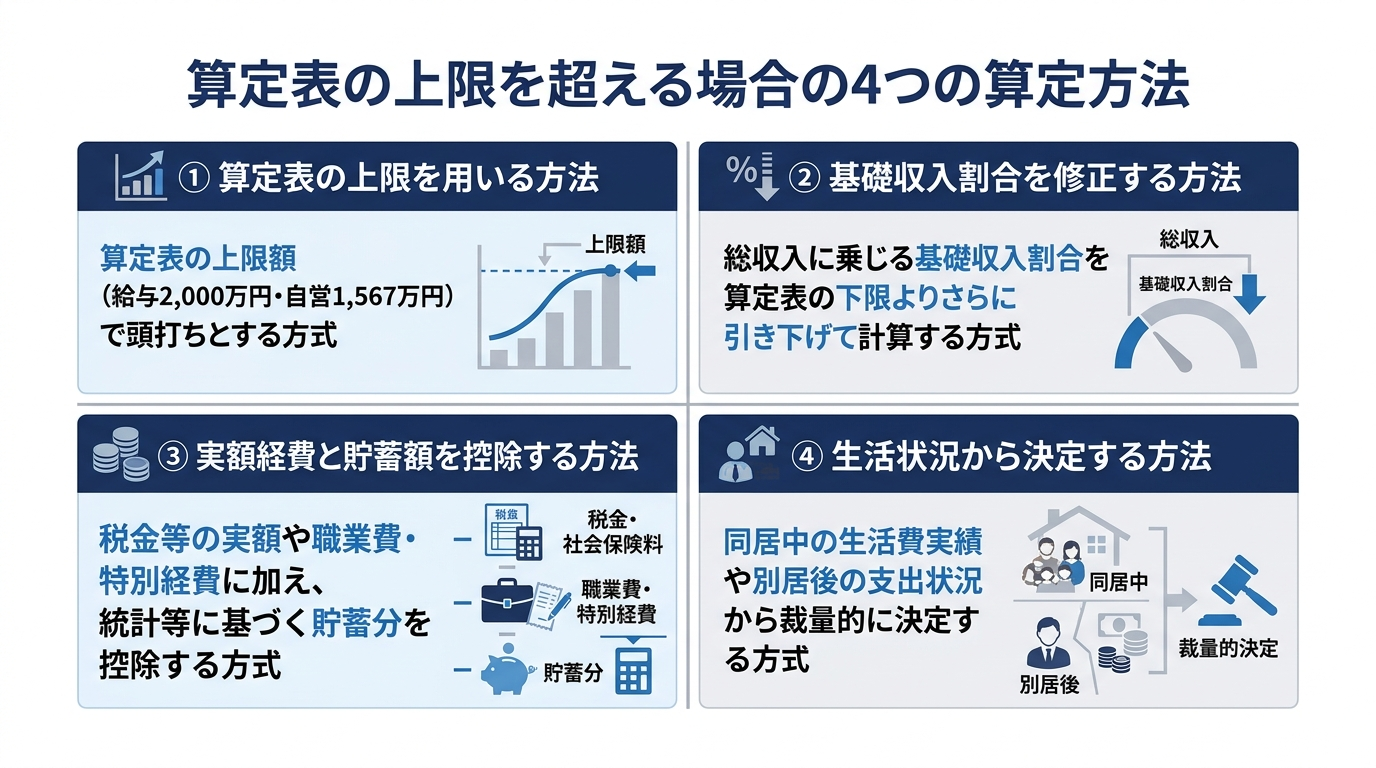
以下、それぞれの算定方法の仕組みと法的な根拠、実務上の具体例について順に解説します。
算定表の上限を用いる方法
1つ目は、義務者の総収入が改定標準算定表の上限を超えている場合であっても、算定表の上限額(給与所得者であれば年収2,000万円、自営業者であれば所得1,567万円)に対応する婚姻費用をもって分担額の上限とする方法(上限頭打ち方式)です。
この方式は、算定表の上限を超える部分の収入については、日常の消費的な生活費に充てられるものではなく、主として預貯金などの資産形成(貯蓄)に回されるべき性質のものであるという考え方を根拠としています。婚姻費用はあくまで別居中の通常の生活を維持するための費用であり、資産形成に向けられた部分は将来の離婚時における財産分与の対象として清算されるべきであって、毎月の婚姻費用として前渡しする必要はないという論理です。なお、高額所得者が形成した資産を離婚時に清算する際、特段の事情により財産分与の2分の1ルールが修正される場合がある点は、婚姻費用とは別の論点として留意しておく必要があります。
もっとも、夫婦間の婚姻費用分担義務は、自分の生活水準と同程度の生活を相手方にも保障する「生活保持義務」に基づいています。義務者の収入が極めて高額であれば、それに伴って通常の生活水準自体も高くなるのが一般的であるため、算定表の上限を大幅に超える事案においてまで一律にこの頭打ち方式を採用することに対しては、生活保持義務の観点から批判的な見解も存在します。
基礎収入割合を修正する方法
2つ目は、総収入から基礎収入を算出して生活費指数で按分するという標準算定方式の枠組みを維持しつつ、総収入に乗じる「基礎収入割合」を算定表の下限値よりもさらに低い数値に修正して計算する方法です。
標準算定方式における基礎収入割合は、総収入から公租公課、職業費、特別経費を控除した残額の割合を指し、現行の基準では給与所得者で概ね38%〜54%(改定前は34%〜42%)、自営業者で概ね48%〜61%(改定前は47%〜52%)の範囲で設定されています。この割合は、所得が高額になるほど数値が小さくなる構造をとっています。
算定表の上限を超える高額所得者の場合、所得税の累進課税によって公租公課の負担率がさらに上昇するほか、収入のうち貯蓄へ回る割合も大きくなるため、算定表の上限に適用される基礎収入割合(現行の給与所得者であれば38%)をそのまま乗じると、基礎収入が実態よりも過大に算出されることになります。そこで、この乖離を調整するために基礎収入割合をさらに引き下げて算定を行います。
具体例として、福岡高裁平成26年6月30日決定(判タ1410号100頁)の事案が挙げられます。この事案(養育費に関する事案ですが、基礎収入の算定構造は共通しています)では、義務者の年収が約6,171万円と高額であったケースにおいて、当時の標準算定方式における給与所得者の最小割合(34%)からさらに7%引き下げ、基礎収入割合を27%と認定して算定を行いました。このように、高額な所得水準に応じて基礎収入割合を20%台後半から30%台前半程度へと修正する手法が実務上とられることがあります。
実額経費と貯蓄額を控除する方法
3つ目は、標準算定方式の考え方を応用し、総収入から公租公課(税金・社会保険料)や職業費、特別経費を実額または統計資料に基づく割合で控除したうえで、さらに「貯蓄額(貯蓄分)」を控除して基礎収入を算出する方法です。
この方法では、まず公租公課について、統計上の推計値ではなく、源泉徴収票や確定申告書、課税証明書等から把握できる「実際に負担した税額・社会保険料」を総収入から直接差し引きます。そのうえで、高額所得者は可処分所得(総収入から公租公課を差し引いた額)のすべてを消費せず、相当部分を貯蓄に回しているという実態を反映させるため、一定の貯蓄分を基礎収入から除外します。
貯蓄分の控除にあたっては、総務省の「家計調査年報」などの統計データにおける黒字率や平均貯蓄率が参照されることが一般的です。ここで実務上問題となるのが、具体的に何パーセントの貯蓄率を控除するかという条件(計算手法)であり、主に以下の2つのアプローチが存在します。
- 平均貯蓄率との「差額割合」を控除する考え方:標準算定方式が適用される一般的な所得層の世帯であっても一定の貯蓄は行われており、標準算定表の基礎収入にはその標準的な貯蓄分がすでに含まれていると解されます。そのため、高額所得者層(最高所得階層など)の統計上の貯蓄率から、全世帯平均の貯蓄率を差し引いた「差額分」のみを高額所得者特有の貯蓄分として控除する手法です。
- 統計上の平均貯蓄率をそのまま乗じて控除する考え方:可処分所得に対して、家計調査等から導かれる該当所得階層の平均貯蓄率(あるいは事案に応じた一定の貯蓄率)を直接乗じた金額を控除し、純粋に消費支出に充てられる部分を基礎収入として抽出しようとする手法です。
具体的な裁判例として、東京高裁平成28年9月14日決定の事案では、義務者の給与換算総収入が約3,939万円であったケースにおいて、総収入から税金及び社会保険料の実額を控除したのち、職業費と特別経費を統計データから算定した割合で控除し、さらに貯蓄額として、統計上の貯蓄率の差額等を踏まえた可処分所得の7%分を控除して基礎収入を算出しています。
また、大阪高裁令和4年2月24日決定の事案では、事業収入等の特殊性を踏まえ、総収入から実態に即した公租公課、職業費、特別経費の割合・数値を控除したうえで、さらに一定の貯蓄分を控除して基礎収入を算定する判断が示されています(同決定は月額125万円の婚姻費用を認定)。このように、実額の把握と統計上の貯蓄率の控除を組み合わせることで、個別事案の収支構造をより精緻に基礎収入へ反映させることが可能となります。
同居中及び現在の生活状況から決定する方法
4つ目は、標準算定方式の計算式や基礎収入の按分という枠組み自体を用いず、夫婦の同居中の生活水準や実際に支出されていた生活費の金額、別居後の権利者の支出状況といった個別具体的な事情を総合的に考慮して、裁量的に相当な婚姻費用を決定する方法です。
義務者の年収が1億円を超えるような極めて高額な事案や、特殊な資産運用・事業形態により生活状況が標準的な世帯と著しく異なる事案においては、職業費、特別経費、貯蓄率に関する的確な統計資料が存在しません。また、記録上もそれらの実額を正確に区分して認定することが困難なケースが多く見られます。このような場合には、標準算定方式を応用する手法(基礎収入割合の修正や貯蓄率控除)によって適切な金額を導くこと自体が困難であるため、従前の生活実態等をベースとした算定が行われます。
代表的な裁判例である東京高裁平成29年12月15日決定(判タ1457号101頁)では、義務者の年収が約1億5,000万円、長女を含む家族3人で同居していた当時の基本的な生活費が月額約154万円であった事案について判断が示されました。裁判所は、統計資料の不存在等から標準算定方式の応用は困難であるとしたうえで、同居時の生活費支出状況や別居後の権利者のクレジットカード利用状況等を踏まえ、支払うべき婚姻費用を月額75万円と算定しています。
この方式において考慮される重要な視点として、以下の2点が挙げられます。
- 別居に伴う重複的支出の発生:別居によって世帯が二つに分かれると、住居費や光熱費など、同居時よりも重複して発生する費用が生じるため、単純に同居時の生活費を人数や指数で割るだけでは不十分となる側面があること。
- 浪費・贅沢部分の除外:婚姻費用はあくまで通常の社会生活を維持するために必要な「生活費」であり、同居中に行われていた過度な贅沢や浪費的な支出(高額な宝飾品や衣類の頻繁な購入、過度な遊興費など)までをも別居後にそのまま保障するものではないこと。
したがって、同居中に高額な生活費が支出されていたとしても、その内訳が精査され、別居後の生活維持に真に必要な範囲を見極めたうえで分担額が決定されることになります。
各算定方法が選択される判断要素と目安
解説した4つの算定方法のうち、特定の事案でどの方式が採用されるかについて、法令上の明確な基準が定められているわけではありません。しかし、家庭裁判所の裁判官による文献やこれまでの審判例の蓄積から、義務者の「収入の超過幅(年収ゾーン)」および「個別の生活実態」に応じた一定の傾向と目安を整理することができます。
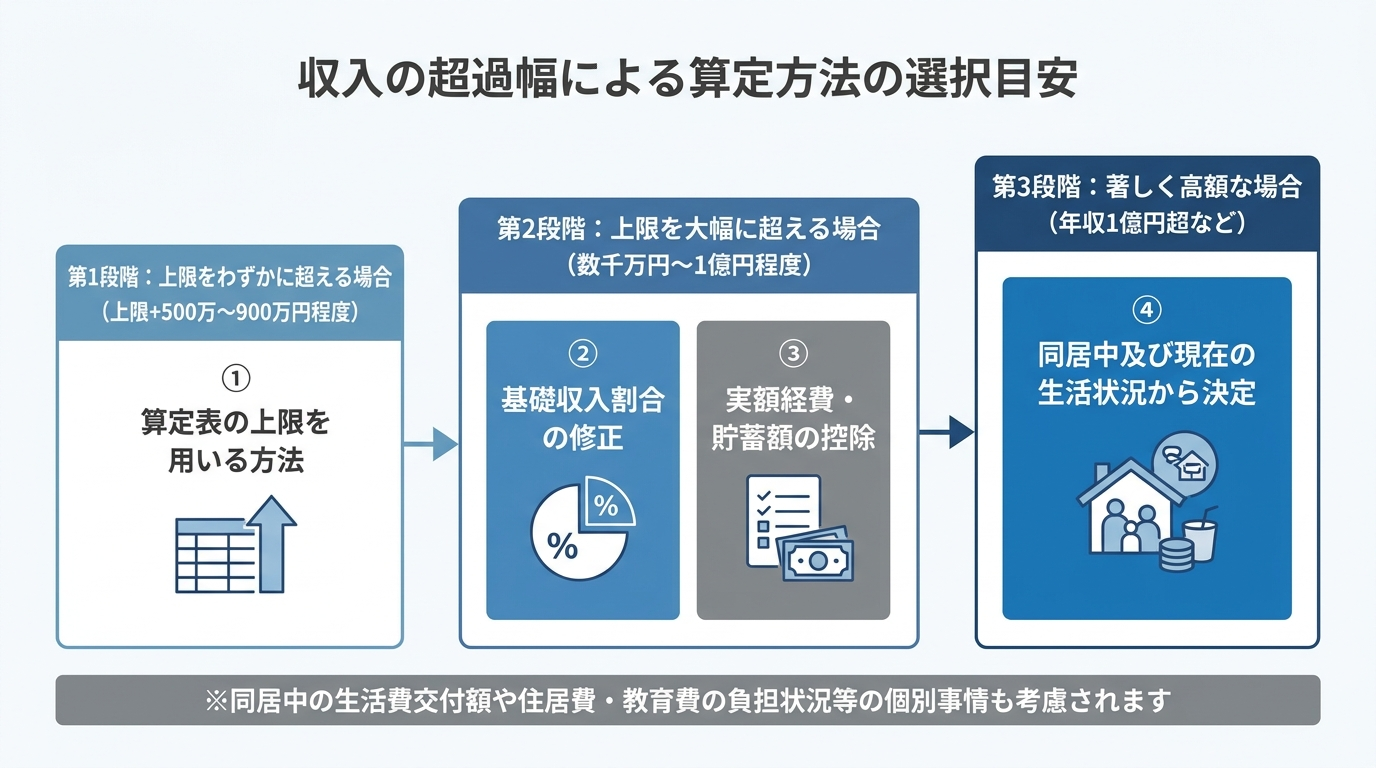
| 義務者の収入水準(目安) | 検討されやすい算定方法 | 主な理由・背景 |
|---|---|---|
| 算定表の上限をわずかに超える場合(上限+500万円〜900万円程度まで) | ① 算定表の上限を用いる方法 | 算定表の上限世帯と生活実態に大きな差がなく、超過分は主に貯蓄に回ると考えられるため。 |
| 上限を大幅に超えるが億単位には至らない場合(数千万円〜1億円程度) | ② 基礎収入割合を修正する方法③ 実額経費と貯蓄額を控除する方法 | 標準算定方式の枠組みを維持しつつ、高率の税金や貯蓄分を調整することで妥当な数値を導きやすいため。 |
| 年収が億単位に達する場合や生活実態が特殊な場合(1億円超など) | ④ 同居中及び現在の生活状況から決定する方法 | 統計資料による推計が機能せず、実際の生活費支出実績等を基準にする方が実態に即するため。 |
まず、収入が算定表の上限(給与所得者2,000万円)を若干超える程度である場合、目安として上限を500万円程度(事案によっては900万円程度)超えるまでの範囲であれば、標準算定表の上限世帯と実際の消費水準に大きな差異はないとみて、「①算定表の上限を用いる方法」が検討されやすい傾向にあります。
次に、年収が3,000万円〜1億円程度といったように、算定表の上限を大幅に超えるものの億単位には至らないゾーンでは、「②基礎収入割合を修正する方法」または「③実額経費と貯蓄額を控除する方法」が採用されやすくなります。なお、②の方式において基礎収入割合を引き下げる際にも、その引き下げ幅の根拠として公租公課の増加や貯蓄率の上昇が考慮されることが多いため、②と③のどちらの方式を選択しても、最終的な計算結果は近似する傾向にあります。
また、事例自体多くはありませんが、年収が1億円を超えるような著しく高額な事案においては、統計データの限界から「④同居中及び現在の生活状況から決定する方法」がとられるケースが多くなるとも考えられます。
ただし、実務上の判断は単なる年収額の当てはめだけで決まるものではありません。たとえ年収が数千万円のゾーンであっても、同居中に義務者から権利者へ毎月一定額の生活費が明確に取り決められて交付されていたような事情があれば、④の生活状況を基準とする方法が重視されることもあります。また、別居後の住居費(住宅ローンや家賃)を義務者が直接負担しているか否か、子どもの私立学校の学費や習い事などの教育費の負担状況、さらには給与所得以外に不動産所得や配当所得など複数の収入源がある場合の経費の実態なども、算定方式の選択および最終的な金額の調整に大きく影響します。
高額所得者の婚姻費用算定における留意点
高額所得者の婚姻費用を検討するにあたっては、計算方式の違いだけでなく、「婚姻費用の月額に絶対的な上限が存在するのか」という論点や、「離婚後の養育費の算定と何が異なるのか」という点を正確に区別して理解しておく必要があります。
婚姻費用の月額に上限はあるか
実務においてしばしば議論される論点として、「高額所得者の婚姻費用であっても、月額100万円程度が事実上の上限になるのではないか」という問題があります。この点については、大きく分けて2つの異なる見解が存在します。
1つ目は、一定の月額上限を肯定する考え方です。婚姻費用は、夫婦の資産、収入、社会的地位に応じた「通常の社会生活」を維持するために必要な費用(生活費)であり、同居中に行われていた贅沢な生活や浪費までをそのまま保障するものではないという原則を重視します。この立場からは、どれほど義務者の所得が高額であっても、一世帯の通常の生活費として消費される金額には自ずと限界があり、特別な医療費や教育費などの事情がない限り、月額100万円を超えるような婚姻費用は認められにくいと解されます。
2つ目は、画一的な上限を否定する考え方です。夫婦間の生活保持義務は「自己と同程度の生活水準を保障する義務」である以上、義務者の収入が極めて高く、実際に同居中に月額100万円を優に超える生活費が日常的に交付・支出されていた家庭においては、別居後もそれに準じた生活水準が維持されるべきであると考えます。実際、前述した大阪高裁令和4年2月24日決定のように月額125万円の婚姻費用を認めた裁判例が存在するほか、当事者間の協議や調停において月額100万円以上の分担額が合意・算定されるケースも実務上存在します。
結論として、現在の家庭裁判所の実務において「月額100万円」といった画一的な上限基準が確立しているわけではありません。従前の生活費の交付実績、別居後の住居費や子どもの教育費に関する特別の出費の有無など、個別具体的な事情の立証によって判断が分かれることになります。
婚姻費用と養育費における算定傾向の違い
最後に、別居中の「婚姻費用」と離婚後の「養育費」では、義務者が高額所得者である場合の算定傾向に明確な違いがある点に留意が必要です。
これまでに述べたとおり、婚姻費用には配偶者自身の生活費が含まれており、夫婦間の生活保持義務を根拠とするため、義務者の高収入に応じて算定表の上限を超えた増額(基礎収入割合の修正や貯蓄控除等を伴う算定)が認められやすい傾向にあります。
これに対し、離婚後に支払われる養育費の算定基準においては、未成熟子の監護・教育に必要な費用という性質が強く意識されます。親の収入が数千万円や億単位であったとしても、子ども1人あたりが健全に成長するために必要な衣食住や教育の費用が親の収入に比例して無制限に増え続けるわけではないと考えられているためです。
このような理由から、養育費の算定においては、義務者の収入が算定表の上限を大幅に超える場合であっても、基礎収入割合の修正等による増額は行わず、「算定表の上限額」で頭打ちとする裁判例が多いのが実務の傾向です。もっとも、両親の学歴、社会的地位、収入水準、および同居中の教育方針(黙示または明示の承諾)などに照らして妥当と認められる私立学校の学費、塾代、海外留学費用などの特別な費用が実際に発生している場合には、算定表の上限額にそれらの特別費用を加算する形で調整がなされることがあります。
高額所得者における婚姻費用の算定は、複数の収入源や事業経費を精査して正確な「総収入」を認定する段階から、事案に適合する算定方式の選択、公租公課の実額や統計に基づく貯蓄率の控除計算、さらには同居時の生活費支出に関する証拠資料の分析に至るまで、多角的かつ専門的な法的判断が求められます。適正な分担額を見極めるためには、裁判例の傾向と双方の家計実態を綿密に照らし合わせた検討が不可欠です。