養育費や婚姻費用を支払う立場(義務者)にある方が離職や休職等により無収入となった場合、算定の基礎となる「総収入」をどのように扱うかは実務上しばしば争点となります。現在収入がないことを理由に直ちに総収入が0円として計算されるわけではなく、他方で無条件に平均賃金等が当てはめられるわけでもありません。
家庭裁判所の実務においては、無収入に至った経緯や就労が制限される客観的事情の有無などを踏まえ、実収入を基準とするか、あるいは「潜在的稼働能力」に基づいて一定の収入を推認するかが慎重に判断されます。なお、標準算定方式を用いた計算の枠組みなど、算定全般の全体像については、婚姻費用の算定方法で体系的に解説しています。
本稿では、無収入である場合の養育費・婚姻費用の算定において、総収入がどのように認定されるかという法的基準と具体的な判断要素について整理します。
このページの目次
無収入時の養育費・婚姻費用算定における収入認定の原則と例外
養育費や婚姻費用の分担額を算定する際、出発点となるのは当事者双方の「総収入」の確定です。義務者が無収入である場合、原則的な実収入主義と、公平の観点から例外的に認められる潜在的稼働能力の推認という2つの枠組みから収入認定が検討されます。
現に得ている実収入を基礎とする原則と直近年収の扱い
標準算定方式による養育費・婚姻費用の算定では、当事者が現に得ている「実収入」を基礎とするのが原則です。実務上は、直近年度の公的資料を出発点として総収入を認定します。具体的には、給与所得者であれば源泉徴収票の「支払金額」(または課税証明書の給与収入金額)を用い、自営業者であれば確定申告書の売上金額(収入金額)ではなく、「課税される所得金額」に青色申告特別控除や基礎控除等の現実に支出されていない費用(控除額)を加算した金額を算定上の総収入として扱います。
このように直近年度の資料を用いるのは、過去の一定期間における実績が、現在および近い将来の収入見込みに近似しているという経験則に基づいているためです。したがって、直近年度の資料が存在していても、その後に退職や休職、廃業等が生じたことで現在は無収入となっており、直近年収と現在の収入状況が大きく乖離している場合には、直近年収をそのまま算定の基礎とすることは適切ではありません。
このような場面では、現在の実収入である「0円」を基礎とすべきか、あるいは本来の稼働能力を発揮すれば得られるはずの収入(潜在的稼働能力に基づく収入)を認定すべきかという点が主要な論点となります。
潜在的稼働能力に基づき収入が推認される例外的な要件
養育費や婚姻費用は、夫婦間や親子間における「生活保持義務」(自分の生活水準と同程度の生活を相手方にも保障する義務)を根拠としています。そのため、稼働能力があるにもかかわらず働かないことで支払義務を免れようとすることは、受け取る側(権利者)との関係で公平を欠く結果となります。そこで実務上、現実の収入がなくても一定の収入があるとみなす「潜在的稼働能力」という概念が用いられます。
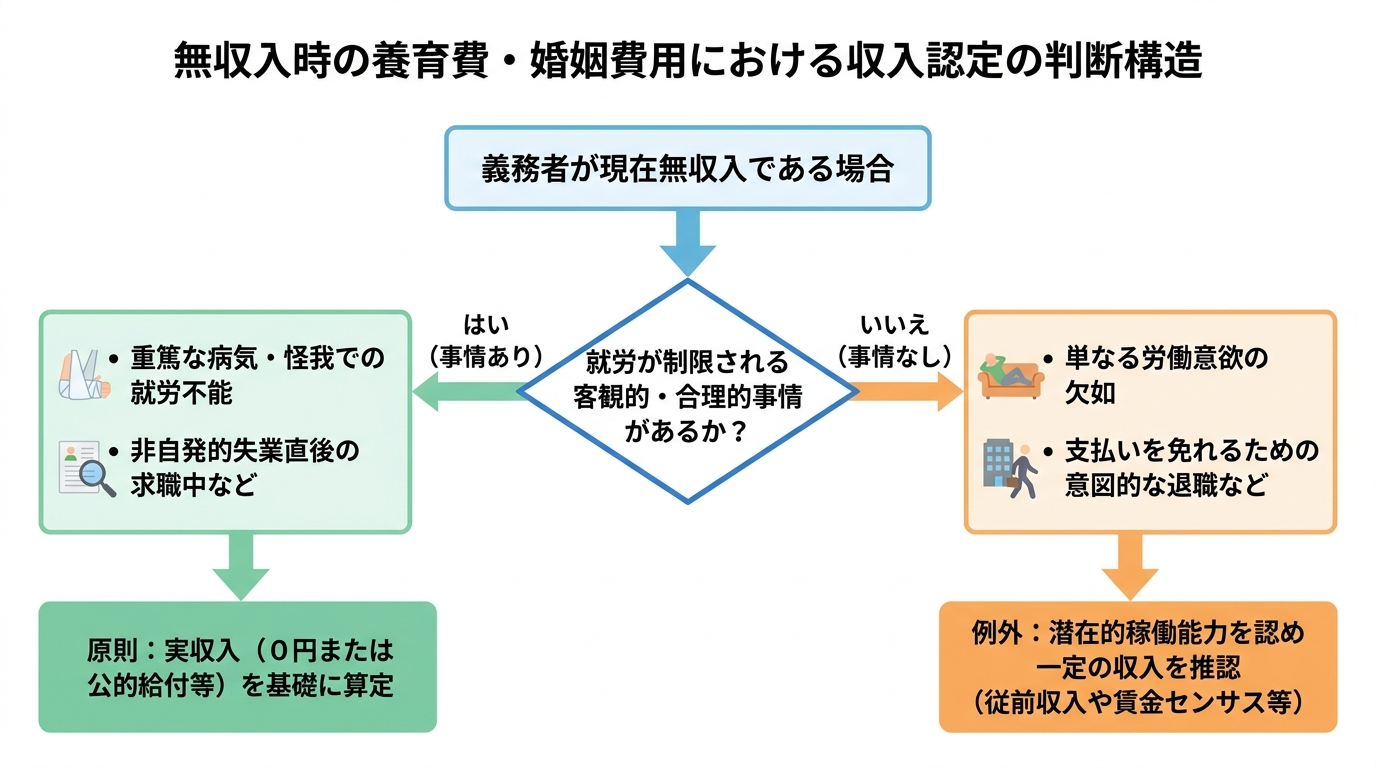
もっとも、無職・無収入であれば自動的に潜在的稼働能力が認められるわけではありません。養育費の算定における裁判実務の判断基準を示した東京高裁平成28年1月19日決定では、義務者の総収入は現に得ている実収入に基づき認定するのが原則としたうえで、例外的に潜在的稼働能力による収入推認が許される要件を次のように整理しています。
すなわち、同決定では「就労が制限される客観的、合理的事情がないのに単に労働意欲を欠いているなどの主観的な事情によって本来の稼働能力を発揮しておらず、そのことが養育費の分担における権利者との関係で公平に反すると評価される場合」に初めて、潜在的稼働能力を発揮したとしたら得られるであろう収入を諸般の事情から推認することが許されると判示されており、この判断枠組みは同じ生活保持義務を根拠とする婚姻費用の分担においても同様に妥当するものと解されています。
義務者が無収入に至った事情別の収入認定と判断要素
潜在的稼働能力の有無およびその程度を判断するにあたっては、義務者が無収入に至った具体的な背景事情が精査されます。家庭裁判所では、退職や休職の経緯、過去の職歴や収入水準、年齢、健康状態、保有資格、現在の求職活動の状況、再就職を困難にする事情の有無などを総合的に考慮して判断を行います。代表的な3つの場面における判断要素は以下のとおりです。
病気や怪我により就労が困難である場合
うつ病や適応障害などの精神疾患、あるいは身体的な病気や怪我によって退職・休職を余儀なくされ、無収入となっているケースです。
この場合、医師の診断書等の客観的資料によって「現在就労不能の状態にあり、かつ相当期間にわたって復職や再就職が見込めないこと」が裏付けられれば、就労が制限される客観的・合理的事情があるものとして、現時点での潜在的稼働能力は否定され、実収入のとおり収入0円と認定される余地があります。
一方で、単に「通院している」「体調が優れない」と主張するのみでは、就労不能の立証としては不十分とされるのが一般的です。実務上は、病名のみならず、具体的な症状、就労制限の程度(全面的な就労不能か、軽作業や短時間勤務なら可能か)、今後の療養見込み期間、勤務先からの休職命令書の有無などが厳密に確認されます。就労不能の状態が一時的なもので近い将来に復職が見込まれる場合や、従前の業務は困難でも他業種での軽作業等が可能と判断される場合には、一定の潜在的稼働能力が認められることがあります。
解雇や倒産などで失業し求職活動中である場合
勤務先の倒産や業績悪化に伴う整理解雇、有期雇用契約の期間満了など、義務者の責めに帰すことのできない非自発的な理由で失業し、無収入となったケースです。
離職理由自体に合理性があり、離職票や解雇通知書、およびハローワーク等での具体的な求職活動の記録によって「働く意欲はあるものの、直ちには収入を得られない客観的事情」が認められる場合、失職後ただちに従前と同等の収入があると推認することは不合理であると判断される傾向にあります(前掲東京高裁平成28年1月19日決定参照)。
ただし、病気等の場合とは異なり心身の稼働能力自体は備わっているため、失業状態が長期化している場合や、自身の経歴・市場価値に見合わない高条件の求人のみに応募して就職先が決まらないような場合には、求職活動の誠実性が疑問視され、統計上の平均賃金等に基づく潜在的稼働能力が認定されることがあります。なお、すでに調停や審判等で支払額が確定した後に失業が生じたケースでは、婚姻費用の減額を求める調停等において、その失業が予測不可能かつ義務者に帰責性のない事情変更にあたるかが審査されることになります。
正当な理由のない退職や意図的な無収入である場合
健康上の問題や会社都合といった合理的な理由がないにもかかわらず自発的に退職した場合や、養育費・婚姻費用の支払いを免れる目的で意図的に無収入(または著しい低収入)となったケースです。
実務の例として、給与の差押え(強制執行)を受けたことや支払義務自体に納得がいかないことを理由に勤務先を退職した事案(福岡家裁平成18年1月18日審判など)では、就労を制限する客観的事情が存在せず、主観的な事情によって稼働能力を発揮していないと評価されます。
このように無収入を前提とすることが権利者との関係で著しく公平に反する場合には、潜在的稼働能力が肯定され、退職前の収入や統計データに基づいた総収入が認定される可能性が高くなります。
無収入時に認定される収入額の算出方法と公的給付の扱い
無収入である当事者に対して潜在的稼働能力が認められた場合、具体的に「いくらの年収があるものとして計算するか」という金額の算出方法が問題となります。また、失業中や休職中に受給する公的給付金の扱いについても正確な理解が必要です。
退職前の従前収入や賃金センサスを用いた収入額の推認
潜在的稼働能力に基づき収入額を推認する際、実務では主に以下の2つの方法が用いられます。
- 退職前の従前収入を基礎とする方法
合理的な理由なく自己都合退職した直後である場合や、特定の専門資格・技能を有しており再就職すれば退職前と同水準の収入を容易に得られると認められる場合などには、退職前に得ていた直近の総収入(従前収入)をそのまま現在の収入として推認することがあります。 - 賃金センサス(賃金構造基本統計調査)を用いる方法
離職から一定の期間が経過している場合や、従前と同条件での再就職が現実的ではないものの一般的な就労は可能と判断される場合には、厚生労働省が実施する統計調査である「賃金センサス」の平均賃金を用いて収入を推認する方法がとられます。
賃金センサスを用いる場合であっても、全労働者の平均値が機械的に当てはめられるわけではありません。本人の性別、年齢階級、学歴、職歴、居住地域の求人状況、健康状態などを考慮し、最も実態に即した区分の数値が参照されます。また、フルタイムでの就労には一定の制約があるものの短時間勤務であれば可能と判断されるような事案では、パートタイム労働者の平均賃金水準を参考に収入が推認されることもあります。
国の統計に基づく職種や雇用形態ごとの賃金水準の調査結果については、厚生労働省が公表している賃金事情等総合調査の統計データ等も参考になります。
失業等給付や傷病手当金を受給している場合の評価
給与収入が0円であっても、離職後に雇用保険の「失業等給付(基本手当)」を受給している場合や、休職中に健康保険から「傷病手当金」を受給している場合があります。これらの公的給付は非課税所得であるため、課税証明書には収入として記載されません。
しかし、養育費・婚姻費用の算定においては、現実に日々の生活費の原資となる収入であることから、これらの給付金も実収入に準じるものとして考慮されるのが一般的です。もっとも、失業等給付や傷病手当金は通常の給与所得とは性質が異なるため、単純に受給月額を12倍して算定表の「給与所得者」の欄に当てはめることは適切ではないとされています。
その理由は主に2点あります。第1に、これらの給付金を受給している期間中は、現実に就労していないため通勤費や被服費などの「職業費」(働くために必要な経費)が支出されておらず、また、前年所得に基づく住民税や休職期間中も発生する健康保険料・厚生年金保険料等の社会保険料といった別途負担すべき公租公課は存在するものの、給付金自体は非課税であり所得税等が課されないため、通常の給与収入を前提として公租公課と職業費を一律に差し引く計算をそのまま適用できないという点です。第2に、給付には受給期間の制限(失業等給付であれば原則90日〜360日程度、傷病手当金であれば通算1年6か月)があり、将来にわたって継続的に得られる収入ではないという点です。
したがって実務では、通常の給与所得者における基礎収入の割合(総収入から公租公課・職業費・特別経費を控除した割合)を機械的に適用するのではなく、職業費が不要である点や実際の公租公課の負担状況を考慮して基礎収入や総収入相当額を算定したり、受給日額や支給期間、給付終了後の復職・再就職の見込み等を踏まえたりするなど、事案に応じた個別的な調整が行われます。
受け取る側が無収入である場合の扱いと算定上の留意点
養育費や婚姻費用の算定では、支払う側(義務者)だけでなく受け取る側(権利者)の収入も計算の基礎となります。最後に、権利者が無収入である場合の収入認定の視点と、実務における客観的資料の重要性について整理します。
権利者が専業主婦等で無収入である場合の判断の視点
権利者が婚姻中から専業主婦(主夫)であったり、別居や離婚に際して退職したりして無収入である場合にも、義務者側から「権利者にも潜在的稼働能力があるはずだ」と主張されることがあります。
権利者の潜在的稼働能力を判断する際には、義務者の場合と同様に年齢や健康状態、職歴などが考慮されますが、とりわけ重視されるのが「子の監護状況」です。例えば、同居して監護している子が乳幼児(実務上は概ね3歳未満が一つの目安とされることが多いものの、個別事情によります)であり付きっきりの養育が必要な場合や、保育園の入所が認められない場合、あるいは子に障害や持病があり日常的な看護を要する場合などには、就労が制限される客観的・合理的事情があるものとして、収入0円と認定されやすい傾向にあります。
これに対し、子が就学年齢に達して手が離れており、権利者自身の健康状態にも問題がなく就労を阻害する要因が乏しいと判断される場合には、パートタイム労働相当(年間100万円〜120万円程度など)の潜在的稼働能力が認定されることがあります。
無収入時の収入認定における客観的資料の重要性
ここまで見てきたとおり、無収入である当事者の総収入をどのように認定するかは、「現在無収入だから一律に0円」「稼働年齢にあるから一律に平均賃金」といった画一的な基準で決まるものではありません。無収入に至った経緯や就労制限の客観的事情、今後の見通しといった個別具体的な事情の評価に大きく左右されます。
| 無収入の背景事情 | 実務上重視される主な客観的資料の例 |
|---|---|
| 病気・怪我による休職・退職 | 医師の診断書(病名、症状、就労可否、療養見込み期間が明記されたもの)、休職発令通知書、傷病手当金支給決定通知書など |
| 解雇・倒産等による失業 | 離職票(離職理由の記載があるもの)、解雇通知書、雇用保険受給資格者証、ハローワークの紹介状や求人への応募履歴など |
| 自営業の廃業・業績不振 | 廃業届の控え、直近数年分の確定申告書・青色申告決算書(収支の推移がわかるもの)、負債状況を示す資料など |
| 子の監護による就労困難(権利者) | 保育園の不承諾通知書(保留通知書)、子の診断書や特別児童扶養手当等の受給証、母子健康手帳など |
家庭裁判所の調停や審判においては、当事者の口頭での説明のみならず、上記のような客観的資料によって就労制限の事情が裏付けられているかどうかが結論を左右します。ご自身の状況においてどのような収入認定が見込まれるか、またどのような資料を準備すべきかについては、個別の事案ごとに専門的な検討が必要となります。