このページの目次
財産分与における特有財産の定義と法的な位置づけ
離婚に伴う財産分与(民法第768条)において、当事者双方が保有する資産を整理する際には、その資産が分与の対象となる「共有財産」であるか、あるいは分与の対象から外れる「特有財産」であるかを法的に区別する必要があります。
財産分与の制度には、大きく分けて以下の3つの要素が含まれていると解されています。
- 清算的財産分与:婚姻期間中に夫婦が協力して形成・維持した財産を、それぞれの貢献度に応じて公平に分配する要素
- 扶養的財産分与:離婚によって一方の当事者が生活困窮に陥る場合に、経済的自立までの生計を補助する要素
- 慰謝料的財産分与:離婚原因を作った有責配偶者からの損害賠償(慰謝料)を含めて清算する要素
このうち、実務上中心的な役割を果たすのが「清算的財産分与」です。特有財産は、この清算的財産分与の対象から原則として除外される財産として位置づけられています。なお、離婚に伴う財産分与の手続全般や全体像については、離婚時の財産分与の基本とスムーズに進めるためのポイントで体系的に解説しています。
夫婦の協力とは無関係に形成された財産を指す
財産分与における「特有財産」とは、夫婦の協力(寄与)とは無関係に形成・取得された財産を指します。具体的には、婚姻する前から夫婦の一方が単独で所有していた財産や、婚姻期間中であっても他方配偶者の協力とは無関係に取得した財産がこれに該当します。
財産分与の核心は、婚姻共同生活の中で「夫婦の協力によって形成・維持された財産であるか否か」という点にあります。したがって、夫婦の協力関係に基づかずに形成された財産については、法的に各自へ単独で帰属するものと扱われ、分配の基礎となる財産から外れるのが原則です。
清算的財産分与の対象から原則として除外される理由
特有財産が清算的財産分与の対象から除外される理由は、清算的財産分与の制度趣旨そのものにあります。清算的財産分与は、婚姻中に夫婦が共同で築き上げた財産を離婚時に清算する手続です。そのため、財産の取得や維持に関して他方配偶者の寄与が一切存在しない特有財産については、そもそも夫婦間で清算すべき対象にはなり得ないという法理が働きます。
ただし、特有財産がいかなる場合でも財産分与で一切考慮されないと断定することはできません。清算的財産分与の対象からは除外されるとしても、一方の当事者が離婚後に自力で生計を維持することが困難な場合に認められる扶養的財産分与や、慰謝料的財産分与の文脈においては、分与義務者の資力(支払能力)を示す一事情として補充的に考慮される余地があります。共有財産だけでは相手方の生活困窮を補えないような例外的な場面では、特有財産の存在が間接的に分与額の判断に影響を与える場合がある点に留意が必要です。
特有財産と共有財産を区別する基本的な判断基準
夫婦が保有する個々の財産が「特有財産」と「共有財産」のどちらに該当するかを判断する際、実務上もっとも誤解が生じやすいのが「名義」との関係です。「自分名義の預金口座だから特有財産になる」「夫の単独名義の不動産だから妻には分与されない」といった理解は、財産分与の法理においては誤りとなります。
裁判実務においては、口座や登記の名義という形式的な基準ではなく、取得時期・取得原因(原資)・夫婦の協力の有無という実質的な基準によって区分が判断されます。
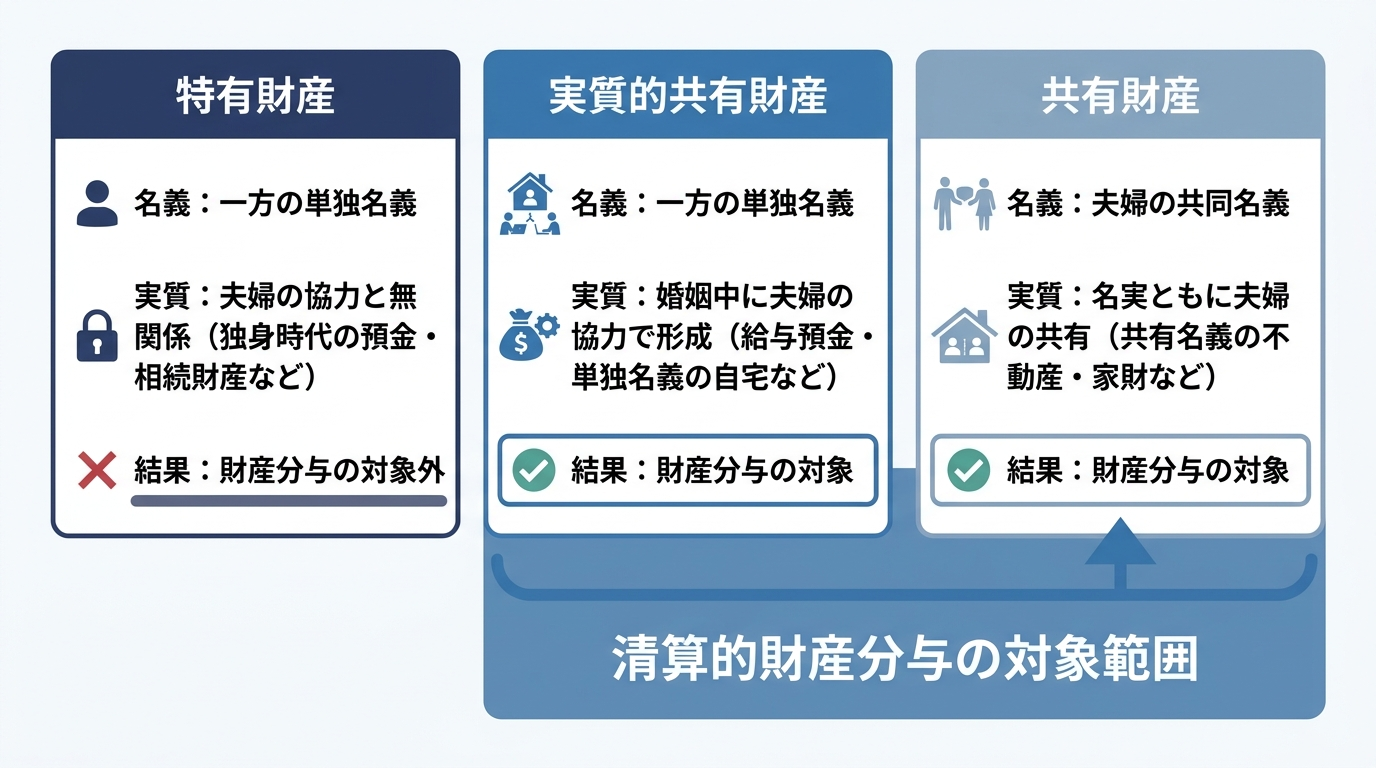
特有財産・共有財産・実質的共有財産の3分類
財産分与の対象となるか否かを正確に整理するためには、夫婦に関わる財産を以下の3つのカテゴリーに分類して理解する必要があります。
| 分類 | 名義(形式的帰属) | 実質的帰属・形成の経緯 | 清算的財産分与の対象 |
|---|---|---|---|
| ① 特有財産 | 夫婦の一方の単独名義 | 婚姻前の資産や相続財産など、名実ともに一方が単独で所有し、他方の協力と無関係な財産 | 対象外(原則) |
| ② 共有財産 | 夫婦の共同名義 | 共有名義の不動産や共同生活で使用する家財道具など、名実ともに夫婦が共有する財産 | 対象 |
| ③ 実質的共有財産 | 夫婦の一方の単独名義 | 婚姻中に一方の収入等で取得し、単独所有(単独名義)となっているが、実質的には夫婦の協力で形成・維持された財産 | 対象 |
一般的な用語として「共有財産が財産分与の対象になる」と説明される場合、その「共有財産」には上記の②だけでなく、③の実質的共有財産が含まれています。実務において分与対象の大部分を占めるのは、むしろこの「実質的共有財産」です。
単独名義と夫婦別産制(民法762条)の関係
なぜ単独名義の財産が財産分与の対象(実質的共有財産)となるのかを理解するには、民法第762条第1項が定める「夫婦別産制」との関係を押さえる必要があります。
民法第762条(夫婦間における財産の帰属)
1. 夫婦の一方が婚姻前から有する財産及び婚姻中自己の名で得た財産は、その特有財産(夫婦の一方が単独で有する財産をいう。)とする。
2. 夫婦のいずれに属するか明らかでない財産は、その共有に属するものと推定する。
ここで注意すべきなのは、民法第762条第1項にある「特有財産」という言葉と、離婚時の財産分与実務で用いられる「特有財産」という言葉では、その法的な意味合いが異なるという点です。
民法第762条第1項は、夫婦間および第三者に対する関係における所有権の帰属(夫婦別産制)を定めた規定です。たとえば、夫が会社から得た給与を夫名義の口座に預け入れた場合、所有権の帰属としては夫の単独所有(条文上の特有財産)となり、婚姻中から他方配偶者に当然に物権的な共有持分が生じるわけではなく、原則として名義人である夫が単独で管理・処分することができます。
しかし、離婚時に夫婦の財産関係を清算する財産分与(民法第768条)においては、所有権の帰属とは別に、婚姻中に一方が稼働して得た収入や、それを原資として形成した預貯金および購入した不動産・有価証券等は、他方配偶者の家事労働や内助の功といった協力に支えられて形成・維持されたものと評価されます。そのため、物権的には一方の単独所有(単独名義)の財産であっても、離婚時の財産分与においては「実質的共有財産」として清算の対象となります。したがって、単独名義(単独所有)であること自体は、財産分与の対象から除外される特有財産の根拠にはなりません。
取得時期・取得原因・夫婦の寄与という3つの判断軸
実質的に特有財産と共有財産(実質的共有財産を含む)を区別する際は、主に以下の3つの判断軸が用いられます。
- 取得時期:その財産をいつ取得したか(婚姻前か、婚姻期間中か、別居後か)
- 取得原因・原資:どのような原因・資金で取得したか(婚姻中の稼働収入か、相続・贈与などの無償取得か、婚姻前の資産の組み替えか)
- 夫婦の寄与(協力)の有無:その財産の取得や価値の維持・増加に対して、他方配偶者の貢献が認められるか
なお、前述の民法第762条第2項は、夫婦のいずれに属するか明らかでない財産について夫婦の共有に属するものと推定する規定です。これとは別に、離婚時の財産分与に関する裁判実務においては、婚姻期間中に形成された財産は原則として夫婦の協力によって築かれた「実質的共有財産」と事実上推認される傾向にあります。そのため、特定の財産を特有財産として分与対象から除外するためには、その財産が「他方配偶者の寄与が認められない取得時期・取得原因によるものであること」が客観的に裏付けられる必要があります。
特有財産として扱われる主な具体例と類型
前章で整理した判断基準(取得時期・取得原因・夫婦の寄与の有無)に照らしたとき、具体的にどのような資産が特有財産として扱われるのかを類型別に解説します。
婚姻前から一方が保有していた財産と別居後の財産
まず「取得時期」の観点から特有財産に分類されるのが、婚姻成立よりも前に夫婦の一方が単独で保有していた財産です。たとえば、独身時代に自身の給与から蓄えていた預貯金、婚姻前に購入し代金やローンを完済していた不動産・自動車、婚姻前から契約し保険料を払い込んでいた保険の解約返戻金(婚姻前相当分)などが挙げられます。これらは夫婦の協力関係が生じる前に形成された資産であるため、原則として特有財産となります。
あわせて、婚姻期間中であっても「夫婦の協力関係が終了した別居後」に各自が新たに取得した財産についても、実質的に特有財産と同様に分与対象外として扱われます。清算的財産分与の対象を確定する基準時は、原則として夫婦の経済的・生活的な協力関係が失われた「別居時」と解されているためです。別居後に各自の給与所得から新たに蓄えた預貯金や購入した資産には、他方配偶者の協力が及んでいないと判断されます。
婚姻中に相続や贈与などによって取得した財産
次に「取得原因」の観点から、婚姻期間中に取得した財産であっても特有財産となる代表例が、相続や贈与などによって夫婦の協力とは無関係に取得した財産です。具体的には以下のようなものが該当します。
- 実親や親族が亡くなったことにより取得した遺産(相続預金、相続不動産など)や、受取人固有の権利として取得した死亡保険金
- 婚姻中に一方の親や祖父母から受けた生前贈与(住宅取得資金の贈与など)
- 社会的儀礼として夫婦の一方個人に対して贈られた香典、見舞金、弔慰金など
- 一方の当事者が遭った交通事故等の人身傷害に対する損害賠償金のうち、精神的苦痛に対する慰謝料部分(※逸失利益のうち婚姻期間に対応する稼働収入減少分は共有財産と評価される場合があります)
これらは婚姻期間中に取得したものであっても、夫婦の共同の協力によって得たものではなく、特定の個人との身分関係や固有の事情に基づいて取得した資産であるため、原則として特有財産に分類されます。
日常的な専用品や子供固有の財産との区別
財産の性質上の区分として、日常生活の範囲内で夫婦の一方が専ら単独で使用する衣類、靴、化粧品、一般的な装身具、仕事用の書籍・道具などの「社会通念上の専用品(固有財産)」は、特有財産として分与対象から除外されるのが一般的です。
もっとも、名目上は一方が身につける品物や趣味の品であっても、高額な宝石・高級時計・美術品・骨董品などで、資産形成や投資の対象としての側面を持ち、かつ婚姻中の収入(共有財産)から購入されたものについては、換価価値のある実質的共有財産として財産分与の対象に含まれる場合があります。
また、実務上よく問題となる「子供名義の預貯金」についても、名義ではなく原資(取得原因)によって区別されます。子供が親族から受け取ったお年玉や入学祝い等をそのまま蓄えていた口座であれば「子供固有の財産」として夫婦の財産分与の対象外となります。一方で、将来の教育資金や学資保険の積立などの目的で、夫婦の収入や児童手当から拠出して子供名義の口座に貯蓄していた場合は、実質的には夫婦の協力によって形成された「実質的共有財産」と評価され、財産分与の対象に含まれます。
特有財産と共有財産が混在・変形する場合の判断構造
実際の離婚事案では、特有財産が婚姻当初のまま独立して保管されているケースばかりではありません。婚姻生活が長期にわたるほど、特有財産が別の資産に形を変えたり、共有財産と一つの口座内で混ざり合ったり、あるいは配偶者の協力によって価値が維持・増加したりする複雑な事象が生じます。
なお、近年の家族法制の見直しに伴い、2026年(令和8年)4月1日に施行された改正民法では、離婚後の子の養育に関する規定(共同親権の導入等)とともに、財産分与に関するルール(請求期間の伸長や考慮要素の明確化)も改正されています。法改正の全体的な背景については、自治体の広報資料である「離婚後の子の養育に関する民法等の改正について」等でも案内されていますが、以下では財産分与において特有財産と共有財産が交錯する場面の法的な判断構造を解説します。
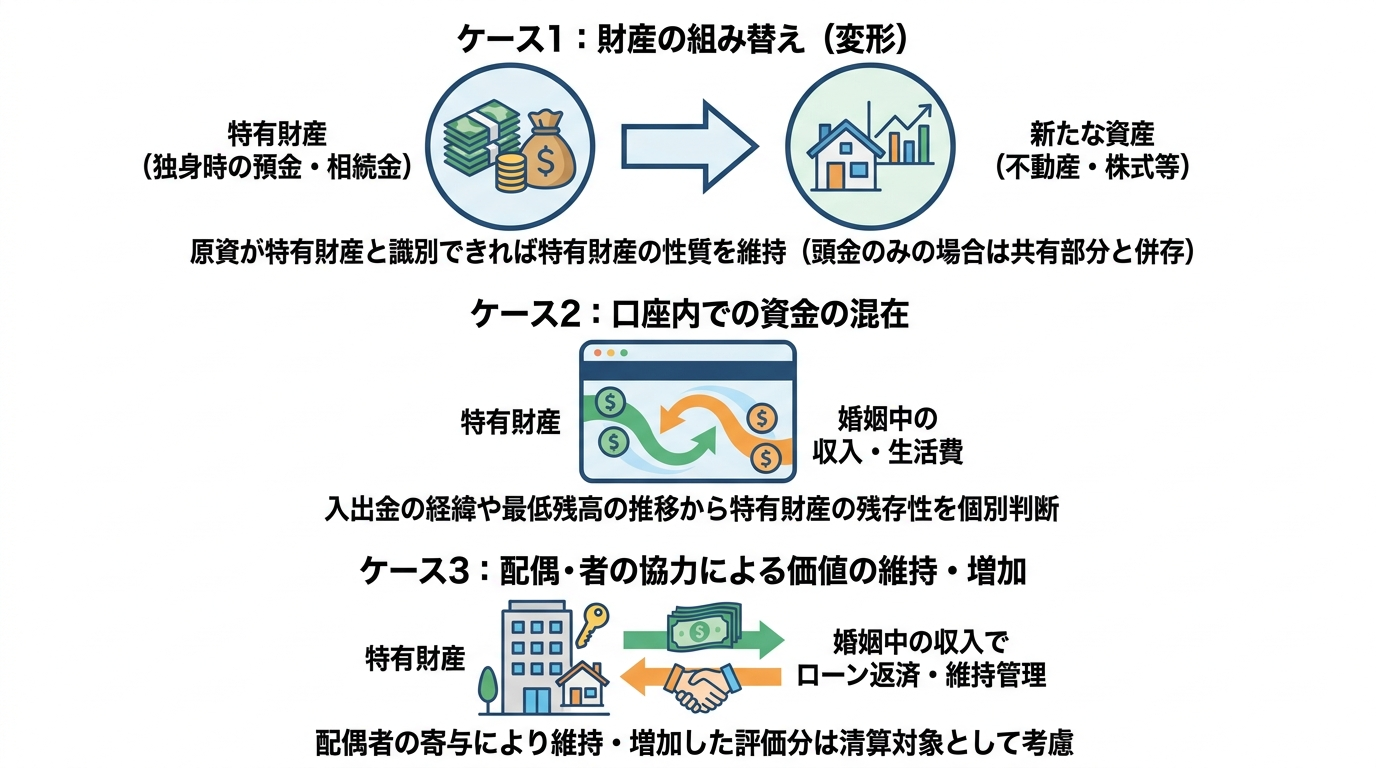
特有財産を原資として別の財産に組み替えた場合
婚姻前に保有していた預貯金や、婚姻中に親から相続した現金(特有財産)を原資として、婚姻後に不動産、自動車、株式・投資信託などを購入した場合、その新しく取得した財産の法的性質が問題となります。
このような場合、財産の形態は現金から不動産や有価証券などへ変化していますが、取得資金(原資)が特有財産から支出されたと客観的に識別できる限り、新しく取得した財産も原則として特有財産の性質を引き継ぐ(特有財産の変形物とみなされる)という法理が妥当します。
また、不動産の購入などに際して、頭金の一部として一方の特有財産(独身時代の預金や親からの贈与資金)を充て、残りの代金を婚姻中の収入や住宅ローンで支払ったケースでは、一つの不動産の中に「特有財産に対応する部分」と「実質的共有財産に対応する部分」が併存する構造となります。この場合、不動産全体が共有財産や特有財産のどちらか一方に塗り替えられるわけではなく、原資の拠出割合等に応じて特有財産部分を考慮した上で清算範囲を定めるのが基本的な考え方です。こうした特有財産の立証や不動産頭金の計算方法には専門的な検討が求められます。
一つの口座内で特有財産と共有財産が混在した場合
独身時代から開設していた預金口座を婚姻後もそのまま給与振込や生活費の引き落とし口座として使い続けた場合や、相続した資金を生活費用の口座に入金して日常の入出金を繰り返した場合など、一つの口座内で特有財産と共有財産が混在するケースは実務上非常に多く見られます。
法的な原則として、金銭(貨幣)は高度の代替性を有し、それ自体に色分けができないという性質を持っています。そのため、特有財産であった預金が家計の収支と一体となって長期間にわたり入出金が繰り返されると、別居時点の口座残高のうち「どこまでが当初の特有財産の残存分で、どこからが婚姻中の収入による共有財産分か」を特定・識別することが困難になる場合があります。
配偶者の協力により特有財産の価値が維持・増加した場合
元々は一方の特有財産であったとしても、婚姻期間中に他方配偶者の協力や家計(共有財産)からの支出によって、その財産の価値が維持されたり増加したりした場合には、その維持・増加分について清算的財産分与の対象として考慮されることがあります。
2026年(令和8年)4月施行の改正民法第768条第3項においては、家庭裁判所が財産分与の額および方法を定める際に考慮すべき要素として、「婚姻中に取得し、又は維持した財産の額及びその取得又は維持についての各当事者の寄与の程度」が条文上も明確に規定されました(寄与の程度は原則として相等しいものと推定されます)。
この「財産の維持」に対する寄与が問題となる典型例としては、以下のような場面が挙げられます。
- 婚姻前に一方が購入していた不動産について、婚姻期間中に夫婦の共有財産(給与収入等)から住宅ローンの返済や大規模修繕費、固定資産税等の支払いを継続し、資産価値を維持・形成した場合
- 一方が相続した賃貸アパート等の収益不動産について、婚姻中に他方配偶者が管理業務や経理、修繕の手配などに従事し、あるいは家計から維持費を拠出して資産価値の減少を防ぎ、価値を維持・増加させた場合
一方で、特有財産である株式や不動産が、夫婦の協力や労力とは無関係に、単なる市場の相場変動(株価の上昇や地価の高騰など)によって自然に値上がりした場合については、他方配偶者の寄与による増加ではないため、その値上がり益も原則として特有財産にとどまると解されています。このように、住宅ローンが残る家の財産分与をはじめ、特有財産の維持・増加に夫婦の資金や協力が関与している事案では、どの範囲に配偶者の寄与が認められるかを法的に切り分ける必要があります。
まとめ:特有財産の区分は原資と寄与の実質から判断される
離婚時の財産分与における特有財産の概念と、共有財産との区分の判断基準について解説しました。本記事の要点を整理すると以下のとおりです。
- 特有財産の定義と位置づけ:特有財産とは、婚姻前の資産や相続・贈与によって得た資産など、夫婦の協力とは無関係に形成された財産を指し、清算的財産分与の対象から原則として除外されます(ただし、扶養的財産分与等で補充的に考慮される余地はあります)。
- 単独名義と実質的共有財産:民法第762条第1項の夫婦別産制により所有権の帰属としては一方の単独所有(単独名義)となっている財産であっても、婚姻中に夫婦の協力によって形成・維持された資産であれば、離婚時の清算においては「実質的共有財産」として財産分与の対象となります。名義が単独であることは財産分与から除外される特有財産の根拠にはなりません。
- 実質的な3つの判断基準:特有財産か共有財産かの区別は、「①取得時期(婚姻前・婚姻中・別居後)」「②取得原因・原資(稼働収入か相続・贈与等か)」「③財産の取得・維持に対する他方配偶者の寄与の有無」という実質面から総合的に判断されます。
- 混在・変形・維持への寄与:特有財産が別の資産に組み替えられた場合や預金口座内で混在した場合、あるいは配偶者の協力によって価値が維持・増加した場合には、原資の特定可能性や寄与の程度に応じて、特有財産として除外される範囲と清算対象となる範囲が個別に検討されます。
特有財産と共有財産の区分は、単純な名義の有無では決まらず、過去の資金移動の経緯や婚姻中の維持管理の実態など、個別具体的な事実関係に即した法的な検討が求められる領域です。虎ノ門法律経済事務所柏支店では、離婚に伴う財産分与の交渉・調停・審判に関するご相談を取り扱っております。保有資産の法的な性質や財産分与の範囲について整理が必要な場合は、当支店までお問い合わせください。