
このページの目次
財産分与における「特有財産」とは?
離婚時における財産分与は、夫婦が婚姻期間中に協力して築き上げた財産を清算し、公平に分配するための手続きです。この手続きは「清算的財産分与」と呼ばれ、夫婦の協力によって得た財産、すなわち「共有財産」がその対象となります。この全体像については、財産分与の概要で体系的に解説しています。
しかし、夫婦の財産の中には、その形成に夫婦の協力が介在しないものが存在します。これが「特有財産」です。特有財産は、夫婦の一方が婚姻前から所有していた財産や、婚姻中であっても親からの相続・贈与など、夫婦の協力とは無関係に取得した財産を指します。法的には、これらは財産分与の対象から除外されるのが原則です。
この区別は、財産分与の結果を大きく左右するため、ご自身のどの財産が特有財産にあたるのかを正確に理解することが極めて重要となります。
共有財産との決定的な違い
特有財産と共有財産を分ける基準は、「財産の取得時期」と「取得原因(夫婦の協力の有無)」という2つの要素です。名義が夫か妻か、あるいはどちらの収入から支払われたか、ということは本質的な問題ではありません。
例えば、婚姻中に夫の給与から購入した自動車は、たとえ名義が夫単独であっても、妻の内助の功という協力があってこそ得られたものと評価され、共有財産となります。一方で、同じく婚姻中に妻が親の遺産を相続して得た預金は、夫婦の協力とは無関係に取得したものであるため、妻の特有財産となるのです。
両者の違いを具体例で示すと、以下のようになります。
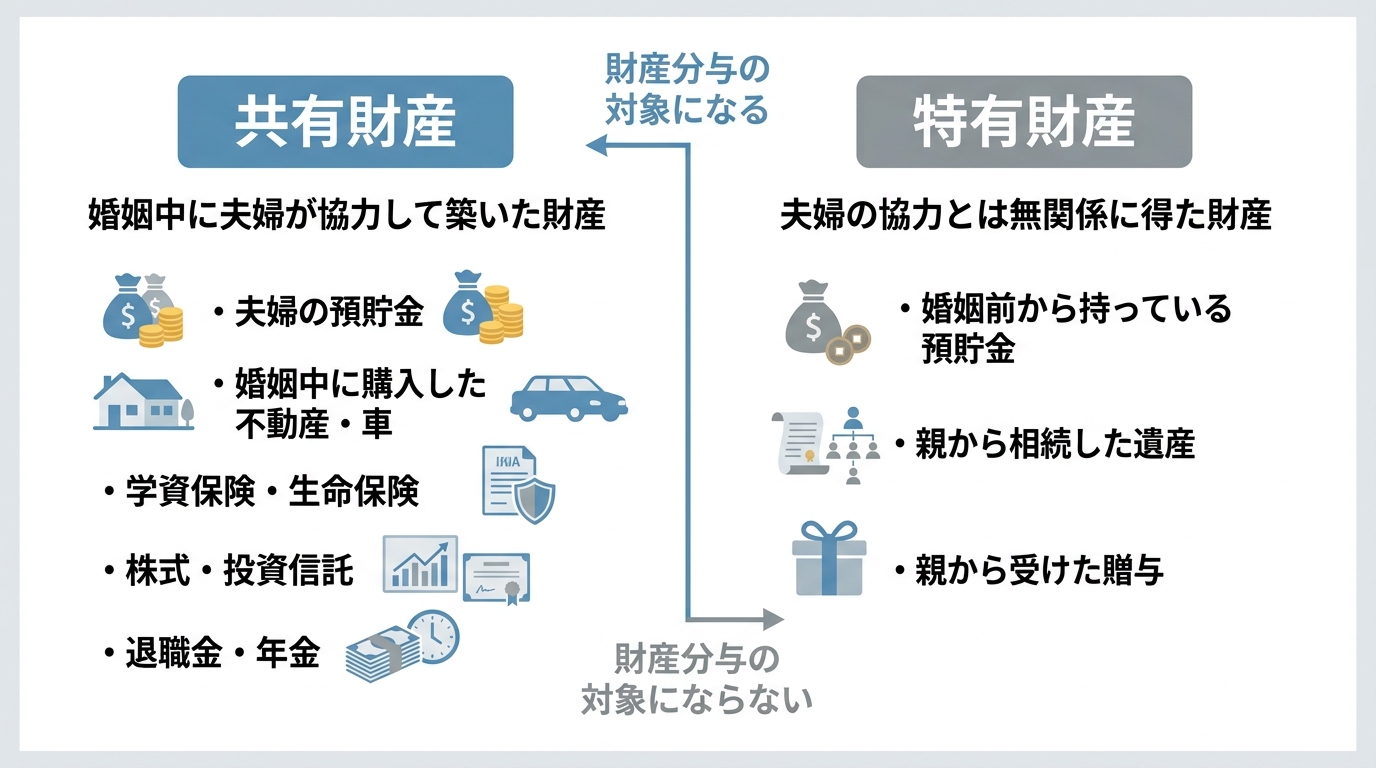
このように、財産の性質を見極めることが、適切な財産分与の対象と割合を判断する第一歩となります。
特有財産と認められる財産の具体例
ご自身の財産が特有財산に該当するかどうかを判断するために、具体的な類型を以下に示します。離婚時の財産分与の基本として、これらの類型を把握しておくことが重要です。
- 婚姻前から所有する財産
結婚する前にすでに所有していた財産は、典型的な特有財産です。- 婚姻前の給与から貯めた預貯金
- 独身時代に購入した不動産、自動車
- 婚姻前から保有していた株式、投資信託
- 婚姻中に相続・贈与で得た財産
婚姻期間中であっても、夫婦の協力とは関係なく、一方の親族などから受け継いだ財産は特有財産とされます。- 親からの遺産相続によって得た現金、不動産
- 親から住宅購入資金や学費として受けた贈与
- 生命保険金(保険料の原資、契約内容、受取時期などから、夫婦の協力によらず取得したものと評価できる場合)
- 特有財産を原資として取得した代替財産
特有財産を売却したり、交換したりして形を変えた財産も、その原資が特有財産である限り、特有財産としての性質を引き継ぎます。- 婚姻前に貯めた預金で婚姻中に購入した車
- 相続した土地を売却した代金で買い替えたマンション
特有財産の主張に不可欠な「立証責任」とは
特有財産を財産分与の対象から除外するためには、法的な大原則を理解しておく必要があります。それは「立証責任」の所在です。
民法第762条2項では、「夫婦のいずれに属するか明らかでない財産は、その共有に属するものと推定する」と定められています。これは、実務上、「婚姻中に形成された財産は、どちらのものかハッキリしなければ、とりあえず共有財産とみなしましょう」というルールとして機能します。
この推定を覆すためには、「これは夫婦の協力とは無関係に得た私の特有財産です」と主張する側が、その事実を客観的な証拠によって証明しなければなりません。これが「立証責任」です。
口頭で「これは親の遺産だから」と主張するだけでは、法的には不十分です。もし相手方がその事実を認めなければ、証拠によって裁判所を納得させる必要があります。立証に失敗した場合、その財産は共有財産と推定され、2分の1を原則とする財産分与の対象となってしまうリスクがあるのです。このため、財産分与をスムーズに進めるためには、事前の証拠収集が極めて重要となります。
【財産別】特有財産の具体的な証明方法と必要書類
立証責任を果たすためには、財産の種類に応じた適切な証拠を準備する必要があります。離婚前の別居などを検討している場合は、相手の協力が得られるうちに証拠を確保しておくことが賢明です。
預貯金の場合
婚姻前から持っていた預貯金を特有財産として主張するためには、「婚姻日時点での口座残高」を客観的に証明することが不可欠です。具体的には、以下の書類が必要となります。
- 婚姻日をまたぐ期間の取引履歴(入出金明細):金融機関で取得します。婚姻日時点の残高を特定するために必須です。
- 残高証明書:婚姻日時点の残高を証明する書類ですが、金融機関によっては発行が難しい場合もあります。
注意すべきは、婚姻後もその口座が給与の振込や生活費の引き落としに使われ、共有財産と混ざってしまった場合(混同)です。こうなると、特有財産部分の特定が困難になる可能性があります。金融機関の取引履歴保存期間は一般的に10年程度とされているため、早めに証拠を確保することが重要です。
不動産の場合
不動産が特有財産であることを証明するには、その取得時期と原因を明らかにする必要があります。
- 登記事項証明書(登記簿謄本):法務局で取得します。不動産の所有権が誰から誰に移転したか、その日付(登記原因の日付)が記載されており、取得時期を証明する最も基本的な証拠です。
- 不動産売買契約書:婚姻前に購入した場合、契約日が婚姻前であることを示します。
- 遺産分割協議書、遺言書:相続によって取得したことを証明する決定的な証拠です。
- 贈与契約書:親などから贈与された場合に必要となります。
これらの主要な証拠に加え、固定資産税の納税通知書なども、所有の事実を補強する補助的な証拠となり得ます。特に住宅ローンが残る家の財産分与では、頭金や返済原資の出所を証明することが重要になります。
株式・投資信託などの有価証券の場合
株式や投資信託などの有価証券については、その取得がいつ、どのような資金で行われたかを証明する必要があります。
- 取引報告書、取引履歴、取引残高報告書:証券会社から発行されるこれらの書類で、婚姻前に取得した銘柄や、特有財産である預金から購入資金が拠出された流れを証明します。
婚姻期間中に売買を繰り返し、利益が出ているようなケースでは、その利益が共有財産と評価される可能性もあり、立証は複雑化します。特に、経営者の方などが保有する自社株などの財産分与は、専門的な判断を要する分野です。
応用編①:不動産頭金を特有財産で支払った場合の計算方法
婚姻後に不動産を購入する際、一方の配偶者が婚姻前から持っていた預貯金や、親からの贈与金を頭金に充てることがあります。この頭金部分は夫婦の協力によらない財産ですから、財産分与において適切に評価されるべきです。
実務では、頭金の額をそのまま差し引く方法だけでなく、不動産の時価変動(値上がり・値下がり)や個別事情を踏まえて、特有財産からの拠出を評価する方法が検討されます。
原則:拠出した割合に応じて特有財産分を算出する
一つの考え方として、不動産の購入代金総額に対する頭金の割合を算出し、その割合を現在の不動産価値に反映させる方法があります。これにより、購入時の貢献度を現在の価値に反映させることができます。
計算式:特有財産分 = 現在の不動産の純資産価値 × (特有財産からの頭金額 ÷ 不動産購入総額)
【具体例】
- 不動産購入価格:5,000万円
- 夫が特有財産から拠出した頭金:1,000万円
- 住宅ローン:4,000万円
- 離婚時の不動産評価額(時価):6,000万円
- 離婚時のローン残高:3,000万円
Step 1: 現在の不動産の純資産価値を算出
6,000万円(時価) - 3,000万円(ローン残高) = 3,000万円
Step 2: 特有財産の貢献割合を算出
1,000万円(頭金) ÷ 5,000万円(購入価格) = 0.2(20%)
Step 3: 夫の特有財産分を計算
3,000万円(純資産価値) × 20% = 600万円
Step 4: 財産分与の対象となる共有財産部分を計算
3,000万円(純資産価値) - 600万円(夫の特有財産分) = 2,400万円
この場合、夫の特有財産として600万円が確保され、残りの2,400万円が共有財産として夫婦で原則2分の1ずつ(1,200万円ずつ)分けることになります。
その他の計算方法(寄与分としての考慮など)
上記の方法以外にも、不動産全体を共有財産と捉えた上で、頭金を拠出したことを特別な貢献、すなわち「寄与分」として評価し、財産分与の割合を2分の1から修正する(例えば夫6:妻4など)という考え方もあります。
どちらの計算方法が有利になるかは、不動産の価格変動や個別の事情によって異なります。どのような主張を行うべきかについては、法的な観点からの検討が不可欠です。状況によっては、財産分与2分の1ルールが修正されるケースに該当する可能性もあるでしょう。
応用編②:特有財産の「運用利益」と「果実」の扱い
特有財産である預貯金や株式、不動産から、婚姻期間中に利益が生じた場合、その利益部分が財産分与の対象となるかは、非常に専門的で複雑な論点です。法律上、「果実」と「運用利益」は区別して考えられます。
「天然果実・法定果実」は原則として特有財産
「果実」とは、元となる財産(元本)から自然に生じる収益を指します。具体的には、預金の利息、株式の配当金、不動産の賃料収入などがこれにあたります(これらは「法定果実」と呼ばれます)。
これらの果実は、元本である特有財産に由来するものなので、原則として特有財産として扱われ、財産分与の対象外となります。
ただし、例外もあります。例えば、賃貸不動産の管理・修繕に他方配偶者が積極的に関与していた場合や、株式の配当金が夫婦の生活費として恒常的に充てられていた場合など、夫婦の協力関係が認められる事情があれば、共有財産とみなされる可能性があります。
「運用利益」は配偶者の寄与があれば分与対象になりうる
「運用利益」とは、株式や投資信託などを積極的に売買して得た利益(キャピタルゲイン)を指します。果実と異なり、ここには所有者の積極的な運用行為(情報収集、分析、売買判断など)が介在します。
この運用行為に対して、他方配偶者の協力があったと評価される場合、その協力によって増加した利益部分は共有財産とみなされ、財産分与の対象となる可能性があります。
例えば、夫が特有財産を元手に株式投資を行っている間、妻が家事・育児を全面的に担うことで夫が投資に集中できる環境を支えていた、といったケースです。このような場合、運用利益は夫個人の能力のみならず、妻の内助の功という協力があってこそ得られたものと判断される余地があるのです。
特有財産の運用利益については、運用に夫婦の協力があるような場合には、その部分については、分与対象財産に含まれることもあります。実務上、この寄与の程度を金銭的に評価することは非常に難しく、裁判でも争点となりやすい部分です。そのため、安易な自己判断は禁物であり、分与割合の修正も含めた専門的な検討が必要となります。
特有財産でも財産分与の対象となる例外的なケース
「特有財産だから絶対に大丈夫」とは言い切れない例外的なケースも存在します。主に以下の2つのパターンです。
- 共有財産と混ざってしまい区別できなくなった場合(混同)
特有財産である預金口座に、婚姻後の給与が振り込まれたり、生活費の引き落としが行われたりして、共有財産と特有財産が混ざり合ってしまうと、もはやどちらの財産か区別がつかなくなることがあります。この状態を「混同」といい、立証が困難になった結果、口座全体の残高が共有財産と推定されてしまうリスクがあります。 - 他方配偶者の協力によって価値が維持・増加した場合
特有財産そのものの価値を維持したり、増加させたりするために、他方の配偶者が具体的な貢献をしたと認められる場合です。例えば、夫の特有財産である収益不動産の管理を妻が無償で行い、その価値を維持したようなケースでは、妻の貢献分が考慮され、財産分与の対象となる可能性があります。これも、2分の1ルールの修正という形で調整されることが考えられます。
まとめ:特有財産の主張は証拠が全て。お悩みの方は弁護士へ
離婚時の財産分与において、ご自身の特有財産を適切に主張するためには、その存在を客観的な証拠に基づいて立証できるよう準備することが重要です。
本記事で解説したように、特有財産の認定や計算は、不動産の頭金問題や投資の運用益など、法的に複雑な論点を数多く含みます。証拠が不足している場合や、相手方との主張が対立している場合、ご自身だけで交渉を進める場合、証拠整理や法的評価の面で対応が難しくなることがあります。
特有財産に関するお悩みや、財産分与の進め方にご不安をお持ちの場合は、弁護士への相談も選択肢となります。専門家として法的な状況を正確に整理し、必要な証拠の収集から相手方との交渉、そして調停や裁判に至るまで、ご依頼者様の事情に応じた解決を目指して尽力します。合意に至った内容は、後日の紛争を防ぐためにも離婚協議書や公正証書として残しておくことが重要です。
虎ノ門法律経済事務所柏支店では、離婚・男女問題に注力しており、初回のご相談は1時間無料でお受けしております。どうぞお気軽にお問い合わせください。